

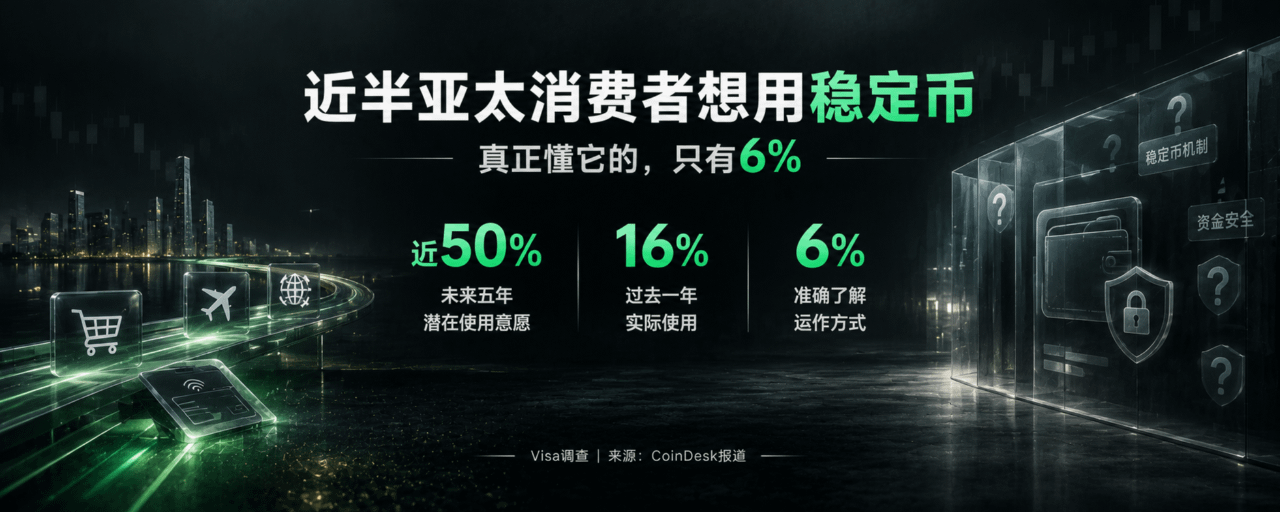

Ringkasan: Survei Visa menunjukkan bahwa hampir separuh konsumen Asia Pasifik mungkin akan menggunakan stablecoin dalam lima tahun ke depan, tetapi kurangnya pemahaman dan kekhawatiran akan penipuan masih menjadi hambatan adopsi.
Hampir separuh konsumen Asia Pasifik menyatakan bahwa mereka mungkin akan menggunakan stablecoin dalam lima tahun ke depan, tetapi hanya 16% responden yang benar-benar pernah menggunakan stablecoin dalam setahun terakhir.
Survei dari perusahaan teknologi pembayaran Visa juga menunjukkan bahwa hanya 6% responden yang memahami dengan tepat cara kerja stablecoin. Menurut laporan CoinDesk, belanja sehari-hari, pembayaran perjalanan, dan transfer lintas negara menjadi beberapa penggunaan yang menarik perhatian konsumen, sementara kekhawatiran akan penipuan dan scam masih menjadi hambatan utama dalam adopsi stablecoin.
Data ini mengungkap kontradiksi yang dihadapi stablecoin dalam merambah pasar massal: permintaan potensial terus meningkat, tetapi pemahaman dan kepercayaan pengguna terhadap produk ini belum mengimbanginya.
Hambatan terbesar bagi stablecoin untuk masuk ke kehidupan sehari-hari mungkin bukan lagi apakah transfer bisa dilakukan, melainkan apakah konsumen berani mempercayakan uang mereka kepadanya.
Kesediaan untuk menggunakan meningkat; stablecoin tak lagi hanya milik pasar perdagangan
Dulu, penggunaan stablecoin yang paling umum adalah untuk perdagangan kripto.
Trader menggunakan stablecoin seperti USDT dan USDC untuk menentukan harga transaksi, mengonversi aset, dan memindahkan dana. Bagi mereka yang memahami pasar kripto, stablecoin adalah alat praktis untuk mengelola dana. Namun, bagi konsumen biasa, stablecoin mungkin masih merupakan konsep yang asing.
Minat yang tercermin dalam survei Visa mengarah pada kebutuhan pembayaran yang lebih luas: belanja sehari-hari, pembayaran saat bepergian, dan transfer lintas negara.
Semua skenario ini memiliki satu kesamaan: pengguna belum tentu peduli dengan cara kerja blockchain. Mereka lebih mementingkan kemudahan pembayaran, kecepatan dana diterima, kewajaran biaya, serta apakah masalah dana dapat ditangani jika terjadi sesuatu.
Ini juga berarti stablecoin kini menghadapi persaingan yang berbeda dari persaingan di pasar perdagangan kripto.
Di pasar perdagangan, pengguna mungkin bersedia mempelajari dompet digital, jaringan, dan aturan transfer demi efisiensi transaksi. Dalam pembayaran sehari-hari, konsumen biasanya hanya ingin membuka aplikasi yang sudah familier, menyelesaikan pembayaran, lalu melanjutkan aktivitas.
Jika penggunaan stablecoin mengharuskan orang terlebih dahulu memahami serangkaian proses yang asing, stablecoin akan sulit menjadi kebiasaan pembayaran masyarakat umum.
Apa yang memisahkan 16% dari hampir 50%?
Tingkat penggunaan aktual selama setahun terakhir adalah 16%, sedangkan minat untuk menggunakannya dalam lima tahun ke depan mendekati separuh responden. Keduanya mengukur hal yang berbeda dan tidak dapat begitu saja dianggap sebagai corong konversi dari kelompok yang sama. Namun, angka-angka tersebut tetap menunjukkan kesenjangan antara minat potensial dan penggunaan nyata.
Jarak ini setidaknya dipengaruhi oleh tiga faktor.
Pertama, apakah akses untuk melakukan pembayaran cukup sederhana.
Jika pengguna harus membeli stablecoin terlebih dahulu, memilih jaringan blockchain, memastikan alamat dompet, lalu mempelajari proses transfer, hambatan penggunaan akan membatasi adopsinya. Untuk menjangkau lebih banyak pengguna, stablecoin perlu secara bertahap menyatu dengan pengalaman pembayaran yang sudah familier.
Kedua, apakah merchant dan kanal layanan tersedia secara luas.
Memiliki stablecoin bukan berarti dapat langsung menggunakannya untuk berbelanja. Penerimaan merchant, kanal penukaran ke mata uang fiat, persyaratan regulasi setempat, dan cakupan layanan pembayaran semuanya akan memengaruhi apakah pengguna dapat memakainya dalam situasi nyata.
Ketiga, apakah konsumen memercayai keamanan dana mereka.
Ini merupakan salah satu hal yang sangat perlu diperhatikan dalam survei tersebut. Kekhawatiran terhadap penipuan dan scam disebut sebagai hambatan utama dalam penggunaan stablecoin. Ini menunjukkan bahwa kemudahan pembayaran bukan satu-satunya pertimbangan konsumen.
Jika suatu metode pembayaran dapat memindahkan dana dengan cepat, tetapi tidak memungkinkan pengguna memahami risiko dan jalur pemulihan dengan jelas, keunggulan kecepatan belum tentu cukup untuk meyakinkan lebih banyak orang agar menggunakannya.
Hanya 6% yang memahami cara kerjanya; kesadaran akan risiko menjadi titik lemah
Nama stablecoin dapat menimbulkan kesan intuitif bahwa karena harganya relatif stabil, dananya pun aman.
Namun, kestabilan harga dan keamanan dana adalah dua hal yang berbeda.
Setiap stablecoin dapat memiliki perbedaan yang signifikan dalam aset cadangan, pengaturan penebusan, mekanisme penerbitan, dan manajemen risiko. Sekalipun suatu produk bertujuan mempertahankan patokan terhadap dolar AS, bukan berarti produk itu sepenuhnya sama dengan simpanan bank, apalagi semua penerbit memiliki kemampuan membayar dan mekanisme perlindungan yang sama.
Selain itu, penggunaan stablecoin juga dapat menimbulkan risiko seperti keamanan dompet digital, tautan phishing, platform palsu, dan transfer yang tidak dapat dibatalkan.
Bagi konsumen biasa, yang benar-benar perlu diketahui bukanlah semua detail teknis, melainkan beberapa pertanyaan yang lebih praktis:
Siapa yang menerbitkan stablecoin, dan bagaimana aset cadangannya dikelola?
Jika perlu ditukar ke mata uang fiat, apakah penebusan dapat diselesaikan sesuai harapan?
Jika terjadi transfer ke alamat yang salah atau penipuan, apakah ada jalur pemulihan?
Perlindungan keamanan apa yang sebenarnya disediakan oleh dompet digital dan platform pembayaran yang digunakan?
Fakta bahwa hanya 6% responden yang memahami cara kerja stablecoin dengan tepat tidak dengan sendirinya membuktikan bahwa kurangnya pemahaman adalah satu-satunya penyebab rendahnya tingkat penggunaan. Namun, hal ini memang menyoroti masalah nyata: jika pengguna tidak memahami produk yang mereka gunakan, akan sulit membangun kebiasaan penggunaan yang konsisten dan berkelanjutan.
Kepercayaan terhadap alat pembayaran bukan hanya berasal dari kemudahannya saat berfungsi normal, tetapi juga dari pengetahuan pengguna tentang pilihan yang tersedia ketika terjadi masalah.
Transfer lintas negara mungkin lebih mudah menunjukkan nilai stablecoin
Belanja sehari-hari, pembayaran saat bepergian, dan transfer lintas negara semuanya dapat menjadi penggunaan stablecoin, tetapi tingkat kesulitan penerapannya berbeda-beda.
Belanja sehari-hari membutuhkan banyak merchant yang bersedia menerima pembayaran dan pengalaman pembayaran yang terasa alami. Pembayaran saat bepergian memerlukan jangkauan jaringan pembayaran di berbagai wilayah, sekaligus penanganan masalah penukaran dan penggunaan dana.
Transfer lintas negara menawarkan kemungkinan lain.
Remitansi lintas negara tradisional dapat melibatkan banyak lembaga perantara, waktu pemrosesan yang berbeda-beda di tiap bank, dan biaya penukaran mata uang. Dalam situasi tertentu, stablecoin dapat menawarkan jalur pemindahan dana yang berbeda dan mengurangi beberapa perantara.
Namun, ini bukan berarti transfer stablecoin pasti lebih murah atau lebih cepat. Biaya sebenarnya tetap bergantung pada biaya jaringan blockchain, jalur keluar-masuk mata uang fiat, selisih kurs, persyaratan kepatuhan, serta kemampuan penerima untuk menggunakan dana dengan lancar.
Yang benar-benar perlu diperhatikan adalah apakah stablecoin dapat menunjukkan keunggulan efisiensi yang terukur dalam jalur pembayaran lintas negara tertentu.
Jika pemindahan dana menjadi lebih mudah, kanal penukaran dapat diandalkan, serta persoalan kepatuhan dan keamanan ditangani dengan baik, stablecoin berpeluang berkembang dari infrastruktur perdagangan kripto menjadi jaringan pembayaran yang lebih luas.
Tahap berikutnya, jangan hanya melihat berapa banyak orang yang menyatakan minat
Survei Visa mencerminkan niat konsumen untuk menggunakan stablecoin, pemahaman mereka, dan kekhawatiran mereka. Survei ini tidak dapat secara langsung memprediksi tingkat penggunaan aktual dalam lima tahun ke depan.
Untuk menilai apakah stablecoin benar-benar merambah pasar massal, kita dapat terus mengamati tiga indikator.
Pertama, apakah pembayaran nyata meningkat.
Selain transaksi stablecoin dan pemindahan dana di bursa, kita juga perlu mencermati penggunaannya untuk belanja nyata, pembayaran saat bepergian, dan remitansi lintas negara.
Kedua, apakah akses untuk melakukan pembayaran menjadi lebih alami.
Hambatan penggunaan berpeluang berkurang jika pengguna dapat membayar dengan stablecoin melalui dompet digital, aplikasi pembayaran, atau sistem merchant yang familier tanpa harus menangani sendiri proses on-chain yang rumit.
Ketiga, apakah mekanisme kepercayaan sudah memadai.
Pengungkapan cadangan, pengaturan penebusan, langkah-langkah antipenipuan, sistem kepatuhan, dan kemampuan menangani sengketa akan memengaruhi kesediaan konsumen untuk menggunakan stablecoin dalam jangka panjang, bukan sekadar mencobanya sekali.
Indikator-indikator ini lebih mencerminkan perkembangan pasar yang nyata dibandingkan sekadar minat untuk menggunakan produk di masa mendatang.
Stablecoin perlu mendapatkan kepercayaan konsumen biasa
Hampir separuh konsumen Asia Pasifik menyatakan mungkin akan menggunakan stablecoin dalam lima tahun ke depan. Ini menunjukkan bahwa metode pembayaran ini telah menarik perhatian yang lebih luas. Namun, tingkat penggunaan aktual selama setahun terakhir adalah 16%, sementara hanya 6% responden yang memahami cara kerjanya dengan tepat. Hal ini juga mengingatkan pasar bahwa minat tidak sama dengan penggunaan, dan harga yang stabil tidak berarti risiko telah hilang.
Pertumbuhan stablecoin di masa depan tidak hanya bergantung pada kemampuan teknologi blockchain untuk meningkatkan efisiensi transfer, tetapi juga pada kemampuan penerbit, platform pembayaran, dan kanal layanan untuk mengubah mekanisme keuangan dan teknologi yang rumit menjadi pengalaman yang dapat dipahami pengguna biasa.
Bagi konsumen, yang paling penting mungkin bukan jaringan blockchain tempat stablecoin beroperasi, melainkan apakah pembayaran dapat diselesaikan, apakah dana dapat ditukar, dan apakah tersedia jalur penyelesaian yang jelas jika terjadi masalah.
Stablecoin baru benar-benar mendekati pasar massal ketika orang dapat melakukan pembayaran biasa tanpa harus terlebih dahulu menjadi pengguna mahir teknologi kripto.
#Stablecoin #Visa #PasarAsiaPasifik #PembayaranLintasNegara #PembayaranDigital #KeuanganKripto