


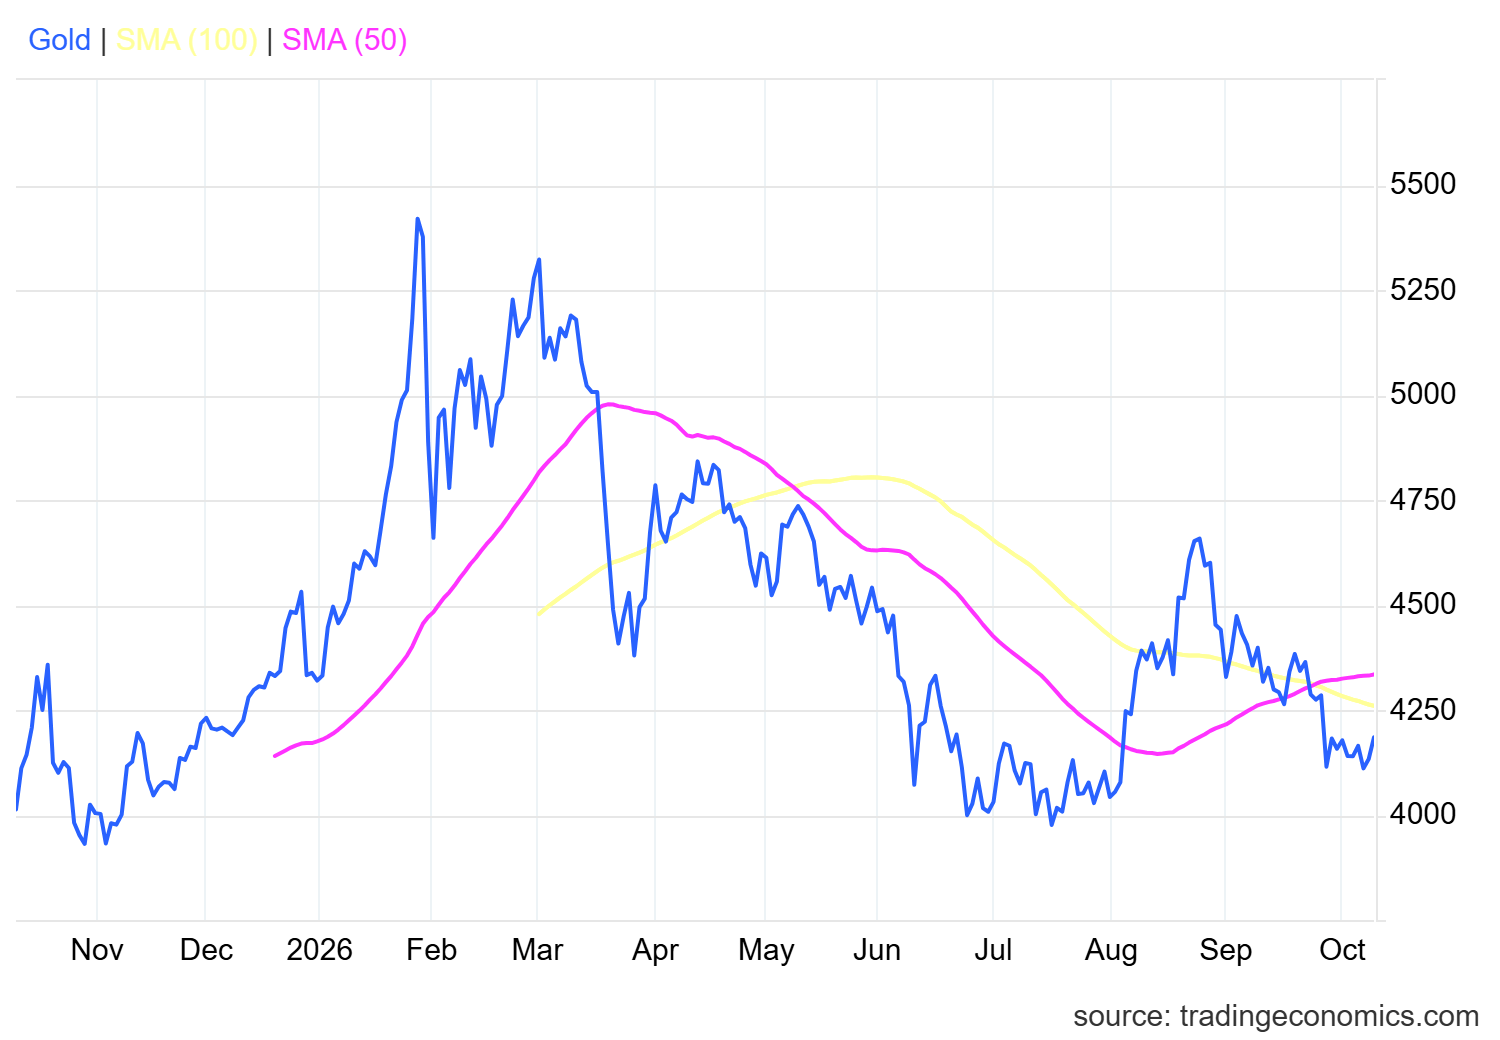
Emas kembali diperdagangkan di atas $4.180 per ons pada awal perdagangan New York hari Jumat, bangkit dari level terendah dalam dua bulan pada hari Rabu. Imbal hasil Treasury turun untuk sesi kedua berturut-turut, dan itu saja sudah cukup bagi logam mulia tersebut. Namun, jangan menganggapnya sebagai penembusan. Harga emas batangan masih bergerak dalam kisaran $4.100 hingga $4.200.
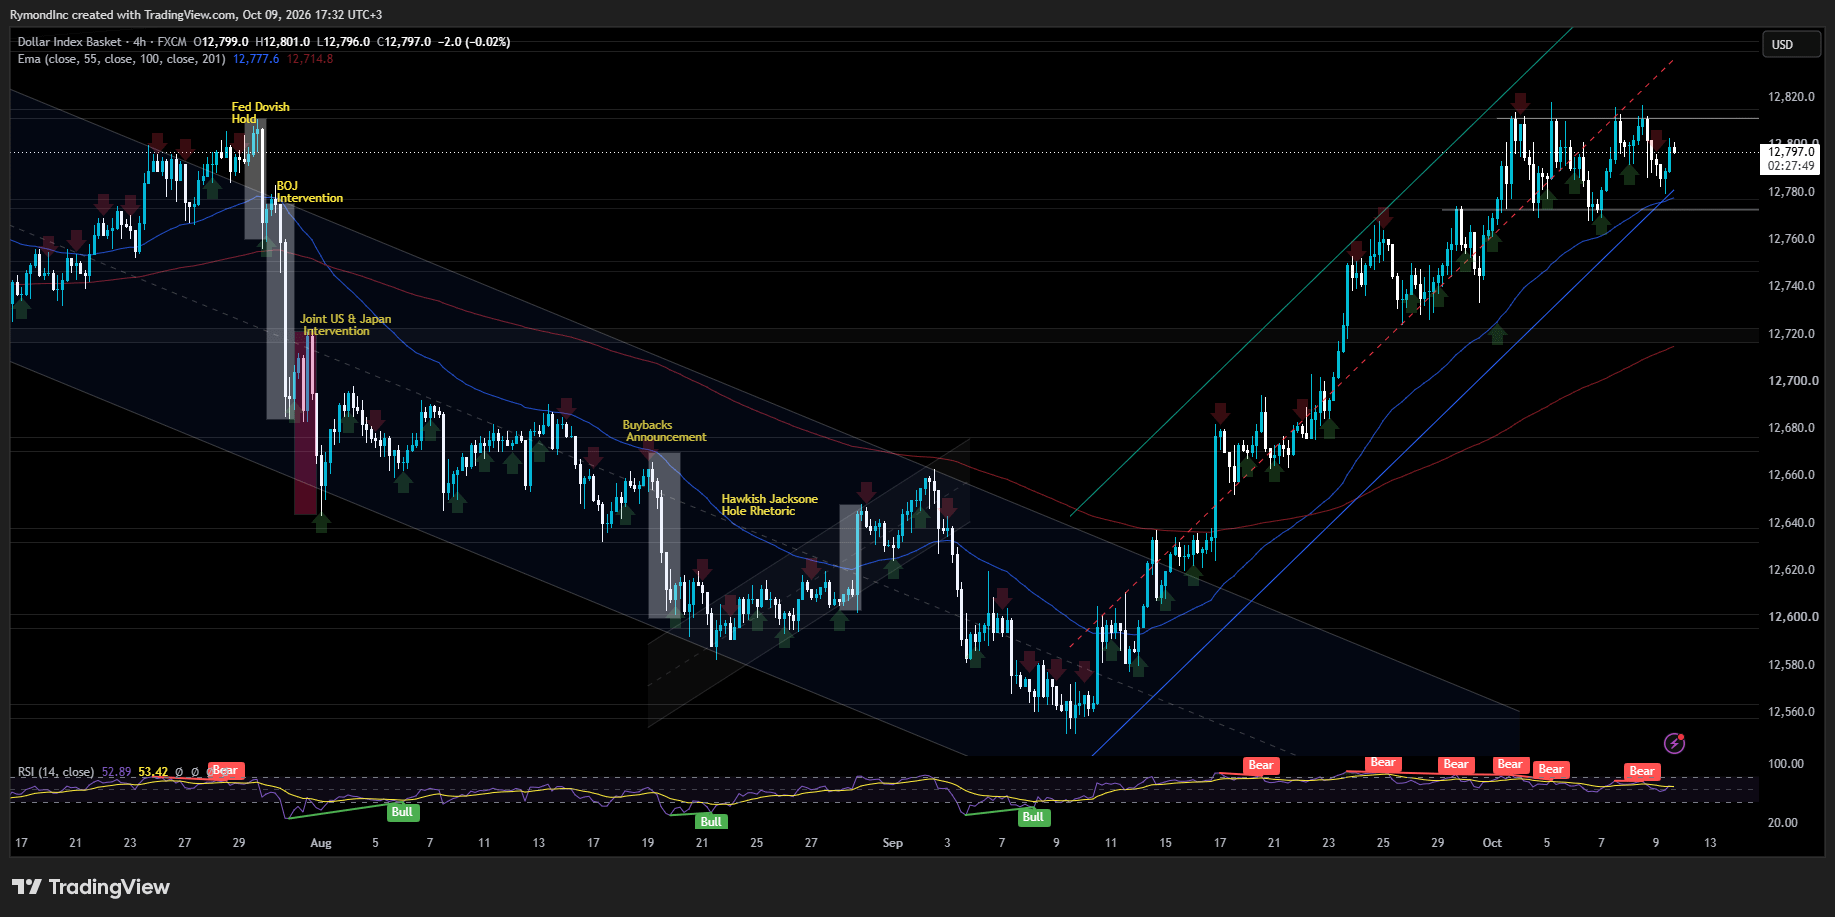
Kenaikan ini dipicu oleh tiga perubahan kecil. Dolar bergerak lebih dulu, terutama karena tidak banyak bergerak. Indeksnya bertahan di sekitar 102, masih berada di jalur untuk mencatat kenaikan mingguan selama empat pekan berturut-turut dan kinerja terbaik greenback sejak April 2025. Namun, ketika mata uang itu berhenti menguat, emas mendapat sedikit ruang. Emas batangan yang dihargai dalam dolar menjadi sedikit lebih murah bagi pembeli di tempat lain. Begitulah mekanismenya.
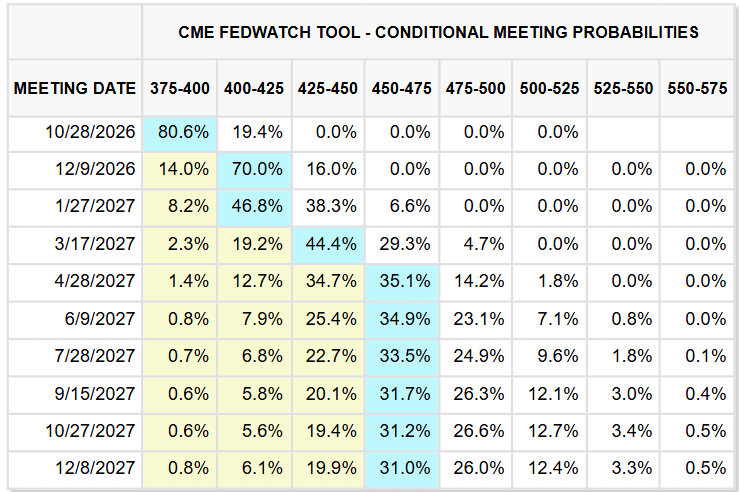
Lalu datanglah The Fed. Gubernur Christopher Waller mengatakan kepada hadirin di Istanbul pada Kamis bahwa kemungkinan kenaikan suku bunga lebih lanjut diperlukan. Namun, ia juga mengendurkan langkah, dengan mengatakan bahwa lajunya fleksibel dan kenaikan suku bunga tidak harus terjadi dalam dua rapat berturut-turut. CME FedWatch memperkirakan peluang kenaikan suku bunga dalam rapat 27–28 Oktober hampir 19% pada Jumat, sementara peluang kenaikan pada Desember sekitar 82%.
Taruhan kenaikan suku bunga sedikit mereda. Namun, begini masalahnya: gagasan besarnya tetap bertahan. Para trader masih memperkirakan suku bunga akan bertahan lebih tinggi untuk waktu lebih lama sementara The Fed berupaya mengendalikan inflasi yang membandel, sehingga tekanan hawkish terhadap emas tetap terjaga.
Notulen rapat September yang dirilis pada Rabu mendukung pandangan itu. Ke-19 pembuat kebijakan memilih kenaikan seperempat poin persentase ke kisaran 3,75% hingga 4%, kenaikan pertama dalam sekitar tiga tahun, dan sebagian besar menilai kemungkinan kenaikan lagi sebelum akhir tahun cukup besar.
Notulen menunjukkan kesepakatan luas bahwa inflasi masih terlalu tinggi. Perbedaan pendapat bukan terutama soal apakah inflasi menjadi masalah, melainkan alasan suku bunga perlu dinaikkan. Sebagian pejabat menganggap langkah kebijakan terakhir sebagai upaya berjaga-jaga terhadap guncangan pasokan energi dan lainnya, sementara kelompok yang lebih hawkish khawatir tekanan harga mulai didorong oleh permintaan. Satu pemungutan suara, dua diagnosis.
Minyak mentah menjadi dorongan ketiga. Harganya turun setelah Presiden Donald Trump mengatakan Washington sedang mengadakan “pembicaraan produktif” dengan Iran dan tidak akan melakukan aksi militer sebelum pemilu sela 3 November. Pernyataan itu disampaikan pada pekan ketika Iran meningkatkan serangan terhadap kapal tanker di Selat Hormuz, sementara badai yang mendekati pesisir Teluk AS menambah kekhawatiran pasokan. Serangan terbaru terjadi hanya beberapa menit sebelum sesi perdagangan New York pada Jumat dimulai, dengan
Harga minyak yang mahal memperburuk kekhawatiran inflasi. Dan kekhawatiran itulah yang membuat imbal hasil dan ekspektasi suku bunga tetap tinggi.
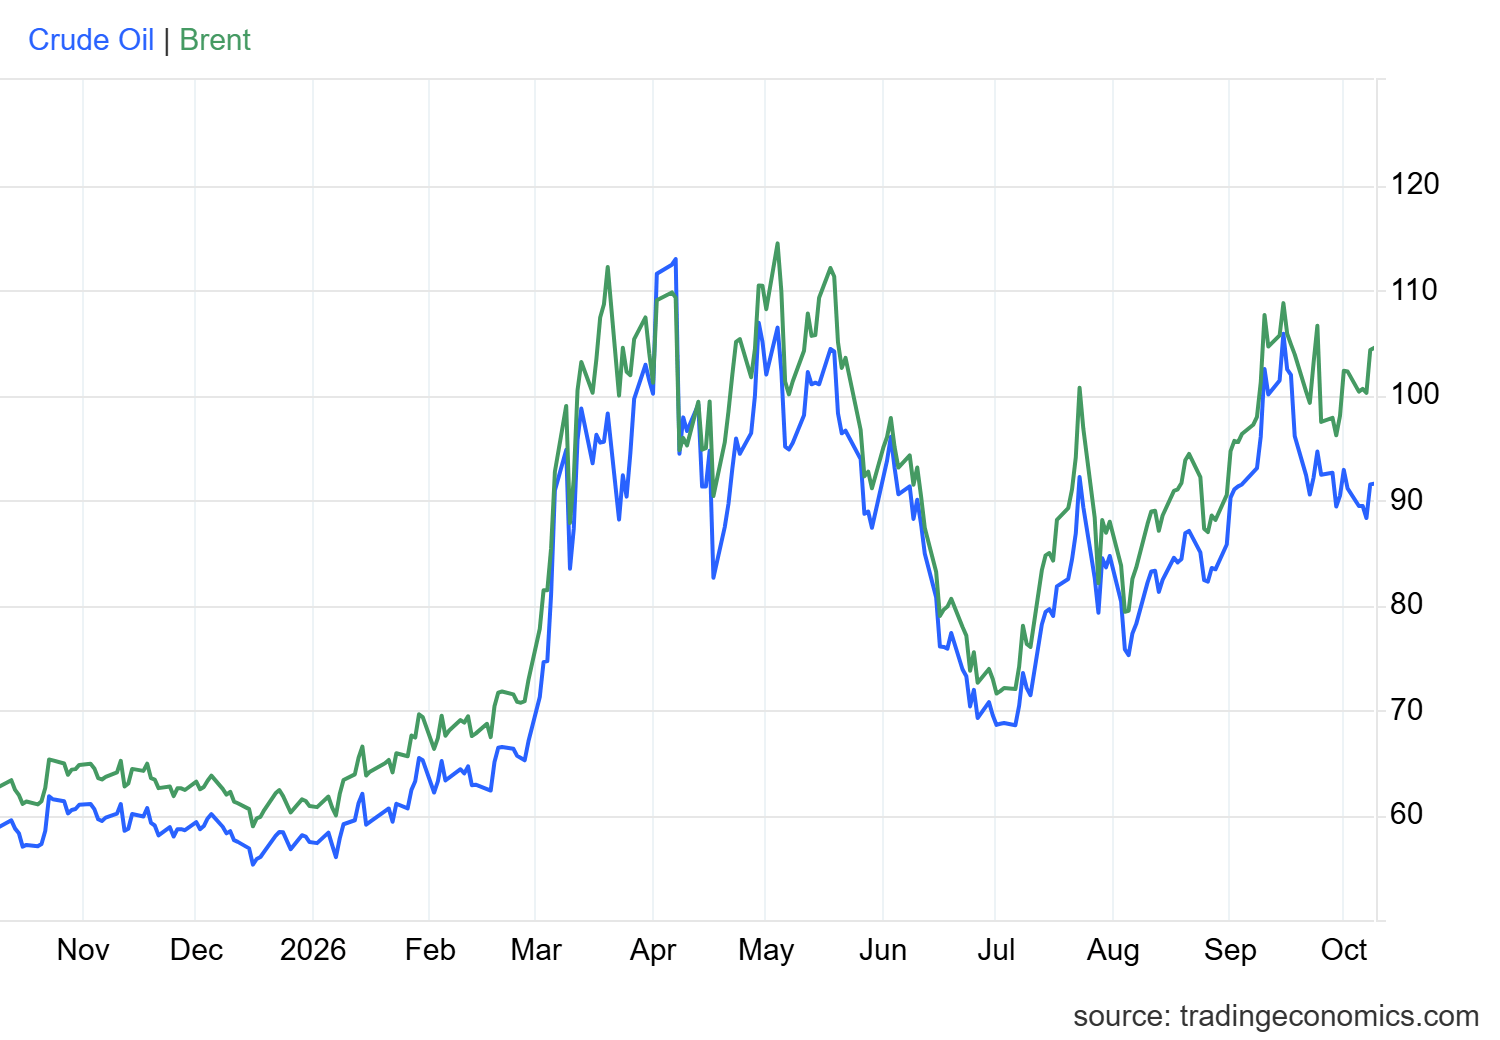
Jika dilihat lebih luas, kedua pasar ini seolah membaca naskah yang berbeda. Emas tertahan. Brent tidak. Acuan minyak mentah itu kembali menembus $100 per barel dan diperdagangkan di sekitar $103,50 pada Jumat, karena serangan baru terhadap pelayaran di Teluk mengembalikan sebagian premi geopolitik yang sebelumnya menyusut ketika perundingan AS-Iran tampak mengalami kemajuan. Sementara itu, harga emas tertekan oleh imbal hasil Treasury yang tinggi, dolar yang kuat, dan The Fed yang tidak terburu-buru menyatakan kemenangan atas inflasi.
Lalu, mengapa harganya tidak naik?
Secara teori, konflik di Teluk seharusnya menjadi faktor yang paling menguntungkan logam ini. Namun, kenyataannya emas tidak mendapat dukungan yang bertahan lama, bahkan ketika situasi geopolitik makin rumit. Harganya masih berada di dekat level terendah sejak awal Agustus dan jauh di bawah puncak akhir Agustus, yang mendekati $4.650.
Obligasilah masalahnya. Imbal hasil Treasury bertenor 10 tahun berkisar di sekitar 5,2% dan yang bertenor 30 tahun sekitar 5,6%, hanya beberapa hari setelah keduanya mencapai level tertinggi sejak 2002. Imbal hasil 10 tahun turun sekitar 5 basis poin pada Kamis, terbantu oleh lelang yang mencatat permintaan kuat. Treasury menjual surat utang bertenor 10 tahun senilai $39 miliar pada Rabu dan obligasi bertenor 30 tahun senilai $22 miliar pada Kamis. Obligasi yang terakhir itu dilelang dengan imbal hasil 5,618%, tertinggi dalam lelang obligasi 30 tahun sejak 2000. Pembeli tetap berdatangan. Ini menunjukkan investor masih bersedia memegang utang pemerintah berjangka panjang, bahkan setelah aksi jual baru-baru ini.
Mereka juga masih berusaha memahami dampak Timur Tengah terhadap harga energi dan, melalui harga energi, terhadap inflasi.
Namun, imbal hasil riil lebih penting bagi emas daripada semua faktor ini. Data terbaru Federal Reserve menunjukkan imbal hasil obligasi berindeks inflasi bertenor 10 tahun berada di sekitar 2,9%. Bandingkan angka itu dengan emas batangan yang tidak menghasilkan imbal hasil, dan biaya peluangnya langsung terlihat. Kini, Treasury dapat mengambil alih sebagian fungsi defensif yang selama ini dijalankan emas, sekaligus memberikan imbal hasil riil yang cukup besar. Tak heran tekanan geopolitik belum memicu reli berkelanjutan seperti yang biasanya terjadi saat konflik di Timur Tengah meningkat.
Riset akademis mendukung apa yang terlihat di layar, dan ada empat gagasan yang menonjol.
Pertama, masalah pendapatan. Treasury membayar bunga, sedangkan emas fisik tidak. Ketika imbal hasil yang disesuaikan dengan inflasi meningkat, investor mendapat alternatif yang menghasilkan pendapatan lebih besar, dan hal itu dapat membatasi permintaan emas batangan bahkan saat kondisi sedang mencemaskan. Erb dan Harvey mengkaji karakteristik investasi emas secara mendalam dalam makalah tahun 2013, dan World Gold Council memasukkan suku bunga serta biaya peluang memegang emas sebagai faktor utama yang memengaruhi kinerjanya. Reuters mengaitkan penurunan pada Rabu dengan dua faktor yang sama: imbal hasil Treasury yang tinggi dan dolar yang menguat.
Kedua, likuiditas. Pasar Treasury merupakan wadah yang luas bagi investor untuk mengelola risiko portofolio, dan obligasi pemerintah dapat berfungsi sebagai aset defensif ketika pasar bergejolak, meski efektivitasnya bergantung pada jenis guncangan yang terjadi. Nguyen, Engle, Fleming, dan Ghysels meneliti likuiditas dan volatilitas di pasar tersebut pada 2020, mencakup krisis keuangan 2007–09 dan periode di sekitar pengumuman ekonomi besar. Makalah mereka menegaskan betapa pentingnya likuiditas di sana. Namun, makalah itu tidak menyatakan bahwa Treasury selalu lebih unggul daripada emas dalam krisis geopolitik. Jangan menafsirkannya demikian.
Ketiga, minyak dapat memengaruhi harga emas. Kekhawatiran pasokan energi tidak otomatis mendorong harga emas batangan naik. Ketika konflik mengganggu pasokan minyak mentah, lonjakan harga dapat meningkatkan ekspektasi inflasi, mendorong naik suku bunga yang diperkirakan investor, dan menaikkan imbal hasil Treasury. Kekuatan-kekuatan itu dapat menghapus daya tarik emas sebagai aset lindung nilai. Peristiwa 16 Juli menjadi contoh yang tepat. Harga emas turun hingga 2% pada hari itu ketika meningkatnya ketegangan di Timur Tengah mendorong imbal hasil naik dan memicu kekhawatiran bahwa lonjakan harga minyak akan menyebabkan kenaikan suku bunga lebih lanjut. Persis seperti mekanisme yang dijelaskan tadi.
Keempat, aset lindung nilai ini memiliki masa manfaat yang singkat. Pasar lebih bereaksi terhadap jenis dan durasi krisis daripada tingkat keparahannya. Emas dapat melindungi portofolio dalam tekanan ekstrem, tetapi efektivitasnya berbeda-beda di setiap pasar dan horizon waktu. Pada 2010, Baur dan Lucey menemukan bahwa emas berfungsi sebagai aset lindung nilai saat kondisi pasar saham ekstrem, meski analisis portofolio mereka menunjukkan efeknya hanya bertahan sekitar 15 hari perdagangan. Sementara itu, obligasi Treasury bisa tampak menarik ketika investor menginginkan pendapatan dan likuiditas, selama inflasi dan kenaikan imbal hasil tidak menekan harganya.
Laporan pada Maret tentang konflik Iran menunjukkan betapa beragamnya perilaku aset-aset defensif ini. Reuters mengutip seorang analis yang mengatakan bahwa emas mungkin akan diperdagangkan lebih tinggi seandainya bukan karena penguatan dolar. Beberapa pekan kemudian, para analis mengatakan kebutuhan likuiditas lebih dominan daripada permintaan terhadap aset lindung nilai, sementara harga emas telah turun 15% sejak konflik dimulai. Menurut laporan CNBC, obligasi pemerintah sebagian besar bergerak turun mengikuti saham.
Tak satu pun dari ini memastikan langkah berikutnya. Imbal hasil Treasury tetap menjadi penggerak utama, dan para trader akan mencermati data AS yang akan dirilis untuk mencari petunjuk sebelum The Fed menggelar rapat pada 27–28 Oktober. Pemilu sela 3 November, tanggal yang dikaitkan Trump dengan janjinya soal Iran, berlangsung tak lama setelah itu. Jika aksi jual obligasi kembali terjadi, titik terendah hari Rabu akan tampak rapuh. Jika situasi tetap tenang, harga emas akan mendapat sedikit ruang bernapas, meski perhitungan imbal hasil riil tidak berubah.