

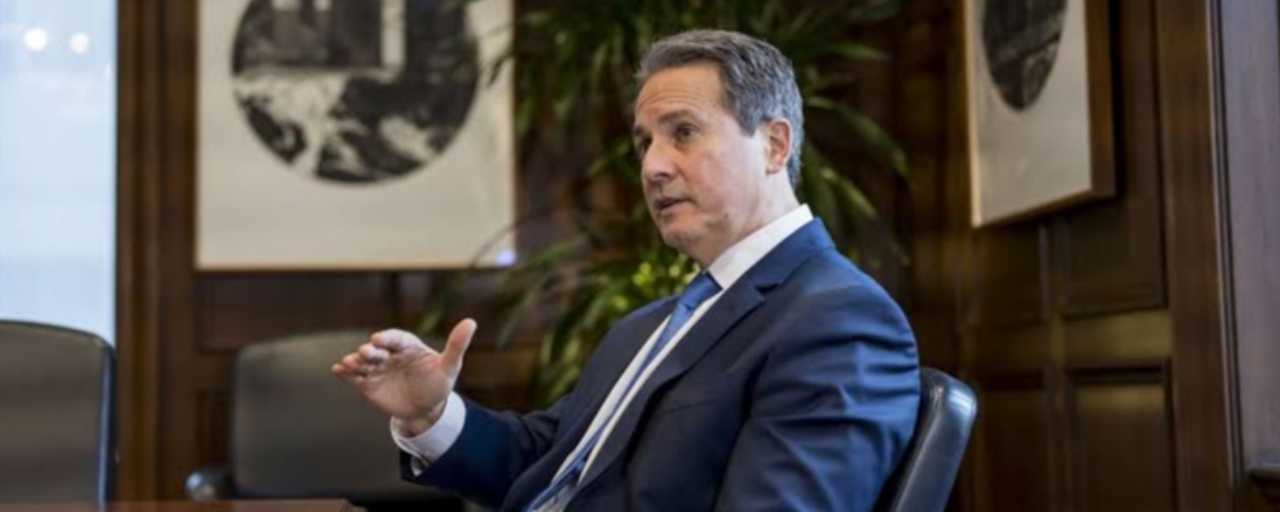

Alberto G. Musalem, Presiden Federal Reserve Bank of St. Louis dan anggota tanpa hak suara Komite Pasar Terbuka Federal (FOMC) pada 2026 karena St. Louis tidak termasuk dalam rotasi regional tahun ini, mendorong kenaikan suku bunga dan mengatakan suku bunga seharusnya naik dalam 6 hingga 9 bulan ke depan. Untuk mengembalikan inflasi ke 2%, menurutnya, Fed perlu memperketat kebijakan moneter lebih lanjut dan harus bertindak tepat waktu untuk membatasi efek putaran kedua.
Inflasi masih tinggi, katanya, dan tekanan permintaan yang persisten serta guncangan pasokan membuatnya tetap tinggi. Kondisi perekonomian memberi The Fed satu tugas yang jelas. Ia menyebut perekonomian cukup kuat dan mengatakan hal terbaik yang dapat dilakukan The Fed adalah menurunkan inflasi, sementara pasar tenaga kerja ia gambarkan seimbang dan stabil, sehingga tidak perlu didinginkan untuk menurunkan harga.
Ia juga menjelaskan faktor-faktor yang mendorong kenaikan imbal hasil. Imbal hasil riil naik terutama karena ekspektasi terhadap suku bunga kebijakan, sementara investasi AI dan defisit pemerintah menambah tekanan. Permintaan modal yang kini mencapai 3% hingga 4% dari PDB seharusnya membuat suku bunga tetap lebih tinggi dibandingkan sebelumnya.
Kekhawatiran fiskal menjadi latar belakangnya. Musalem mengatakan bahwa pemerintah AS telah menempuh jalur fiskal yang tidak berkelanjutan selama bertahun-tahun, para investor menyampaikan kekhawatiran mengenai keberlanjutan fiskal kepadanya, dan pengelolaan utang harus tetap terpisah dari kebijakan moneter.
Ia menegaskan komitmen pada kredibilitas. Ekspektasi inflasi pasar tetap terkendali, katanya; ia tidak melihat kredibilitas The Fed dipertanyakan, dan menyebut independensi kebijakan moneter sebagai aset berharga.
Kutipan Utama:
Kebijakan Moneter
Suku bunga seharusnya naik dalam 6 hingga 9 bulan ke depan
Untuk mengembalikan inflasi ke target, pengetatan kebijakan moneter lebih lanjut akan diperlukan
Kunci untuk mengembalikan inflasi ke 2% tepat waktu dan membatasi efek putaran kedua
Saya menghadiri setiap rapat dengan pikiran terbuka.
Inflasi
Inflasi masih tinggi dan didorong oleh tekanan permintaan yang persisten serta guncangan pasokan
Pasar Tenaga Kerja
Pasar tenaga kerja secara keseluruhan seimbang dan stabil; tidak perlu mendinginkan pasar tenaga kerja untuk menurunkan inflasi
Pertumbuhan & Perekonomian
Perekonomian saat ini cukup kuat; hal terbaik yang dapat dilakukan The Fed adalah menurunkan inflasi
Ada risiko daya beli konsumen melemah
Imbal Hasil & Permintaan Modal
Investasi AI dan defisit pemerintah juga menekan imbal hasil hingga lebih tinggi
Imbal hasil riil naik terutama karena ekspektasi suku bunga kebijakan
Permintaan modal kini mencapai 3% hingga 4% dari PDB
Permintaan modal yang lebih tinggi diperkirakan berlanjut selama 5–10 tahun
Permintaan modal yang kuat kemungkinan akan membuat suku bunga tetap lebih tinggi dibandingkan sebelumnya
Keberlanjutan Fiskal
Pemerintah AS telah menempuh jalur fiskal yang tidak berkelanjutan selama bertahun-tahun
Ada kemungkinan tingkat utang pemerintah pada akhirnya menimbulkan risiko
Mendengar kekhawatiran sejumlah investor mengenai keberlanjutan fiskal
Penting untuk memisahkan pengelolaan utang pemerintah dari kebijakan moneter
Independensi & Kredibilitas The Fed
Ekspektasi inflasi pasar tetap terkendali; ia tidak melihat kredibilitas The Fed dipertanyakan
Independensi kebijakan moneter merupakan aset berharga
Kondisi Keuangan
Kondisi kredit solid dan baik, meskipun ada sedikit masalah di pasar.
Kondisi keuangan telah mengetat secara moderat dan teratur.
Masukan Langsung / Kondisi Ekonomi Riil
Sebagian besar narasumber mengkhawatirkan inflasi dan tidak melihat adanya kekhawatiran terhadap pasar tenaga kerja