



#FedMinutesFocusOnOctoberPause
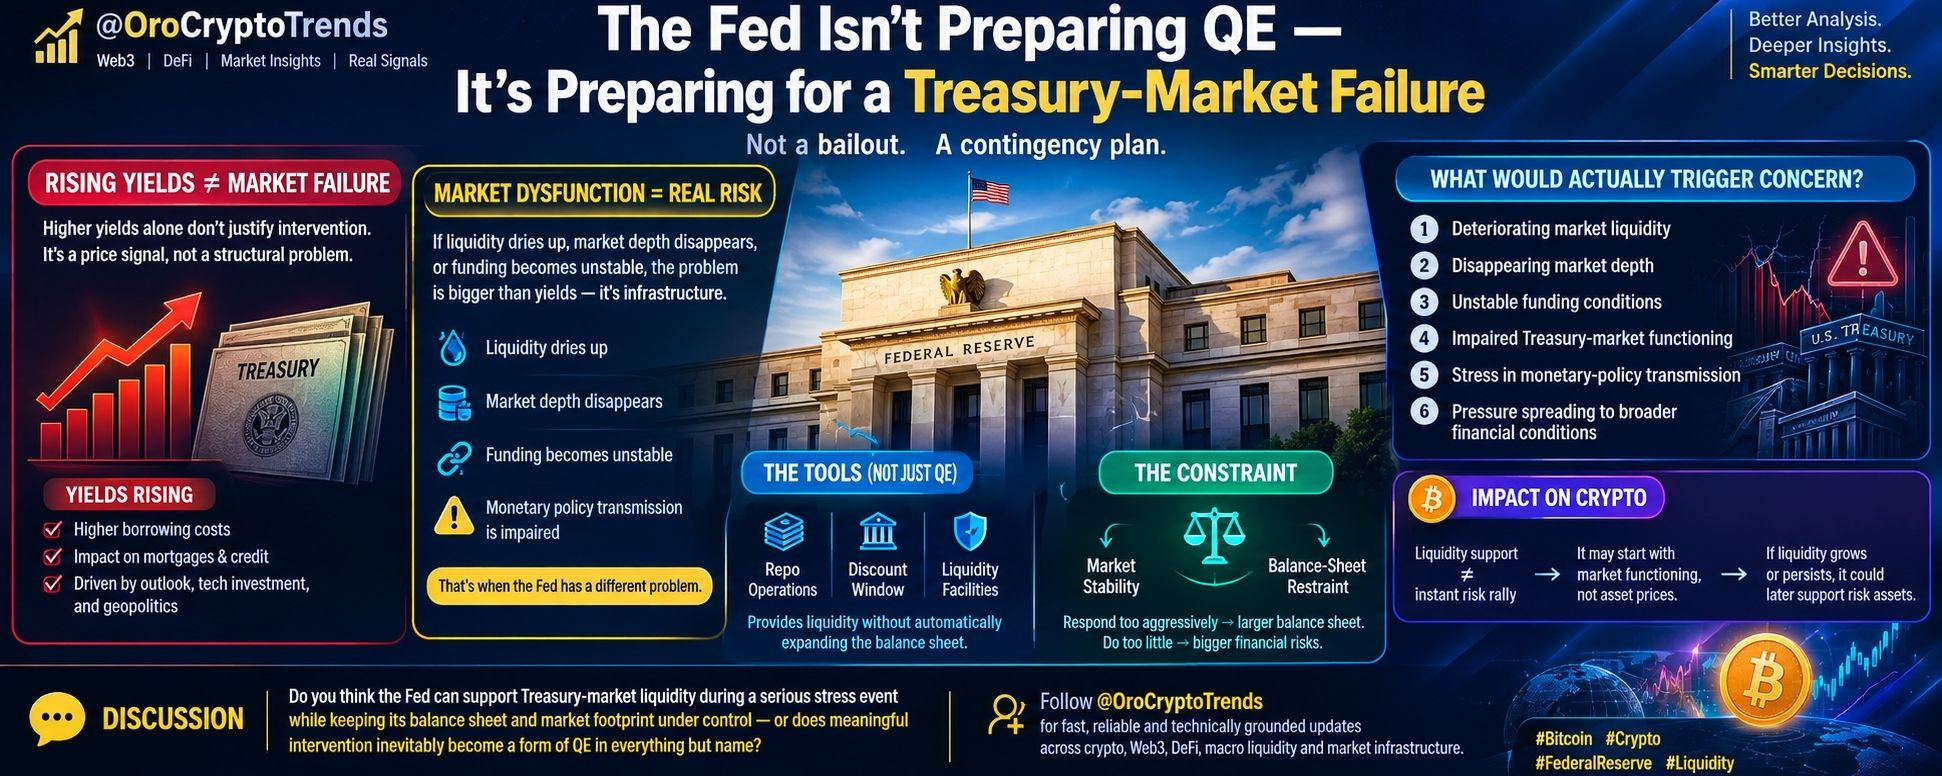
The Fed Tidak Sedang Menyiapkan QE — Melainkan Menyiapkan Potensi Kegagalan Pasar Surat Utang (Treasury)
Bagian paling menarik dari risalah terbaru The Fed bukanlah bahwa para pejabat membahas tekanan di pasar Treasury.
Karena itulah mereka memikirkan responsnya sebelum disfungsi besar-besaran benar-benar muncul.
Risalah rapat Dewan Federal Reserve pada 15–16 September, yang dirilis 7 Oktober, menyebutkan bahwa beberapa peserta meyakini penting untuk merencanakan kemungkinan adanya tekanan di pasar Treasury.
Tapi ada perbedaan penting di sini:
Merencanakan intervensi tidak sama dengan mengumumkan intervensi.
Dan menurut saya, perbedaan itu luput diperhatikan.
Masalah Infrastruktur di Balik Berita Utama
Pasar Treasury bukan sekadar pasar keuangan biasa.
Pasar ini menopang sebagian besar sistem keuangan global.
Surat berharga Treasury memengaruhi biaya pendanaan, agunan, hipotek, derivatif, neraca bank, dan kondisi keuangan yang lebih luas.
Jadi, ada perbedaan yang signifikan antara:
“Imbal hasil Treasury sedang naik.”
dan
“Pasar Treasury tidak lagi berfungsi dengan baik.”
Imbal hasil yang lebih tinggi saja tidak otomatis memberi Fed alasan untuk melakukan intervensi.
Namun, jika kedalaman pasar memburuk, likuiditas menghilang, pendanaan menjadi tidak stabil, atau disfungsi mulai mengganggu transmisi kebijakan moneter, masalahnya berubah.
Pada titik itu, Fed bukan sekadar memantau pergerakan suku bunga.
Ini berkaitan dengan risiko infrastruktur pasar.
Itulah sebabnya bahasa yang digunakan terkait strategi, komunikasi, dan perangkat kebijakan menjadi penting.
Bagian yang Saya Pantau dengan Saksama
Fed tampaknya sedang memikirkan cara merespons disfungsi pasar sambil membatasi jejaknya di pasar Treasury.
Hal itu menciptakan dilema kebijakan yang sulit:
Stabilitas pasar ↔ Pembatasan neraca
Jika Fed merespons secara agresif melalui pembelian aset berskala besar, neracanya dapat berkembang secara substansial.
Namun, jika para pejabat menolak bertindak saat disfungsi pasar Treasury mengancam stabilitas keuangan yang lebih luas, konsekuensinya bisa jauh lebih besar.
Jadi, respons awal tidak harus menyerupai pelonggaran kuantitatif klasik.
Fasilitas likuiditas dan operasi seperti mekanisme repo atau jendela diskonto dapat mengatasi masalah pendanaan dan likuiditas tertentu tanpa setara dengan peluncuran program baru pembelian Treasury berskala besar.
Perbedaan itu penting.
Sinyal yang Berlawanan dengan Arus Utama
Menurut saya, sinyal yang lebih besar bukanlah:
“Fed sedang mempersiapkan QE.”
Notulen ini tidak menunjukkan bukti bahwa Fed telah memutuskan untuk memulai kembali pelonggaran kuantitatif atau melakukan pembelian Treasury darurat.
Sinyal yang lebih menarik adalah:
Fed ingin mengetahui dengan tepat di mana ambang intervensi berada sebelum ambang itu tercapai.
Itulah manajemen risiko.
Bayangkan ini seperti merancang sistem daya darurat.
Anda tidak perlu menunggu jaringan listrik kolaps sebelum memutuskan di mana generator cadangan akan ditempatkan, siapa yang akan mengaktifkannya, dan berapa kapasitas yang siap Anda gunakan.
Fed tampaknya sedang memikirkan masalah serupa terkait kelancaran fungsi pasar Treasury.
Dan itu memberi tahu saya bahwa arsitektur respons layak mendapat perhatian lebih besar daripada tajuk berita.
Apa yang Sebenarnya Akan Memicu Kekhawatiran?
Saya akan memantau mekanisme pasarnya, bukan sekadar imbal hasil Treasury.
Sebagai contoh:
- likuiditas pasar yang memburuk
- kedalaman pasar yang menghilang
- kondisi pendanaan yang tidak stabil
- fungsi pasar Treasury terganggu
- tekanan yang mulai mengganggu transmisi kebijakan moneter
- tekanan yang menyebar ke kondisi keuangan yang lebih luas
Imbal hasil yang lebih tinggi adalah harga pasar.
Disfungsi adalah masalah infrastruktur.
Keduanya bukan hal yang sama.
Hal yang TIDAK Dibuktikan Ini
Mari kita jaga analisis ini tetap cermat.
Notulen tersebut tidak membuktikan bahwa:
❌ QE akan segera terjadi.
❌ Fed sedang menyiapkan dana talangan untuk pasar Treasury.
❌ Krisis pasar Treasury sudah dimulai.
❌ Bitcoin harus segera mengalami reli.
❌ Aset berisiko pasti akan diuntungkan.
❌ Fed telah meninggalkan target neracanya.
Kesimpulan seperti itu akan melampaui bukti yang tersedia.
Presiden Fed Minneapolis Neel Kashkari juga mengatakan bahwa ia menilai pasar Treasury berfungsi normal dan saat ini tidak melihat alasan bagi Fed untuk melakukan intervensi.
Itu konteks yang penting.
Ada perbedaan antara perencanaan kontingensi dan respons krisis yang sedang berlangsung.
Mengapa Pelaku Kripto Perlu Peduli
Menurut saya, di sinilah diskusi tentang kripto menjadi lebih menarik.
Para trader kripto sering menyederhanakan setiap pembahasan tentang likuiditas bank sentral menjadi:
Likuiditas Fed → selera risiko meningkat → Bitcoin naik.
Itu terlalu menyederhanakan masalah.
Mekanisme transmisinya penting.
Jika pada akhirnya Fed menyediakan likuiditas karena disfungsi pasar yang nyata, tujuan awalnya bisa jadi untuk menjaga fungsi pasar, bukan mendorong harga aset.
Namun, jika dukungan likuiditas menjadi cukup besar atau berlangsung cukup lama, dampaknya terhadap keuangan secara lebih luas pada akhirnya bisa relevan bagi aset berisiko.
Itu adalah dampak orde kedua—bukan peluang transaksi Bitcoin yang terjamin.
Dan menurut saya, perbedaan inilah yang menjadi titik awal analisis yang lebih baik.
Pertanyaan Sebenarnya
Pasar seharusnya tidak terobsesi pada:
“Apakah Fed akan mencetak uang?”
Pertanyaan yang lebih tepat adalah:
“Pada titik apa disfungsi pasar Treasury menjadi cukup serius hingga memaksa Fed menggunakan perangkat likuiditasnya?”
Ambang itulah yang akan saya pantau.
Begitu pasar obligasi terpenting di dunia benar-benar tidak lagi berfungsi dengan lancar, arah pembahasan kebijakan akan berubah dengan sangat cepat.
Menurut Anda, bisakah Fed mendukung likuiditas pasar Treasury saat terjadi tekanan serius sambil tetap mengendalikan neraca dan jejaknya di pasar—atau apakah intervensi yang berarti pasti menjadi bentuk QE meski tidak disebut demikian?