

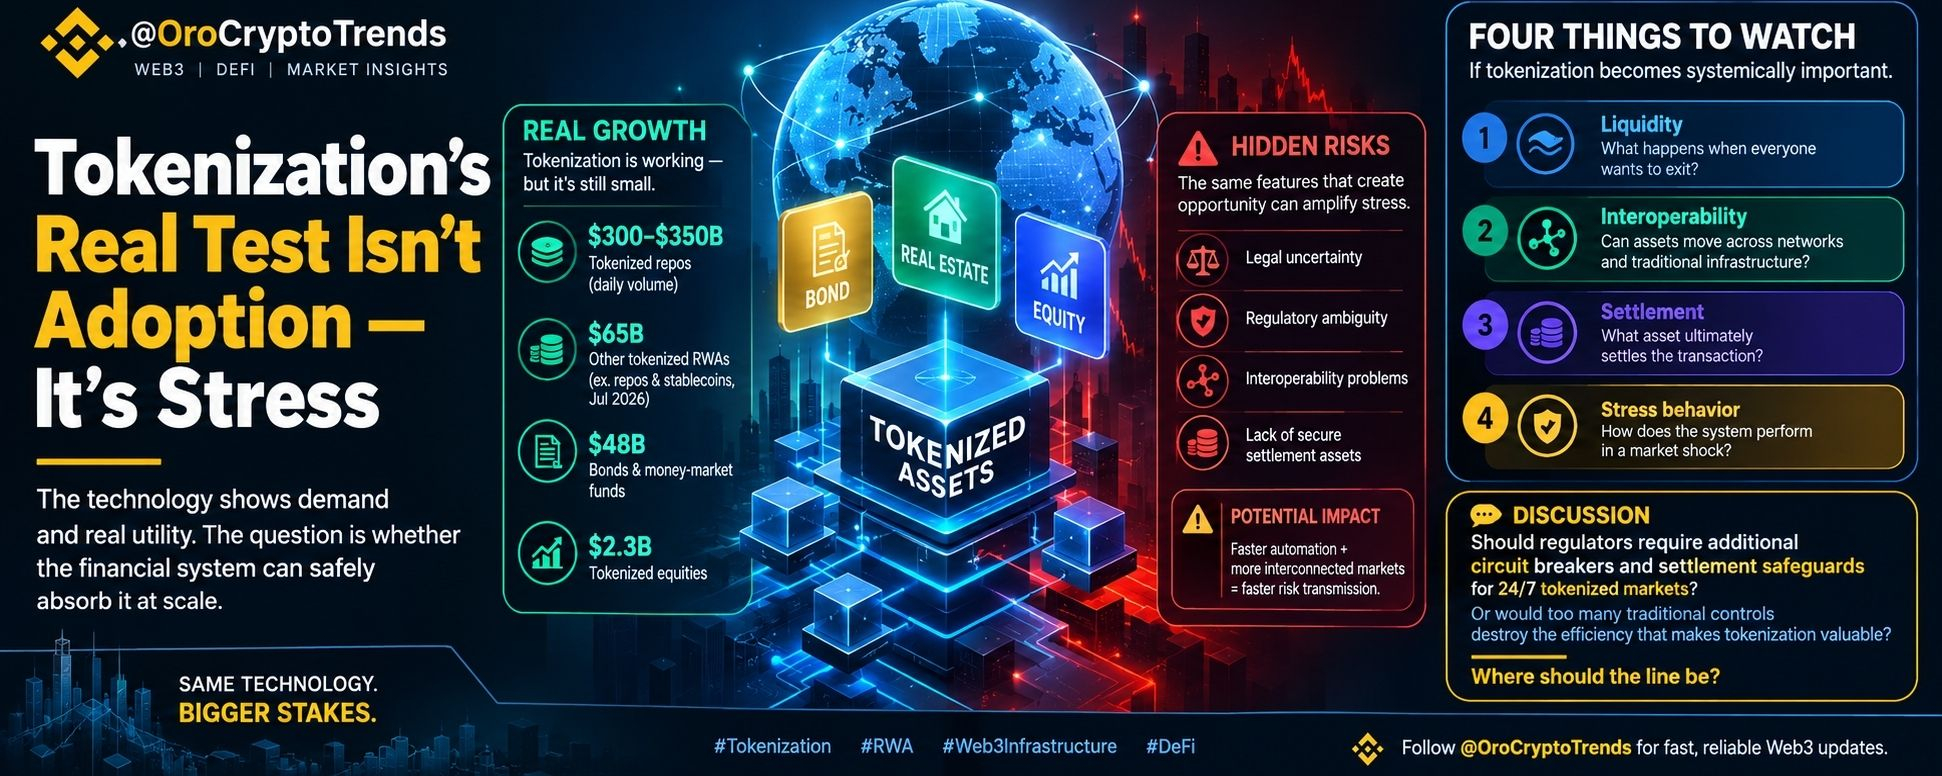


Ujian Sebenarnya Tokenisasi Bukanlah Adopsi—Melainkan Tekanan
Perdebatan tentang tokenisasi sering kali dibingkai secara keliru.
Orang bertanya:
“Seberapa besar aset tertokenisasi bisa berkembang?”
Menurut saya, pertanyaan yang lebih penting adalah:
“Apa yang terjadi ketika pasar keuangan tertokenisasi tumbuh cukup besar hingga bisa gagal?”
Itu adalah persoalan infrastruktur yang sangat berbeda.
Analisis IMF pada 8 Oktober 2026 memberikan pemeriksaan realitas yang penting: tokenisasi berkembang pesat, tetapi ukurannya masih kecil dan pasarnya terfragmentasi jika dibandingkan dengan pasar keuangan tradisional.
Sebagai contoh, repo bertokenisasi dilaporkan memproses volume harian sekitar $300–$350 miliar, sementara aktivitas repo AS mencapai sekitar $13 triliun per hari.
Kesenjangan itu penting.
Ini menunjukkan kepada saya bahwa teknologi tersebut sudah memberikan manfaat nyata bagi keuangan — tetapi kita masih jauh dari kondisi ketika pasar bertokenisasi memiliki bobot sistemik yang sama dengan pasar tradisional.
Dan mungkin justru itulah bagian yang paling menarik.
Blockchain dapat membuat pasar keuangan menjadi:
- lebih cepat
- lebih berkesinambungan
- dapat diprogram
- dipecah menjadi bagian-bagian kecil
- dapat diakses secara global
- lebih mudah diotomatisasi
Namun, setiap keunggulan tersebut dapat memunculkan mekanisme tekanan yang sepadan.
Pasar tradisional memiliki jadwal operasi, perantara, prosedur penyelesaian, dan titik-titik yang memerlukan intervensi manusia.
Pasar berbasis blockchain berpotensi beroperasi 24/7.
Agunan dapat dikelola secara otomatis.
Posisi dapat dilikuidasi secara otomatis.
Aset berpotensi berpindah di antara protokol yang saling terhubung tanpa harus menunggu siklus penyelesaian tradisional.
Hal ini sangat efisien ketika semuanya berfungsi normal.
Namun, bagaimana saat terjadi guncangan?
Efisiensi bisa berubah menjadi percepatan.
Bayangkan sistem keuangan tradisional sebagai jalan raya dengan lampu lalu lintas, pos pemeriksaan, dan persimpangan yang dikendalikan.
Keuangan bertokenisasi bisa lebih menyerupai jalan raya tempat banyak kendali itu dapat diprogram.
Arus lalu lintas bergerak lebih cepat.
Namun, jika terjadi masalah, kemacetan juga bisa menyebar lebih cepat.
Angka-angka ini mengungkap sinyal lain yang meresahkan
Menurut analisis IMF yang dikutip dalam data yang diberikan, aset dunia nyata bertokenisasi selain repo dan stablecoin bernilai sekitar $65 miliar pada Juli 2026.
Obligasi dan dana pasar uang mencakup sekitar $48 miliar.
Nilai ekuitas bertokenisasi hanya sekitar $2.3 miliar.
Jadi, saya tidak akan menafsirkan pasar tokenisasi saat ini sebagai bukti bahwa blockchain telah menggantikan infrastruktur keuangan tradisional.
Belum.
Penafsiran yang lebih menarik adalah bahwa kita sedang menyaksikan perkembangan lapisan infrastruktur sebelum mencapai skala sistemik.
Dan ini memberi regulator, pengembang, serta lembaga keuangan kesempatan untuk menjawab pertanyaan sulit sebelum taruhannya menjadi jauh lebih besar.
Ekuitas bertokenisasi menyingkap masalah yang lebih mendasar
Ada satu temuan yang sangat menarik perhatian saya.
Di pasar ekuitas bertokenisasi AS yang diteliti IMF, lebih dari separuh perdagangan terjadi di luar jam pasar reguler, sementara sekitar 80% transaksi melibatkan saham pecahan.
Itulah jenis fungsi yang dimungkinkan oleh blockchain.
Pasar tidak selalu harus berhenti hanya karena bursa tradisional telah tutup.
Namun, perdagangan berkelanjutan menimbulkan pertanyaan baru:
Apa yang seharusnya terjadi ketika pasar tradisional yang mendasarinya tutup?
Jika saham bertokenisasi terus diperdagangkan semalaman saat pasar utamanya tidak aktif, penemuan harga tidak menghilang.
Aset itu berpindah ke tempat lain.
Analisis IMF dilaporkan menemukan bahwa lebih dari 87% perubahan harga segera setelah jam pasar reguler kemudian tercermin dalam harga di pasar tradisional.
Ini menunjukkan bahwa pasar bertokenisasi belum tentu terisolasi dari penemuan harga tradisional.
Aset-aset itu dapat menjadi bagian darinya.
Dan itulah yang membuat struktur pasar jauh lebih penting daripada sekadar bertanya apakah suatu aset berada “di on-chain”.
Risiko tersembunyi: tekanan yang dapat diprogram
Menurut saya, di sinilah pembahasan tokenisasi perlu menjadi lebih teknis.
Pertanyaannya bukan hanya:
Bisakah kita menempatkan aset di blockchain?
Pertanyaannya adalah:
Logika keuangan apa yang bisa diprogram setelah kita melakukannya?
Mari kita bahas agunan.
Aset on-chain berpotensi menjadi:
ditokenisasi → dijaminkan sebagai agunan → digunakan kembali → dileverage → dilikuidasi secara otomatis
Sekarang, hubungkan beberapa platform.
Guncangan likuiditas di satu tempat perdagangan dapat memengaruhi nilai agunan di tempat lain.
Permintaan penambahan agunan dapat memicu likuidasi.
Likuidasi dapat menambah tekanan jual.
Hal itu dapat mengurangi likuiditas.
Likuiditas yang menurun dapat memicu pergerakan harga yang lebih besar.
Dan pergerakan harga tersebut dapat memicu lebih banyak likuidasi.
Teknologi ini belum tentu menciptakan risiko keuangan yang mendasar.
Namun, teknologi ini berpotensi membuat mekanisme transmisinya lebih cepat, lebih otomatis, dan lebih saling terhubung.
Perbedaan itu sangat penting.
Itulah sebabnya pertanyaan sulitnya bukan lagi “apakah blockchain berfungsi”
Menurut saya, perdebatan besar berikutnya tentang tokenisasi bukan soal apakah blockchain dapat merepresentasikan kepemilikan.
Kita sudah membuktikan bahwa fungsi dasarnya dapat berjalan.
Pertanyaan sulitnya berkaitan dengan infrastruktur:
Siapa pemilik sah aset tersebut?
Apa yang terjadi ketika dua jaringan berbeda pendapat?
Apa yang terjadi ketika likuiditas menghilang?
Apa yang sebenarnya menyelesaikan transaksi tersebut?
Bisakah agunan digunakan kembali di berbagai platform yang saling terhubung?
Siapa yang berwenang ketika protokol mengalami kegagalan?
Apa yang terjadi ketika likuidasi otomatis bertemu dengan pasar yang bergerak lebih cepat daripada sistem keuangan yang mendasarinya?
Ini bukan pertanyaan pemasaran.
Ini adalah pertanyaan tentang skenario kegagalan.
Dan infrastruktur yang andal seharusnya dirancang untuk menghadapi skenario kegagalan, bukan hanya transaksi yang berhasil.
Empat metrik yang akan saya pantau
Jika tokenisasi berkembang dari pasar yang relatif kecil saat ini menuju skala yang benar-benar penting secara sistemik, saya akan berfokus pada empat hal.
1. Likuiditas
Bukan hanya berapa banyak volumenya.
Berapa banyak likuiditas yang tersisa ketika semua orang ingin keluar secara bersamaan?
Pasar bisa terlihat sangat efisien dalam kondisi normal dan menjadi sangat rapuh saat mengalami tekanan.
2. Interoperabilitas
Tokenisasi hanya memberi sedikit nilai jika setiap aset terjebak dalam jaringan yang terisolasi.
Ujian sesungguhnya adalah apakah aset bertokenisasi dapat berinteraksi secara andal dengan:
blockchain lain + kustodian + bursa + bank + infrastruktur penyelesaian tradisional.
3. Penyelesaian
Ini mungkin lapisan yang paling sering diremehkan.
Jika asetnya bertokenisasi tetapi penyelesaiannya masih bergantung pada infrastruktur yang lambat atau terfragmentasi, sebagian efisiensi yang dijanjikan belum terwujud.
Pertanyaan pentingnya menjadi:
Apa aset penyelesaian akhirnya?
4. Perilaku dalam kondisi tertekan
Inilah ujian yang paling saya pedulikan.
Jangan hanya tunjukkan kinerja sistem saat pasar sedang naik.
Tunjukkan kepada saya apa yang terjadi ketika:
- likuiditas anjlok
- nilai agunan turun dengan cepat
- masukan oracle menjadi tidak andal
- likuidasi otomatis berlangsung lebih cepat
- beberapa protokol saling terhubung
- pasar tradisional tutup
- infrastruktur penyelesaian berada di bawah tekanan
Saat itulah infrastruktur mendapatkan kepercayaan.
Saya tidak menafsirkan analisis IMF sebagai pernyataan bahwa:
“Tokenisasi tidak berfungsi.”
Saya menafsirkannya secara berbeda.
Teknologi ini tampaknya mampu menciptakan bentuk baru akses pasar, penyelesaian, dan kemampuan untuk diprogram.
Tantangan yang lebih besar adalah membangun infrastruktur keuangan pendukung agar kemampuan tersebut dapat berkembang tanpa memperbesar ketidakstabilan.
Hal itu mengubah tesis investasi.
Peluang tokenisasi besar berikutnya mungkin bukan sekadar milik pihak yang menokenisasi aset terbanyak.
Peluang itu mungkin menjadi milik pihak yang memecahkan masalah infrastruktur yang membosankan:
interoperabilitas, likuiditas, kustodi, penyelesaian, kepemilikan legal, kendali risiko, dan pemulihan kegagalan.
Karena menempatkan obligasi di blockchain menarik dari segi teknis.
Membuat obligasi itu tetap andal ketika pasar di sekitarnya berada di bawah tekanan ekstrem?
Itulah infrastruktur.
Dan pada akhirnya, tokenisasi akan dinilai dari infrastrukturnya.
Jika pasar keuangan bertokenisasi pada akhirnya beroperasi 24/7 dengan pengelolaan agunan dan likuidasi otomatis, haruskah regulator mewajibkan pemutus sirkuit tambahan dan perlindungan penyelesaian?
Atau, apakah penerapan terlalu banyak kendali pasar tradisional justru akan menghilangkan efisiensi yang sejak awal membuat tokenisasi bernilai?
Di mana batas antara keuangan yang dapat diprogram dan risiko sistemik yang dapat diprogram?