

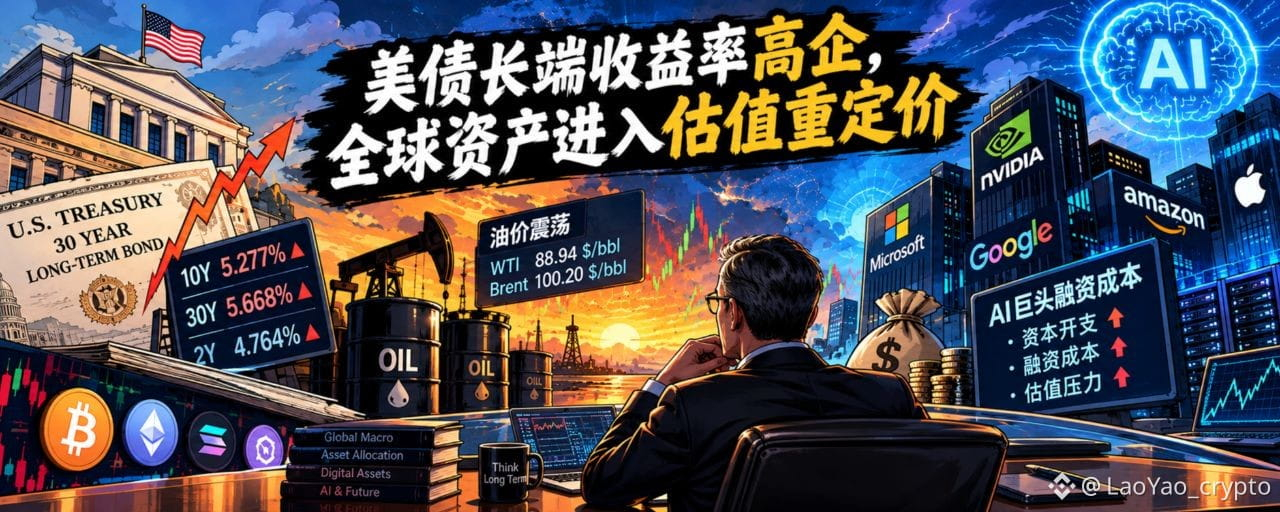
过去24小时,全球市场的核心矛盾进一步集中到一个变量:
——长端美债收益率。
10年期、30年期美债收益率继续处于高位,长端利率上行开始从债券市场向股票、黄金、美元以及加密资产传导。
表面上,这是一次风险资产的高位回调;
更深层看,则是资本市场正在重新计算一个问题:
当资金成本长期维持高位,
AI的巨额资本开支、企业估值与全球风险资产,还能支撑多高的价格?
美联储9月会议纪要显示,多数委员认为年内再加息一次可能仍然合适;
与此同时,部分官员已经开始关注国债市场潜在的流动性风险与市场失灵应对工具。
这意味着:
市场交易的已经不只是“下一次加不加息”,
而是更高的资本成本究竟会持续多久。
🧱 地缘博弈:中东风险仍在影响全球通胀定价
① 美伊博弈持续
美伊博弈仍在持续,中东局势并未真正退出全球资产定价。
能源运输与地区安全风险继续影响市场对未来油价的判断。
-万斯称,伊朗须削减核浓缩才能结束战争;
-川普称"没人知道谁在掌管伊朗"。
-胡塞武装袭击沙特机场,造成人员伤亡。
-伊朗无人机袭击计划威胁英国中东军事基地。
与此同时,IMF近期警告,即便中东冲突出现阶段性缓和,高油价对全球通胀的影响仍可能持续。
这意味着:
战争溢价可以下降,但能源价格冲击未必会同步消失。
② IEA加速释放战略石油储备
10月7日,IEA成员国支持加快落实此前已经宣布的战略石油储备释放,并在可能情况下优先释放柴油库存。
截至目前,3月集体行动所释放的石油约为3.25亿桶;
未来还可能增加约1亿桶供应。
IEA成员仍持有约11亿桶公共应急石油库存,其中柴油超过2亿桶。
这实际上形成了一个重要的市场对冲:
一边是霍尔木兹危机带来的能源供给风险;
另一边是IEA战略储备不断释放。
因此,油价的核心矛盾已经从单纯的“供应中断”转向:
地缘风险 × 战略库存 × 全球需求 × 通胀预期。
💹 资本映射:长端美债成为全球资产的定价锚
美股高位回落,黄金承压,美元走强,加密资产同步调整。
表面看,各类资产走势并不完全一致;
但背后的逻辑越来越统一:
无风险收益率上升 → 风险资产折现率提高 → 估值承压。
尤其是长端美债。
当10年期、30年期美债收益率持续处于高位,
市场实际上是在重新提高全球资本的机会成本。
这对所有高估值资产都意味着同一个问题:
未来的现金流,需要用更高的折现率重新计算。
📊 债市:长端利率仍处高位
10年期美债:5.277%,盘中最高触及 5.362%
30年期美债:5.668%;
2年期美债:4.764%
长端明显比短端更加承压。
这意味着市场担心的已经不仅是一次政策利率调整,而是:
美国长期通胀、财政融资、能源价格与巨额资本需求,共同抬高长期资金成本。
这也是当前全球资产定价最值得关注的变量。
📈 美股:高位获利回吐
纳斯达克:-0.34%
标普500:-0.20%
道琼斯:-0.63%
高位获利回吐,高长债收益率压制估值,AI 板块分化,大盘整体收跌:
市场消化美联储鹰派纪要,资金从高位科技股部分撤出;
VIX 小幅抬升至 15.08,恐慌情绪温和上行。
🛢️ 原油:
WTI:88.94 美元 / 桶;
布伦特:100.20 美元 / 桶;
IEA加快释储,对油价形成压制;
但中东地缘风险以及全球柴油供应紧张,又限制了油价下行空间。
因此,目前油价的核心矛盾依然是:
供应冲击与战略储备释放之间的博弈。
而对于资本市场而言,真正重要的是:
如果油价长期维持高位,美联储的降息空间就会受到进一步约束。
这也是为什么:
油价与美债收益率正在形成联动。
🥇 贵金属 / 外汇:
黄金:4136.70 美元 / 盎司,-1.20%
白银:60.05 美元 / 盎司,-2.59%
美元指数走强,日元小幅反弹,欧元、英镑 承压;
传统逻辑中,地缘风险上升通常利好黄金;
但当前市场出现了另一种更强的力量:
——实际利率上升。
当美元资产能够提供越来越高的实际收益率,
无息资产的机会成本随之提高。
因此,即便地缘风险仍然存在,
黄金的避险属性也可能被高实际利率部分抵消。
💸 Web3 综述:资金向龙头集中
过去24小时,加密市场跟随美股、贵金属同步走弱,BTC 相对抗跌,ETH 与山寨币跌幅更深,资金在加密内部向大市值比特币集中,市场波动率抬升,多空双向爆仓。
总市值: 约2.83 万亿美元,24 小时 -2.63%
$BTC : 约83K,24小时 -2.66%,机构现货 ETF 仍有小额净流入,跌幅小于以太坊与山寨币
$ETH : 约2,569 美元,24小时 -4.75%,相对比特币偏弱:
值得注意的结构变化是:
BTC相对抗跌,ETH与山寨币明显更弱。
这意味着在风险偏好下降阶段,资金开始从高Beta资产向加密市场内部的核心资产集中。
短期而言,加密市场仍然需要观察三个变量:
美债收益率、美元指数、美联储政策预期。
如果长端美债收益率继续上行,风险资产的估值压力仍然难以真正解除。
🏅 AI继续获得美国政策支持
美国当地时间10月8日(周四),白宫"科学:新黄金时代"峰会上,川普将亲自颁发奖章,这是其两届任期内首次亲自颁发这两项荣誉。
国家科学奖章:
-谢尔盖·布林(谷歌联合创始人)
-黄仁勋(英伟达 CEO)
-苏姿丰(AMD CEO)
国家技术与创新奖章:
-迈克尔·戴尔(戴尔科技)
-萨提亚·纳德拉(微软 CEO)
马斯克再次出现在白宫,也成为此次活动受到关注的一个政治与产业信号。
从资本市场角度看,更值得关注的是:
美国对AI、芯片、算力和科技创新的政策支持仍在持续。
AI产业的长期趋势与短期估值压力,正在同时存在。
这也是当前AI资产最复杂的地方:
产业逻辑仍然强,但资本成本正在变贵。
🔥 AI:资本开支狂潮,开始进入“成本竞争”
Anthropic推出Claude Haiku 5.5,推理成本下降75%;
OpenAI下调模型定价正面迎战,AI基础设施资本开支竞赛进一步加剧。
AI行业正在出现一个非常值得关注的变化:
模型能力竞争,正在逐渐转向模型成本竞争。
这意味着AI行业的竞争已经进入:
-谁能够以更低成本,把AI规模化变成商业收入?
这背后其实与美债市场形成了一个有意思的映射:
AI需要大量资本投入,而美债收益率决定全球资本的机会成本。
所以未来真正决定AI估值的,不只是模型能力,
还包括:
融资成本 × 算力成本 × 推理成本 × 商业化效率。
🧘 币圈心学:
美联储最新公布的会议纪要释放偏鹰信号,多数委员认为年内再加息一次可能仍然合适。
与此同时:
-100美元以上的油价
-高位的长端美债收益率
-AI巨额资本开支
-美联储再加息预期
正在形成一个新的资本市场组合。
资本市场所担忧的是这些变量如果同时持续,会不会改变全球资产的估值中枢?
过去几年,市场习惯了低利率、充裕流动性与高估值。
当前的资本市场所面对的是:
——资金越来越贵,资本越来越挑剔。
AI的长期产业趋势并没有因此改变;
但市场愿意给AI多少估值,可能正在发生变化。
这就是今天全球资产定价最值得观察的地方:
产业趋势决定资产的方向,资本成本决定市场愿意给它多少价格。
而长端美债收益率,正在重新成为全球资产定价的那把尺子。
⚠️ 以上为个人观点,仅用于市场观察与交流。
地缘局势变化较快,请注意仓位与杠杆风险,不构成投资建议。
📌 LaoYao( @LaoYao_crypto )
以心学观资本,以周期辨趋势;
在不确定中寻找确定,在波动中锚定价值。