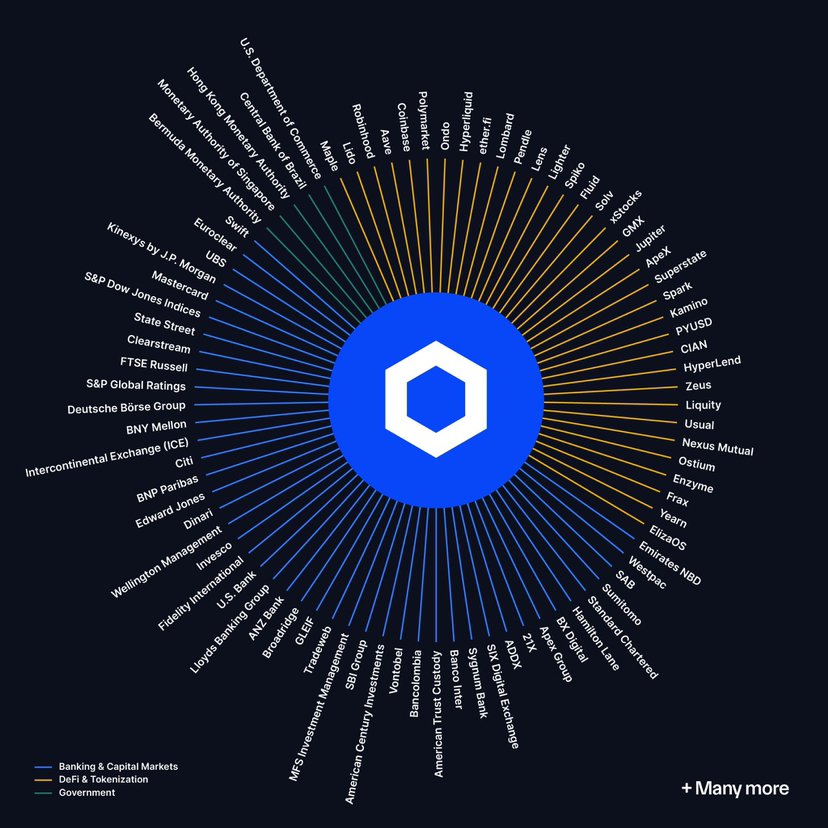
Chainlink mungkin tidak perlu menunggu regulasi yang sempurna untuk menciptakan permintaan organik $LINK ; roda penggerak ekonomi sudah mulai dirakit…
Orang-orang terus bertanya mengapa @chainlink belum mendorong perubahan besar pada tokenomik LINK.
Karena mendorong lonjakan harga tidak pernah menjadi tujuannya! Pembakaran token. Pembelian kembali. Guncangan pasokan. Tentu, semuanya bisa membuat harga LINK meroket, setidaknya untuk sementara…
Namun, tanpa pendapatan berkelanjutan sebagai fondasinya, itu hanya akan menjadi lonjakan harga lain yang digembar-gemborkan dan akhirnya menunggu untuk dijual.
Chainlink sedang membangun sesuatu yang JAUH lebih berdampak: permintaan organik untuk layanan Chainlink, yang dihargai dalam LINK atau dengan cara lain turut menyerap pasokan.
Perhatikan mekanisme yang sudah mulai terbentuk:
✅ NOP dibayar dalam $LINK .
✅ Layanan Chainlink on-chain nonperusahaan dibayar dalam LINK—atau dikonversi menjadi LINK melalui Payment Abstraction.
✅ Reserve berfungsi sebagai penyerap pasokan.
✅ Produk baru yang menarik, Fulcrum, menampilkan biaya dalam $LINK .
Ini bukan proposal tokenomik teoretis, melainkan utilitas yang ditanamkan langsung ke dalam jaringan, sementara LINK membangun fondasi permintaan bagi pasar modal dan utilitas luas dengan potensi tanpa batas.
Di sinilah semuanya menjadi sangat menarik.
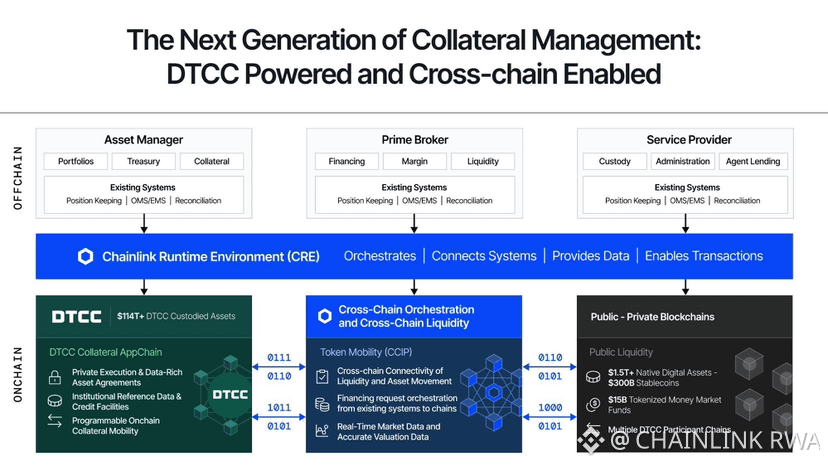
Agunan dan repo tampaknya mulai muncul sebagai salah satu bidang pertama tempat keuangan yang ditokenisasi dapat berkembang dalam kerangka hukum yang sudah ada dan relatif jelas. Kita tidak perlu menunggu semua regulasi pembayaran di Washington rampung sebelum institusi dapat memindahkan agunan. Kita juga tidak perlu menunggu Kongres mengesahkan undang-undang kripto yang sempurna sebelum pasar repo dapat menokenisasi alur kerja.
Chainlink sengaja menempatkan dirinya tepat di dalam lapisan tersebut melalui Fulcrum dan DTCC Collateral AppChain.
Jadi, kita mungkin akan mendapatkan sesuatu yang jauh lebih kuat daripada lonjakan harga akibat rekayasa tokenomik: lonjakan utilitas yang berkelanjutan.
Lebih banyak aktivitas institusional → lebih banyak layanan Chainlink → lebih banyak biaya → lebih banyak permintaan LINK → lebih banyak LINK terserap melalui Payment Abstraction / ekonomi jaringan → pasokan efektif makin ketat.
🔥 Ini berpotensi dimulai sebelum regulator + Kongres selesai merumuskan kerangka regulasi yang akan memungkinkan Chainlink untuk …