


Pada Oktober 2026, pasar kripto berada dalam keseimbangan yang rapuh—Bitcoin pulih secara moderat di kisaran US$86.000, arus dana institusional terus kembali, dan indeks Fear & Greed bertahan di zona “Greed”, tetapi masih jauh dari puncak euforia. Namun, kondisi tiga aset kripto utama—BNB, ETH, dan SOL—jauh lebih rumit daripada yang tergambar dalam indeks: narasi inti mereka sudah lama diserap pasar; peningkatan teknologi Ethereum masih berlangsung, tetapi tekanan dari sisi pasokan mulai terlihat; SOL menemukan jangkar baru di sektor penyelesaian transaksi institusional; sementara BNB mencari peluang pertumbuhan di persimpangan AI dan RWA. Ketika cerita lama tak lagi langka, apakah kenaikan selanjutnya akan berasal dari penilaian ulang fundamental atau ekspansi valuasi yang didorong sentimen? Artikel ini akan menggunakan kerangka analisis “imbal hasil narasi” dan “imbal hasil sentimen”, serta menggabungkan data on-chain terbaru dan dinamika pasar untuk menjawab satu pertanyaan penting: saat puncak pasar bullish tiba, apakah aset kripto utama yang Anda miliki sedang mengusung cerita baru atau menguras sentimen lama?
I. Ketika Pasar Tak Lagi Kekurangan “Cerita Lama”
Perbedaan terbesar pasar kripto 2026 dibandingkan dengan pasar bullish sebelumnya adalah narasi blockchain publik utama kini sudah sangat “terstandarisasi”.
Kisah inti BNB adalah ekosistem platform perdagangan dan blockchain publik berbiaya rendah. Jalur penangkapan nilainya jelas—biaya transaksi Binance, penggunaan Gas di BNB Chain, dan ekspektasi peluncuran token baru di Launchpool. Kisah inti ETH adalah infrastruktur aplikasi on-chain; dari DeFi, L2, hingga RWA, hampir semua sektor populer berkaitan dengan Ethereum. Kisah inti SOL adalah blockchain publik berthroughput tinggi dan ekosistem penerbitan token yang cepat. Berkat biaya transaksi yang sangat rendah dan lingkungan eksekusi yang efisien, SOL telah membangun pijakannya sendiri di bidang koin meme dan aplikasi konsumen.
Masalahnya: mereka yang perlu mendengarnya sudah mendengarnya.
Ketiga cerita ini sudah sepenuhnya diperhitungkan oleh pasar pada 2021, lalu berulang kali diceritakan kembali dalam reli 2024–2025. Ketika sebuah narasi berubah dari “ekspektasi yang dipercaya segelintir orang” menjadi “konsensus yang diterima mayoritas”, efisiensi penetapan harganya meningkat pesat—artinya, pasar sulit memberikan premi valuasi tambahan hanya karena “menemukan nilai BNB/ETH/SOL”.
Bukan berarti blockchain publik ini tidak bernilai. Justru sebaliknya, tingkat kematangan infrastrukturnya jauh lebih baik daripada sebelumnya. Namun, imbal hasil investasi yang berlebih selalu datang dari “perbedaan ekspektasi”, bukan dari “konfirmasi konsensus”. Ketika sebuah cerita tak lagi menimbulkan perbedaan pendapat, cerita itu tak lagi menghasilkan imbal hasil berlebih.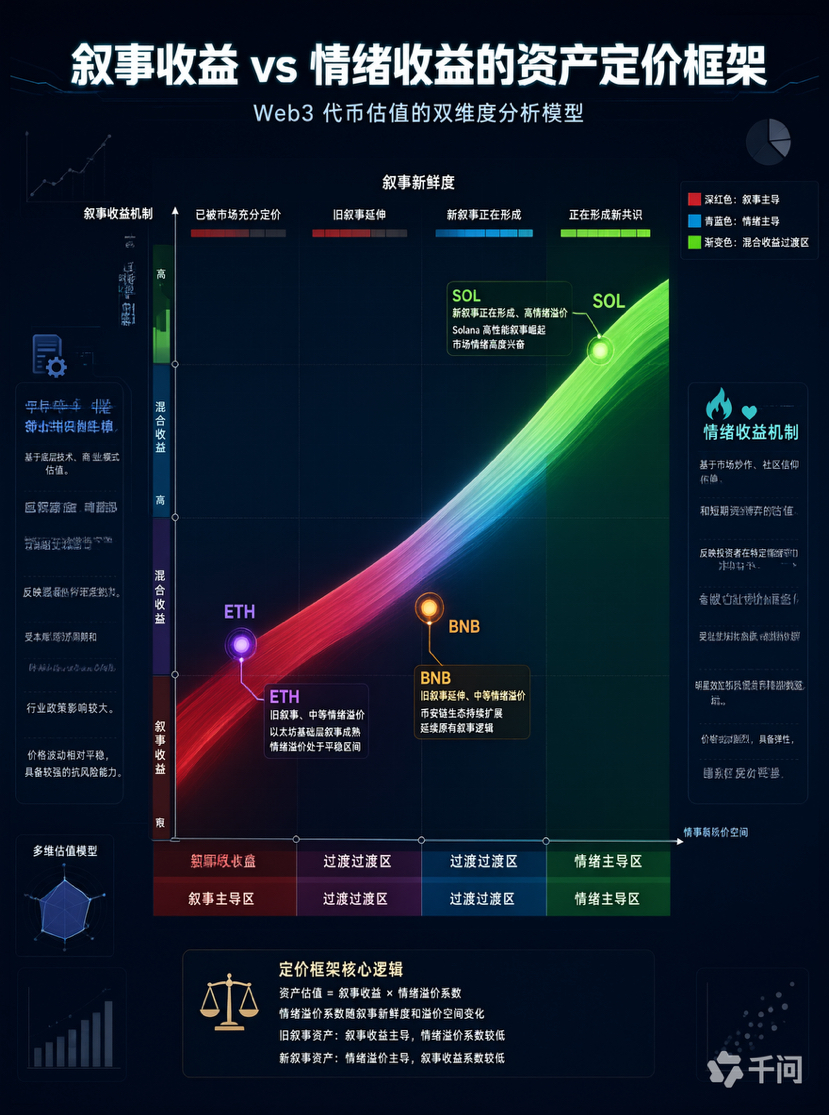
II. Ethereum: Narasi teknis masih bertahan, tetapi “premi kelangkaan” mulai memudar
Ethereum saat ini berada dalam kondisi yang kontradiktif: dari sisi teknis, Ethereum semakin dekat dengan visi skalabilitas dibandingkan sebelumnya; tetapi dari sisi ekonomi token, Ethereum sedang kehilangan aura sebagai “aset deflasi”.
Pada 7 Oktober 2026, Glamsterdam, peningkatan besar Ethereum berikutnya, telah diaktifkan di testnet Sepolia. Peningkatan ini menaikkan batas Gas mainnet dari 60 juta menjadi 200 juta dan memperkenalkan arsitektur eksekusi paralel, sehingga meningkatkan kapasitas pemrosesan L1 secara signifikan. Untuk jangka yang lebih panjang, peta jalan “Lean Ethereum” yang diumumkan Vitalik Buterin berencana merombak modul inti protokol secara bertahap dalam tiga hingga empat tahun ke depan. Peta jalan ini diposisikan sebagai evolusi besar ketiga setelah Merge.
Kemajuan teknis ini nyata dan penting. Namun, ada kenyataan yang canggung: pertumbuhan L2 sedang “menguras” penangkapan nilai mainnet. Biaya transaksi L2 telah turun di bawah 1 sen, pendapatan Gas mainnet terus menyusut, dan pasokan Ethereum beralih menjadi inflasi bersih moderat pada 2026.
Dengan kata lain, narasi teknis Ethereum sedang meningkat, tetapi narasi ekonomi tokennya sedang menurun. Ketika ETH tidak lagi menjadi aset yang secara alami deflasi, “premi kelangkaan” yang dibayarkan investor untuknya perlu dinilai ulang.
Data ETF juga menegaskan perbedaan ini. Sepanjang 2026 hingga saat ini, ETF spot Ethereum mencatat arus masuk bersih kumulatif sekitar 1,5 miliar dolar AS, melampaui sekitar 985 juta dolar AS pada ETF Bitcoin. Namun, arus dana baru-baru ini berbalik arah—dalam sepekan terakhir, ETF Ethereum mencatat arus keluar bersih sebesar 138 juta dolar AS, sedangkan ETF Bitcoin mencatat arus masuk bersih untuk minggu ketiga berturut-turut. Perbedaan arus dana jangka pendek ini menunjukkan bahwa investor institusional juga sedang menilai ulang apakah peningkatan teknis Ethereum dapat diterjemahkan menjadi nilai token yang berkelanjutan.
III. Solana: Lompatan dari “Narasi Blockchain Cepat” ke “Narasi Penyelesaian Transaksi Institusional”
Jika narasi BNB dan ETH pada 2026 lebih merupakan “kelanjutan”, narasi SOL sedang mengalami “peningkatan” yang substansial.
Pada 6 Oktober 2026, Solana Foundation merilis solusi penyelesaian terbuka untuk lembaga keuangan bernama “Solana DvP”, yang mendukung penyelesaian sekuritas dan pembayaran secara bersamaan di blockchain. Tujuannya adalah mempersingkat siklus penyelesaian sekuritas tradisional dari 1–2 hari menjadi beberapa detik. JPMorgan turut memberikan konsultasi dalam perancangan solusi ini.
Ini adalah sinyal yang patut ditanggapi dengan serius. DvP (Delivery versus Payment) adalah mekanisme inti dalam penyelesaian transaksi sekuritas, yang selama ini didominasi oleh lembaga kliring terpusat. Solana Foundation memindahkannya ke blockchain dan melibatkan JPMorgan, yang berarti narasi SOL mulai berkembang dari “blockchain publik berkinerja tinggi” menjadi “lapisan penyelesaian keuangan kelas institusional”.
Yang lebih penting, pendapatan aplikasi on-chain Solana terus membuktikan nilai komersial narasi ini. Pendapatan aplikasi mencapai 365 juta dolar AS pada kuartal ketiga, memimpin seluruh blockchain publik selama sepuluh kuartal berturut-turut. Pendapatan aplikasi pada September mencapai 180 juta dolar AS, tertinggi dalam sembilan bulan, dan menyumbang 32% dari pendapatan lintas-chain. Platform aset digital Fiserv juga telah terhubung ke Solana, menjangkau lebih dari 90 bank dan koperasi kredit.
Dari “cepat” menjadi “digunakan institusi untuk menyelesaikan transaksi”—ini adalah lompatan kualitatif. Jika Solana dapat terus menarik lembaga keuangan tradisional untuk menggunakannya sebagai infrastruktur penyelesaian, logika valuasi SOL akan bergeser dari “narasi blockchain publik” menjadi “narasi infrastruktur keuangan”—ruang dan kepastian penetapan harga yang terakhir jauh lebih tinggi daripada %, yang pertama.
Tentu saja, risikonya juga tetap ada. Harga SOL saat ini berada di sekitar 119 dolar AS. Pada Oktober, beberapa proyek dalam ekosistem Solana menghadapi pembukaan token, termasuk pembukaan bertahap sekitar 1,66 miliar token pada 2 Oktober. Tekanan dari sisi pasokan tetap menjadi faktor penting bagi harga dalam jangka pendek.
IV. BNB: Mencari “Kurva Kedua” di Persimpangan AI dan RWA
Dilema narasi BNB adalah contoh yang paling khas: nilai intinya sangat terikat pada ekosistem perdagangan Binance, sementara batas atas pertumbuhan platform perdagangan sudah terlihat jelas.
Namun, BNB Chain sedang menjajaki dua arah yang menjanjikan.
Arah pertama adalah RWA (aset dunia nyata). BNB Chain telah menjadi blockchain pertama yang nilai pasar saham dan ETF tertokenisasinya melampaui 1 miliar dolar AS. Volume perdagangan RWA di 1inch pada BNB Chain tumbuh 85% dalam enam bulan terakhir. Hingga 5 Oktober, bStocks mencakup 87 RWA dan ETF, dengan nilai terdistribusi sekitar 855 juta dolar AS.
Arah kedua adalah infrastruktur AI Agent. BNB Agent SDK telah diluncurkan di mainnet, menyediakan kerangka kerja standar bagi pengembang untuk membangun, menerapkan, dan memonetisasi AI Agent. Kegiatan “Set and Earn” yang dimulai pada 1 Oktober mengundang sembilan pasar AI Agent untuk berpartisipasi, mendorong pengguna mempekerjakan Agent dan membangun Agent mereka sendiri.
Kedua arah ini memiliki satu kesamaan: keduanya berupaya menemukan sumber nilai tambahan bagi BNB Chain “di luar perdagangan”. Jika BNB Chain dapat menjadi salah satu lapisan penyelesaian utama untuk RWA dan AI Agent, maka nilai token BNB tidak lagi hanya bergantung pada volume perdagangan Binance, tetapi akan mendapat dukungan mandiri dari aktivitas on-chain.
Namun, terus terang saja, kedua sektor ini masih berada pada tahap awal. Kapitalisasi pasar RWA sebesar 1 miliar dolar AS hanya mencakup porsi yang sangat kecil dari total kapitalisasi pasar kripto, sementara aktivitas ekonomi AI Agent on-chain juga belum mencapai skala yang berarti. Narasi “kurva kedua” BNB memang nyata, tetapi bobotnya dalam penentuan harga masih sangat rendah.
V. Batas Keuntungan dari Sentimen: Apa yang Dikatakan Indeks Keserakahan
Indeks Fear & Greed memberikan gambaran tentang sentimen pasar. Per 6 Oktober, indeks tersebut berada di angka 74, dalam kisaran “serakah”; rata-rata 7 harinya 70 dan rata-rata 30 harinya 67. Pada 2 Oktober, indeks sempat mencapai 72, lalu turun sebentar ke 65 pada 4 Oktober.
Angka-angka ini menyampaikan pesan bahwa pasar cenderung bullish, tetapi masih jauh dari euforia.
Jika dibandingkan dengan masa lalu, indeks Fear & Greed sempat bertahan di atas 80 dalam waktu lama saat puncak pasar bullish 2021. Dalam reli setelah ETF Bitcoin disetujui pada awal 2024, indeks itu juga berkali-kali menyentuh angka di atas 85. Angka 74 saat ini menunjukkan bahwa sentimen pasar berada dalam kondisi “optimistis, tetapi berhati-hati”.
Namun, “keserakahan yang moderat” inilah yang justru menjadi sumber bahaya. Saat sentimen pasar belum mencapai titik ekstrem, investor mudah terjebak dalam ilusi: masih ada ruang untuk naik, ini belum puncaknya. Psikologi seperti ini membuat orang lengah dalam menilai “kualitas narasi”—toh sentimen masih kuat, kalau harga naik berarti semuanya benar.
Dalam laporan tanggal 7 Oktober, Wintermute menyatakan bahwa Bitcoin dan token-token utama masih berada di tahap awal pasar bullish, sehingga belum terlambat untuk masuk sekarang. Citi juga menaikkan target harga Bitcoin 12 bulan menjadi 113.000 dolar AS dan target harga Ethereum menjadi 3.028 dolar AS, dengan alasan “kekhawatiran akan depresiasi mata uang kembali muncul” dan “penyusunan aturan regulasi semakin cepat”.
Institusi bersikap bullish, sentimen berada di zona serakah, tetapi kualitas narasinya makin beragam. Inilah kondisi yang paling mudah membuat orang “kaya selama beberapa menit”—harga naik, pembicaraan semakin ramai, tetapi logika yang menopang kenaikan semakin bergantung pada “pembeli berikutnya bersedia membayar lebih mahal”, bukan pada “nilai intrinsik aset ini sedang bertumbuh”.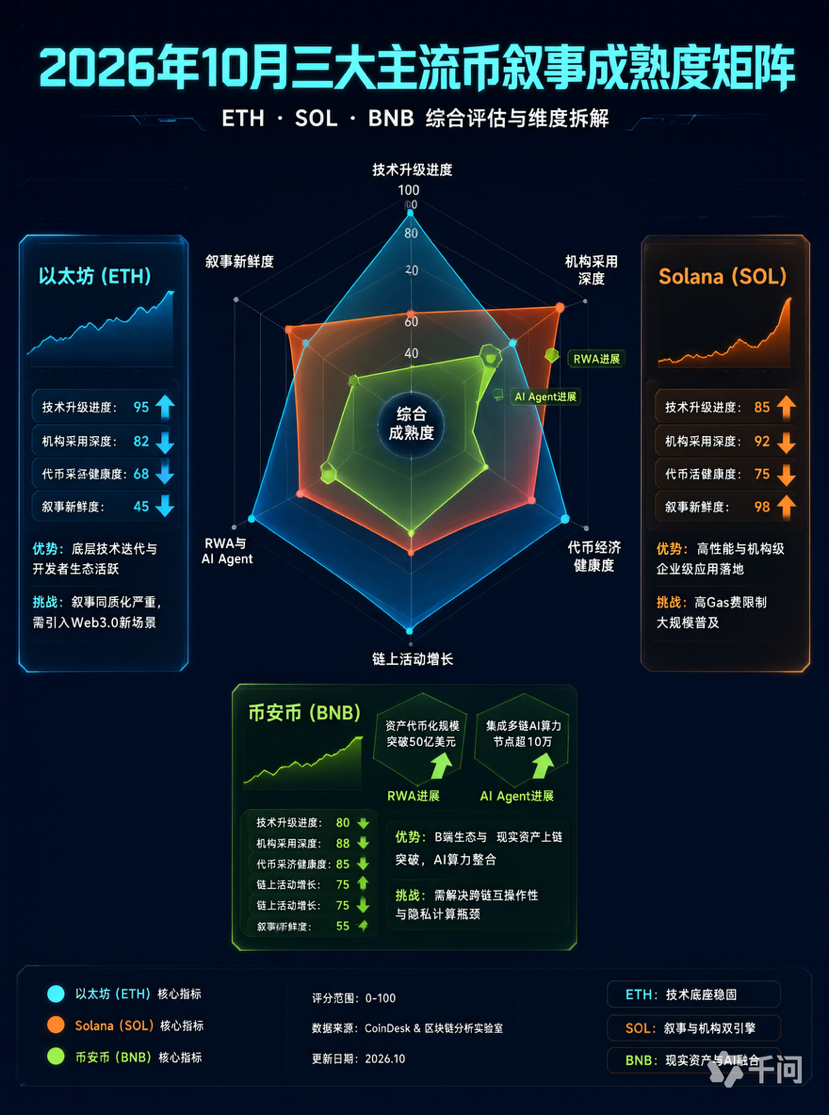
VI. Kerangka untuk Menilai Dua Pertanyaan
Kembali ke hal yang paling praktis: saat membuka aplikasi harga berikutnya, cukup ajukan dua pertanyaan.
Pertanyaan pertama: Apakah benar-benar ada narasi baru?
Untuk ETH, jawabannya bergantung pada apakah peningkatan Glamsterdam dapat menemukan keseimbangan baru antara pertumbuhan L2 dan penangkapan nilai L1. Jika peningkatan batas Gas hanya membuat L2 lebih murah, sementara pendapatan mainnet terus menyusut, maka “keuntungan narasi” dari peningkatan teknis tidak akan berubah menjadi “keuntungan nilai” bagi token.
Untuk SOL, penerapan skema DvP dan keterlibatan JPMorgan merupakan sinyal positif, tetapi perlu diamati apakah volume penyelesaian transaksi institusional benar-benar akan masuk ke blockchain. Pertumbuhan pendapatan aplikasi yang berkelanjutan merupakan indikator validasi yang lebih dapat diandalkan.
Untuk BNB, arah RWA dan AI Agent sudah tepat, tetapi skalanya saat ini belum cukup untuk mendukung penilaian ulang valuasi secara mandiri.
Pertanyaan kedua: Apakah kenaikan harga mulai digerakkan oleh emosi?
Saat ini indeks Fear & Greed berada di angka 74, dalam kisaran “serakah, tetapi belum euforia”. Ini berarti premi sentimen belum terkuras secara berlebihan, tetapi juga berarti pasar semakin peka terhadap “kabar baik”. Jika muncul sinyal-sinyal berikut—SOL naik lebih dari 10% dalam sehari tanpa katalis yang jelas, ETH mengalami pola “jual berdasarkan ekspektasi” setelah peluncuran mainnet Glamsterdam, atau BNB melonjak cepat karena kabar RWA tetapi aktivitas on-chain tidak ikut meningkat—maka kita perlu waspada terhadap surutnya keuntungan yang didorong sentimen.
BNB, ETH, dan SOL masih termasuk aset dengan dukungan fundamental terkuat di pasar kripto. Namun, “memiliki fundamental” dan “memiliki keuntungan narasi” adalah dua hal berbeda. Yang pertama membuat Anda bertahan di pasar bearish, sedangkan yang kedua membuat Anda meraih imbal hasil berlebih di pasar bullish.
Ketika cerita lama tak lagi langka, hal yang benar-benar patut diperhatikan adalah proyek-proyek yang sedang mengubah “peningkatan teknologi” atau “adopsi institusional” menjadi aktivitas ekonomi yang berkelanjutan. Skema DvP Solana dan langkah BNB di bidang RWA adalah dua contoh “peningkatan narasi” yang paling layak dipantau pada 2026. Dampak peningkatan Glamsterdam Ethereum perlu diuji dengan data pendapatan mainnet.
Saat membuka aplikasi harga berikutnya, tentukan dahulu apakah yang muncul adalah “cerita baru atau sentimen lama”, baru putuskan apakah akan ikut berpartisipasi. Jangan menunggu sampai muncul candle dengan bayangan atas panjang baru teringat akan risiko—saat itu, keuntungan yang belum direalisasikan sudah menjadi kenangan.\u003ct-163/\u003e\u003ct-164/\u003e\u003ct-165/\u003e\u003ct-166/\u003e\u003ct-167/\u003e\u003cc-168/\u003e

\u003cc-55/\u003e

\u003cc-40/\u003e

