

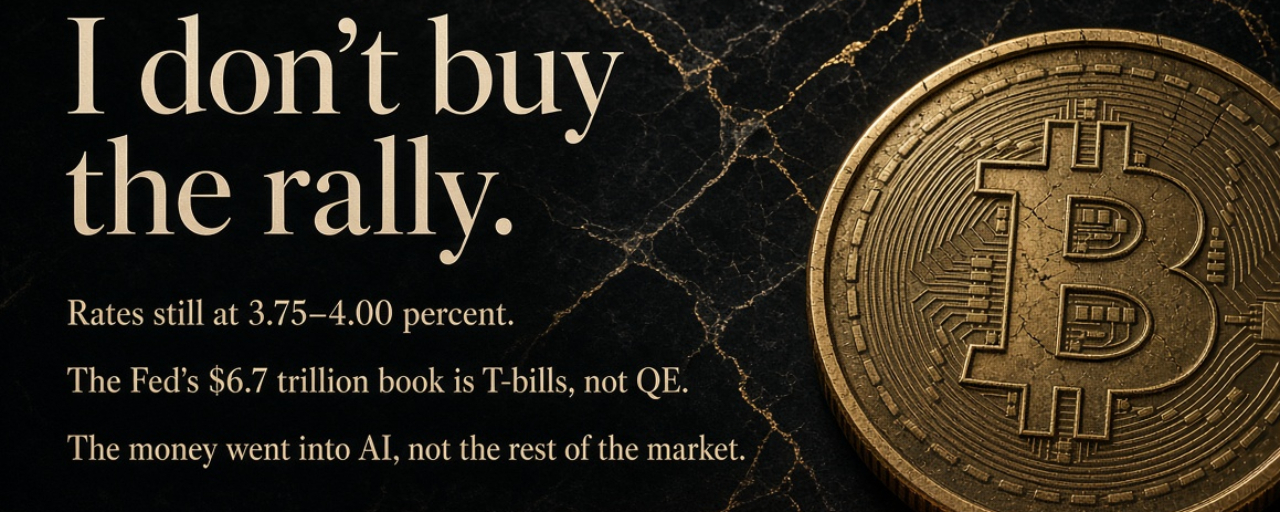
Saya tidak yakin putaran ini akan terus naik. Bukan berarti saya memperkirakan kejatuhan, hanya saja tidak ada alasan yang memastikan kenaikan. Fakta bahwa kenaikan suku bunga tidak menjatuhkan pasar hanya menunjukkan bahwa kabar buruk sudah terserap, bukan berarti masih ada ruang untuk naik.
Pengetatan suku bunga masih berlanjut. Pada September, Federal Reserve menaikkan suku bunga dana federal ke 3,75%–4,00%, disetujui dengan suara bulat, 12–0—kenaikan pertama dalam tiga tahun. Median dot plot untuk akhir tahun sekitar 4,1%; dari 18 pejabat, 12 memperkirakan masih akan ada satu kenaikan lagi tahun ini. Pernyataan kebijakan menghapus kalimat “inflasi tinggi berasal dari guncangan energi” dan menggantinya dengan komitmen untuk kembali ke 2% dengan lebih cepat. Ini langkah yang mereka ambil sendiri, bukan karena melihat harga minyak turun. Belakangan, peluang suku bunga tidak dinaikkan pada Oktober merosot; itu hanya berarti pasar suku bunga jangka pendek terhindar dari satu kejutan. Kenaikan lagi pada Desember tetap menjadi skenario dasar utama. Jepang juga sedang menaikkan suku bunga. Tak satu pun dari kedua pihak beralih ke pelonggaran.
Neraca memberikan gambaran yang lebih jelas. Pada 30 September, total aset Fed mencapai 6,743 triliun dolar AS, dengan puncak sekitar 8,97 triliun pada April 2022. Pengurangan neraca berhenti pada Desember 2025. Setelah itu, pembelian yang dilakukan adalah surat utang negara jangka pendek untuk mempertahankan cadangan bank pada tingkat yang memadai, sekitar 3 triliun dolar AS—bukan pelonggaran kuantitatif. Fasilitas reverse repo overnight hampir kosong. Penghentian pengurangan neraca dilakukan karena khawatir cadangan kembali turun, bukan untuk menggelontorkan uang ke pasar. Jika neraca ini benar-benar mendorong aset berisiko, kita perlu melihat pembelian obligasi jangka panjang, cadangan yang terus meningkat, dan suku bunga riil yang turun. Tak satu pun terjadi.
Suku bunga jangka panjang masih menjadi beban. Imbal hasil obligasi pemerintah AS bertenor 10 tahun berada di sekitar 5,25%; pada awal perdagangan sempat dilaporkan mencapai 5,29%, level tertinggi dalam beberapa tahun. Indeks dolar sekitar 102,5. Bitcoin tidak memberikan bunga, dan biaya untuk memilikinya adalah suku bunga riil ini. Selama biaya itu tidak turun, kelipatan valuasi tak bisa mengembang. Nasdaq bisa mencetak rekor tertinggi baru tanpa Bitcoin ikut naik. Tiga kali Bitcoin mencoba menembus 87 ribu dolar AS, tiga kali pula tertolak. Harga kini tertahan di kisaran 85 ribu–86 ribu, masih 32% di bawah puncaknya sekitar 126 ribu dolar AS pada Oktober tahun lalu. Level 87 ribu–87.500 adalah tembok, dan harga pembukaan 2026, sekitar 87.570, juga berada di dekatnya.
Uang mengalir ke AI, bukan ke sektor lain. Belanja modal Microsoft, Google, Amazon, dan Meta tahun ini sekitar 730 miliar dolar AS, naik dari sekitar 410 miliar tahun lalu. Pendapatan langsung dari AI hanya sekitar 25 miliar dolar AS—cukup untuk menutup 4% belanja modal. Lebih dari 90% arus kas operasi diinvestasikan kembali, sementara komitmen di luar neraca masih sekitar 1,65 triliun dolar AS. Pembangunan pusat data menyerap modal, listrik, dan chip, sehingga perumahan, pabrik, mobil, dan komputer harus mengantre. Siapa pun yang bersaing dengan mereka mendapatkan biaya bunga yang lebih mahal. Satu dolar tambahan di sisi marginal kini bukan lagi berasal dari pendapatan mereka sendiri, melainkan dari utang, kredit swasta, dan dana pensiun.
Penciptaan kekayaan terkonsentrasi, sehingga indeks menghijau sementara pasar tetap lesu. Sejak ChatGPT diluncurkan, sekitar tiga perempat kenaikan S&P 500 berasal dari 20 perusahaan, dengan Nvidia sendiri menyumbang sekitar 16%. Menurut salah satu perhitungan, saham-saham yang terkait AI mencakup hampir setengah kapitalisasi pasar S&P 500—lebih terkonsentrasi daripada saat puncak gelembung dot-com. Indeks berbobot sama telah turun selama tujuh pekan berturut-turut; terakhir kali penurunan seperti ini terjadi pada 2022, dan sebelumnya pada 2002. Kurang dari seperempat saham konstituen masih berada di atas rata-rata pergerakan 50 hari. Saham konsumen non-esensial tertinggal, dan beberapa saham pakaian turun sekitar separuh dalam setahun terakhir. Mereka yang tidak memiliki saham puluhan perusahaan itu tidak menikmati kekayaan tersebut.
Di pasar kripto, gambaran ini juga cocok. ETF Bitcoin spot baru saja mencatat arus keluar bersih sekitar 90 juta dolar AS. Sebelumnya sempat ada arus masuk, tetapi harga tetap bergerak dalam kisaran yang sama. Arus masuk berarti perpindahan kepemilikan, bukan ekspansi kelipatan valuasi. Indeks Fear and Greed berada di 73, masih dalam zona serakah. Mereka yang menyerukan bahwa Oktober pasti naik mengandalkan statistik 13 tahun terakhir: 10 kali naik, 3 kali turun, dengan rata-rata imbal hasil bulanan sekitar 17%. Statistik bukanlah pesanan beli untuk bulan ini. Saat jumlah orang yang menyerukan kenaikan lebih banyak daripada pembeli, kondisi seperti ini paling mudah membuat orang membeli di batas atas kisaran harga.
Karena itu, saya tidak optimistis harga akan naik. Likuiditas bukan tidak ada; likuiditas hanya enggan meninggalkan AI dan suku bunga jangka panjang. Untuk mengubah pandangan, saya hanya memperhatikan dua hal: imbal hasil obligasi pemerintah AS bertenor 10 tahun turun secara nyata, atau Bitcoin ditutup di atas 87 ribu pada grafik harian dan ETF mencatat arus masuk bersih selama beberapa pekan berturut-turut. Jika salah satunya tidak terpenuhi, sejarah Oktober tetap hanya sejarah. Jika level 84 ribu–85 ribu tak mampu bertahan, kepercayaan yang sedikit demi sedikit terkumpul setelah kenaikan suku bunga akan terkikis kembali.#币安推出BinanceIntelligence #比特币三度受阻8.7万美元 #sol #ETH