

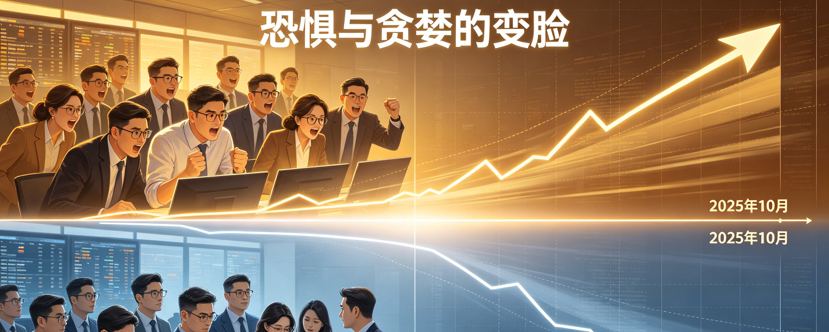

Setahun lalu, Bitcoin menyentuh rekor tertinggi sepanjang masa di sekitar US$126.000 pada bulan Oktober. Setahun kemudian, harganya turun ke kisaran US$85.000, merosot sekitar 32%. Harga memang turun, tetapi struktur pasar sedang mengalami perubahan mendasar—jumlah perusahaan publik yang memegang BTC meningkat dari hanya beberapa menjadi lebih dari 105 perusahaan, arus masuk bersih bulanan ETF spot masih mencapai US$2,65 miliar, dan korelasi 30 hari antara Bitcoin dan S&P 500 turun ke level terendah sejak kejatuhan FTX. Dengan memadukan data pasar terbaru dan kalender peristiwa makro, artikel ini membahas satu pertanyaan utama: ketika BTC berubah dari aset ritel menjadi aset institusional, apakah kerangka strategi investor juga perlu ditingkatkan? Jawabannya mengarah ke satu hal—beralih dari investasi prediktif yang bergantung pada satu siklus empat tahunan ke pengelolaan posisi multidimensi berdasarkan toleransi risiko.
I. Harga turun 32%, tetapi fondasi pasar semakin kuat
Dalam setahun terakhir, Bitcoin turun sekitar 32% dari rekor tertingginya pada Oktober dan kini bergerak di kisaran 85.000 dolar AS. Jika hanya melihat harga, perjalanan ini memang mengecewakan. Namun, jika melihat gambaran yang lebih luas, pelajaran terbesar tahun ini bukanlah kerugian yang belum terealisasi, melainkan perubahan mendalam pada logika dasar pasar.
Institusi masuk ke pasar dengan laju yang belum pernah terjadi sebelumnya. Di antara perusahaan publik, Strategy memiliki 848.000 BTC, MetaPlanet memiliki 44.000 BTC, Twenty One yang didukung Tether memiliki 43.514 BTC, dan MARA memiliki 35.577 BTC. Perusahaan manajemen aset Strive menambah 2.000 BTC pada awal Oktober dengan nilai 169 juta dolar AS, sehingga kepemilikannya naik menjadi 29.462 BTC. Perusahaan itu menargetkan untuk menempati posisi kedua dalam daftar kepemilikan perusahaan publik pada akhir tahun ini. Jumlah perusahaan publik yang memiliki lebih dari 100 BTC kini mencapai 105, padahal setahun lalu angkanya masih di bawah 100.
ETF spot juga memberikan dukungan yang kuat. Pada September, ETF Bitcoin spot AS mencatat arus masuk bersih sebesar 2,65 miliar dolar AS. Angka ini memang lebih rendah dibandingkan 3,52 miliar dolar AS pada Agustus, tetapi menjadi arus masuk bersih bulanan tertinggi kedua sejak Oktober 2025. Pada periode yang sama, ETF Ethereum spot mencatat arus masuk bersih sebesar 832 juta dolar AS, juga dengan kinerja yang mengesankan.
Data on-chain juga menunjukkan hal yang sama. Dompet yang menyimpan antara 10 hingga 10.000 bitcoin telah menambah kepemilikan sebanyak 41.025 BTC dalam 10 hari terakhir, sehingga total kepemilikan mereka kembali ke level tertinggi sejak pertengahan Agustus. Dalam 30 hari, paus mengakumulasi sekitar 75.000 BTC, sementara investor ritel justru melepas kepemilikannya.
II. Apakah siklus empat tahunan “sudah tidak berlaku”?
Siklus empat tahunan Bitcoin pernah menjadi pegangan bagi para pelaku pasar kripto. Halving, pasar bullish, puncak, kehancuran, lalu halving lagi—siklus ini berulang tiga kali dan membuat banyak investor terpaku pada pola tersebut.
Namun, kali ini pola tersebut mulai terpatahkan. Bitwise menyebut 2026 berpotensi mematahkan pola siklus yang ada, Grayscale menyatakan secara tegas bahwa pasar kripto telah memasuki era institusional yang baru, sementara 21Shares bahkan menyebut dengan jelas bahwa “siklus empat tahunan Bitcoin telah retak”. Michael Saylor, pendiri Strategy, telah menyatakan secara terbuka pada April 2026 bahwa siklus empat tahunan sudah berakhir dan harga akan digerakkan oleh arus modal, bukan guncangan pasokan akibat halving.
Data mendukung penilaian ini. Korelasi Bitcoin dengan S&P 500 selama 30 hari telah turun ke level terendah sejak keruntuhan FTX. Bitcoin sedang beralih dari aset berisiko menjadi sarana penyimpan nilai. Ki Young Ju, pendiri CryptoQuant, menyatakan bahwa arus masuk dari ETF institusional dan dana kustodian telah meredam volatilitas, sehingga kenaikan pada siklus kali ini diperkirakan hanya 3 hingga 5 kali lipat dari titik terendah, bukan hingga 10 kali lipat seperti yang kerap terjadi sebelumnya. Dengan kata lain, pasar bullish tidak akan lenyap, tetapi bentuknya berubah—volatilitas lebih rendah, laju lebih lambat, dan digerakkan oleh arus dana, bukan peristiwa halving.
Ini bukan berarti siklusnya menghilang, melainkan “mesin penggerak” siklus telah berubah. Dahulu, siklus digerakkan oleh sentimen investor ritel dan narasi halving. Kini, siklus ditentukan bersama oleh laju alokasi institusi, perkembangan regulasi, dan likuiditas makro.
III. “Jalan ketiga” dalam manajemen posisi
Jika Anda memutuskan untuk mencermati pasar ini, jangan biarkan portofolio Anda kosong—mulailah membangun posisi agar terdorong untuk terus mempelajarinya. Jika Anda memutuskan untuk mengikuti pasar dalam jangka panjang, jangan menempatkan seluruh dana Anda—hindari agar gejolak jangka pendek memengaruhi rencana dan kondisi mental Anda dalam jangka panjang. Prinsip ini telah berulang kali terbukti benar selama setahun terakhir.
VanEck menyarankan alokasi Bitcoin yang disiplin sebesar 1% hingga 3%, membangun posisi melalui metode dollar-cost averaging, menambah kepemilikan saat terjadi dislokasi pasar yang dipicu oleh leverage, dan mengurangi kepemilikan saat spekulasi berlebihan. Inti strategi ini adalah berhenti mencoba memprediksi titik terendah pasar bearish dan titik tertinggi pasar bullish, lalu mengatur posisi agar mampu menyesuaikan diri dengan fluktuasi pasar di berbagai siklus dan tahap.
Kembali ke pertanyaan di awal: apakah 58.000 dolar AS benar-benar merupakan titik terendah pasar bearish kali ini? Apakah pasar bullish baru memang sudah dimulai? Dari posisi kita saat ini, pertanyaan-pertanyaan ini sulit dijawab dengan kepastian seratus persen. Namun, pertanyaan yang benar-benar penting bukanlah itu. Yang penting adalah: jika pasar bullish baru benar-benar datang, berapa besar posisi yang Anda siapkan? Jika harga selanjutnya melonjak atau anjlok lebih dari 30%, bagaimana posisi Anda akan menghadapinya? Jika pasar terus bergerak mendatar selama setahun, rencana baru apa yang akan Anda siapkan?
Data on-chain CryptoQuant memberikan acuan: kisaran biaya perolehan ETF berada di antara 80.000 dan 85.000 dolar AS, yang menjadi “batas pemisah pasar bullish dan bearish” bagi investor institusional. Harga saat ini tepat berada di sekitar kisaran tersebut. Ini berarti dana institusional secara keseluruhan berada dekat titik impas, yang bisa menjadi penopang sekaligus tekanan.
IV. Kalender makro Oktober: ketidakpastian menumpuk
Pasar saat ini menghadapi serangkaian peristiwa makro yang padat, dan masing-masing berpotensi memicu volatilitas jangka pendek.
Notulen rapat FOMC Federal Reserve bulan September akan segera dirilis. Pasar akan mencermatinya untuk menilai seberapa besar perbedaan pandangan para pejabat mengenai arah suku bunga selanjutnya. Presiden Federal Reserve New York Williams secara tegas mengatakan setelah kenaikan suku bunga pada September bahwa “tidak perlu terburu-buru mengambil tindakan”. Jika perekonomian berjalan sesuai perkiraan, suku bunga mungkin naik sekali lagi tahun ini. Pernyataan tersebut membuat taruhan pasar atas kenaikan suku bunga pada Oktober turun dari 70% menjadi sekitar 50%. Wakil Ketua Federal Reserve Bowman lebih lanjut mengatakan bahwa ia “tidak melihat adanya urgensi untuk menaikkan suku bunga lebih lanjut”, sementara Presiden Federal Reserve Minneapolis Kashkari juga menyatakan bahwa ia “tidak memiliki pandangan kuat” mengenai langkah selanjutnya. Pernyataan dovish dari sejumlah pejabat mendinginkan ekspektasi pasar terhadap kenaikan suku bunga lanjutan pada Oktober. Alat CME FedWatch menunjukkan peluang kenaikan suku bunga pada Oktober telah turun dari 68,6% sepekan lalu menjadi 24,9%.
Sementara itu, data ketenagakerjaan nonpertanian AS bulan September menjadi titik balik penting. Penambahan lapangan kerja nonpertanian hanya mencapai 29.000, jauh di bawah ekspektasi pasar, sementara tingkat pengangguran naik dari 4,1% menjadi 4,2%. Data ini membuat peluang kenaikan suku bunga pada Oktober merosot tajam hingga di bawah 20%. Bitcoin sempat mendekati 87.000 dolar AS, mencetak level tertinggi dalam hampir delapan bulan.
Selain itu, pemilihan paruh waktu AS akan digelar pada 3 November. Secara historis, kinerja BTC cenderung lemah setelah pemilu, tetapi dalam 12 bulan setelahnya kerap mencatat imbal hasil positif—masing-masing naik 24,5%, 44,9%, dan 92,3% pada 2014, 2018, dan 2022. Batas akhir pembayaran MT GOX juga akan tiba pada akhir Oktober. Alamat kustodiannya masih menyimpan sekitar 34.000 BTC, tetapi pasar umumnya menilai jumlah tersebut tidak akan banyak memengaruhi likuiditas saat ini.
Analisis QCP Capital menunjukkan bahwa meskipun BTC saat ini tangguh di tengah lingkungan makro dengan suku bunga riil yang meningkat, pergerakan pasar masih terutama didorong oleh arus dana dan perubahan posisi. Karena itu, kondisi ini belum bisa dianggap sebagai tanda bahwa risiko makro telah sirna. Data ketenagakerjaan AS, pasokan obligasi pemerintah, serta padatnya agenda kebijakan dalam beberapa pekan mendatang masih dapat memicu gejolak pasar.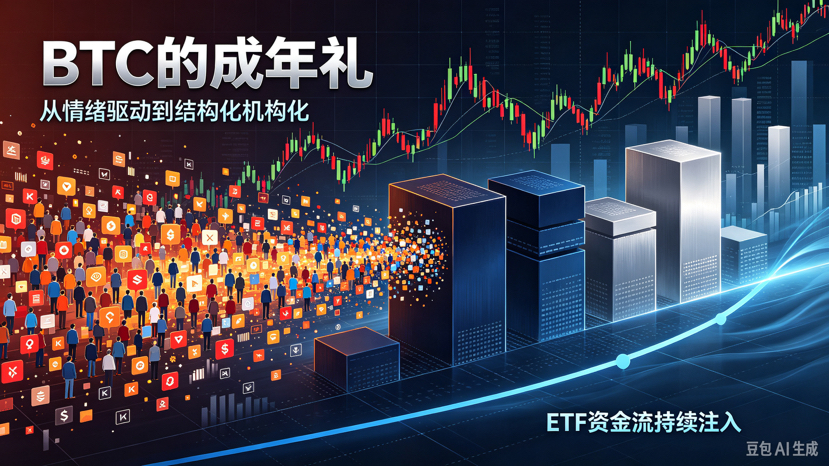
V. Bertahan hidup lebih penting daripada meraih keuntungan lebih besar
Laporan Kekayaan Kripto 2026 yang diterbitkan Henley & Partners menyajikan serangkaian data yang patut direnungkan: jumlah pemegang mata uang kripto di seluruh dunia mencapai 742 juta orang, sekitar 371 juta di antaranya memiliki BTC. Sebanyak 135.694 orang memiliki aset kripto senilai lebih dari 1 juta dolar AS, dan 92.272 di antaranya memiliki BTC. Sebanyak 290 orang memiliki aset kripto senilai sedikitnya 100 juta dolar AS, dan 151 di antaranya hanya memiliki BTC. Patut dicatat, jumlah jutawan Bitcoin meningkat dari 85.400 pada 2024, tetapi jumlah keseluruhan pemegang aset bernilai tinggi justru menurun dibandingkan sebelumnya.
Data ini mengungkap kenyataan: kekayaan semakin terkonsentrasi di kalangan teratas. Jumlah individu kaya yang memiliki Bitcoin terus bertambah, tetapi kelompok “menengah” dengan aset senilai 100 juta hingga 1 miliar dolar AS justru menyusut. Ini mengingatkan kita bahwa, baik Anda investor ritel yang baru masuk maupun institusi yang mengelola dana besar, tujuan utama manajemen posisi seharusnya sama—jangan sampai tersingkir dari pasar.
Daya tarik terbesar pasar kripto mungkin masih terletak pada kemiripannya dengan kasino raksasa. Namun, pasar ini juga perlahan berkembang menjadi pasar keuangan yang sepenuhnya baru, sementara regulasi di negara-negara besar terus mengikuti dan disempurnakan. Dalam jangka pendek, investasi masih bisa mengandalkan keberanian dan kemampuan memperoleh informasi lebih dulu. Dalam jangka panjang, manajemen posisi yang sesuai dengan toleransi risiko pribadi dan disiplin dalam bertransaksi adalah prinsip utama agar tidak mudah tersingkir.
Jika setelah melewati keruntuhan Luna, kolapsnya FTX, kebangkrutan 3AC dan Celsius, ledakan DeFi, demam NFT, pencapaian bersejarah Bitcoin menembus 100.000 dolar AS, serta masuknya Wall Street ke pasar kripto, Anda masih bertahan di pasar ini dan belum tersingkir, selamat—setidaknya Anda sudah menyaksikan sisi paling gila dari pasar ini.
Menghasilkan lebih banyak uang memang merupakan kemampuan dan keunggulan. Namun, mampu bertahan cukup lama di pasar juga merupakan kemampuan dan keunggulan tersendiri. Entah yang dihadapi adalah kasino atau pasar keuangan, selama Anda masih berada di meja, ceritanya bisa terus berlanjut.#币安推出BinanceIntelligence #Strive斥资1.69亿美元增持2000枚BTC #XRP财库公司Evernorth完成SPAC合并 #以太坊Q3涨70%流动性下降 #以太坊质押退出队列创2026年新高 $BTC


