

Bayangkan: aset kripto Anda masih ada, blockchain berfungsi, harganya hampir tidak berubah, tetapi Anda tidak bisa mentransfer dana. Salah satu penanda tangan tidak dapat dihubungi, layanan kedua menghentikan operasinya, dan dukungan pelanggan meminta Anda menunggu. Dalam situasi seperti ini, kualitas kustodi ditentukan dengan sangat konkret: siapa yang berwenang bertindak, bukti apa yang menjadi milik Anda, dan berapa lama waktu yang dibutuhkan untuk memulihkan akses.
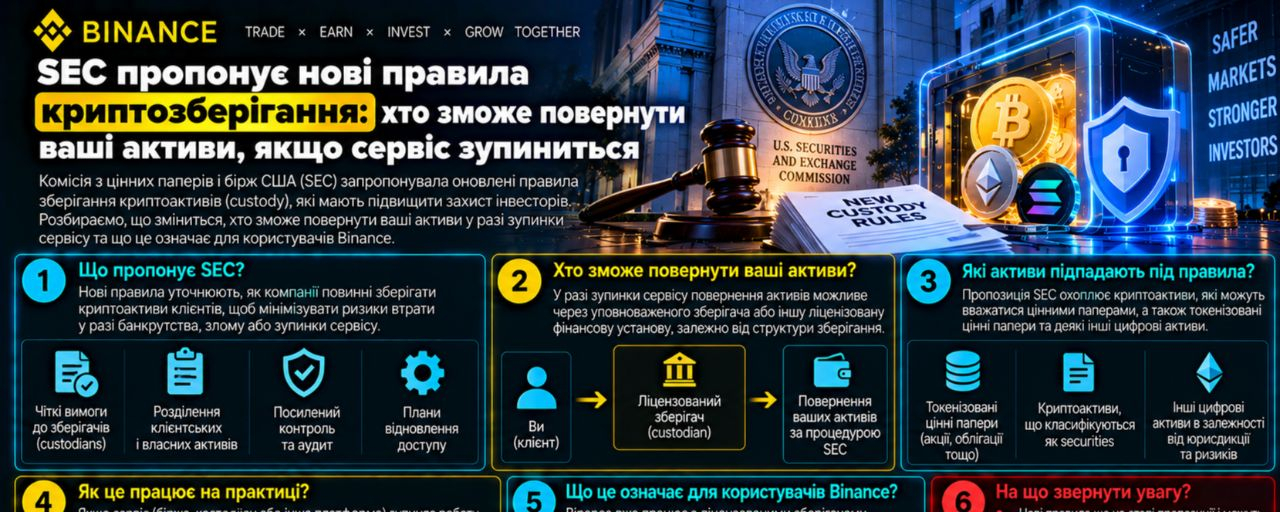
Melalui sudut pandang praktis inilah saya menyarankan agar kita membaca berita tanggal 1 Oktober 2026. SEC, Komisi Sekuritas dan Bursa Amerika Serikat, mengusulkan aturan khusus penyimpanan aset kripto bagi penasihat investasi terdaftar dan dana yang diatur. Usulan tersebut, antara lain, memungkinkan penyimpanan mandiri dalam keadaan tertentu dan penggunaan perusahaan perwalian yang dibentuk berdasarkan hukum negara bagian. Ini adalah uraian tentang kerangka yang diusulkan, bukan pemberitahuan bahwa kerangka tersebut telah berlaku.
Komentar dapat disampaikan selama 60 hari setelah rancangan diterbitkan di Federal Register. Hitung mundurnya secara khusus dimulai dari tanggal publikasi tersebut, jadi menambahkan 60 hari begitu saja ke tanggal siaran pers adalah keliru. Pemberitahuan yang telah diverifikasi tidak memberikan dasar untuk menyimpulkan bahwa dana mana pun sudah memperoleh izin tanpa batas untuk menyimpan token apa pun secara mandiri. Ketentuan penerapan yang spesifik memerlukan analisis tersendiri atas teks rancangan dan keputusan final mendatang.
Mengapa hal ini penting di luar kalender regulasi Amerika Serikat? Dalam pernyataan pendamping, Ketua SEC Paul Atkins menjelaskan masalah praktis: kemampuan kustodian dapat tertinggal berbulan-bulan dari kemunculan aset kripto baru. Ini adalah pandangan pejabat tersebut mengenai alasan di balik usulan itu. Kesimpulan saya: akses institusional ke suatu aset juga bergantung pada kemampuan untuk mengatur penyimpanan, pencatatan, dan kontrol operasionalnya. Permintaan untuk membeli saja tidak cukup.
Dari sini muncul pertanyaan yang berguna bagi pengguna biasa Binance Square. Jika manajer profesional harus memahami siapa yang mengendalikan aset dan melalui prosedur apa aset dikembalikan, kita juga sebaiknya mengajukan pertanyaan yang sama tentang portofolio sendiri. Skalanya bisa berbeda ribuan kali lipat, tetapi klausul kontrak yang terlewat atau satu titik kegagalan tidak menjadi kurang penting hanya karena saldo kita kecil.
Saya membagi penyimpanan menjadi tiga tugas. Pertama, secara teknis memungkinkan operasi yang benar dan menghentikan operasi yang tidak sah. Kedua, menetapkan melalui dokumen siapa pemilik aset dan siapa yang berhak memberikan instruksi. Ketiga, memastikan instruksi tersebut dapat dijalankan pada saat yang diperlukan. Ini adalah kerangka analitis saya. Manfaatnya adalah solusi yang kuat untuk satu tugas tidak otomatis menghasilkan solusi yang kuat untuk dua tugas lainnya.
Misalnya, sistem tanda tangan yang kompleks dapat memberikan perlindungan yang baik terhadap tindakan satu karyawan. Namun, sistem itu tidak menjelaskan bagaimana porsi Anda dicatat pada alamat bersama. Pencatatan terpisah dapat menunjukkan porsi tersebut dengan jelas, tetapi itu saja tidak menjamin layanan tetap beroperasi pada malam hari. Tombol penarikan yang cepat juga tidak memberi tahu apa pun tentang hak operator untuk menggunakan aset dalam operasi lain. Seluruh rangkaian karakteristik perlu diperiksa.
Pertama-tama, kita perlu memperjelas istilahnya. Buletin edukasi Investor.gov menjelaskan penyimpanan melalui cara mengakses aset kripto: dompet mengelola kunci, sedangkan asetnya sendiri dicatat di jaringan. Dalam penyimpanan mandiri, pengguna bertanggung jawab atas kunci; dalam penyimpanan oleh pihak ketiga, penyedia mengelola akses. Istilah “panas” atau “dingin” menggambarkan karakteristik yang berbeda, sehingga keduanya dapat digunakan dalam berbagai model penyimpanan. Ini adalah materi edukasi dari staf SEC tertanggal 12 Desember 2025, bukan aturan baru yang mengikat.
Mari kita lihat sisi teknisnya melalui skema multi-tanda tangan. Dokumentasi Safe menjelaskan ambang konfirmasi: untuk operasi biasa, diperlukan sejumlah tanda tangan yang telah ditetapkan dari para pemilik akun. Secara terpisah, dokumentasi itu menjelaskan bahwa modul yang terhubung dapat menjalankan operasi melalui mekanisme lain, dengan melewati pemeriksaan tanda tangan biasa. Jadi, penilaian konfigurasi juga harus mempertimbangkan modul dan wewenang tambahan. Tulisan “2 dari 3” saja bukan gambaran lengkap tentang kontrol.
Contoh hipotetis: sebuah organisasi menggunakan skema biasa “2 dari 3” tanpa jalur eksekusi tambahan. Ada tiga penanda tangan independen—A, B, dan C. Tiga pasangan dapat mengotorisasi operasi: A+B, A+C, dan B+C. Jika satu penanda tangan tidak tersedia, masih ada pasangan yang dapat bekerja. Jika dua penanda tangan tidak tersedia, ambang batas tidak lagi dapat dicapai. Ini adalah sifat dari skema yang ditetapkan, bukan penilaian statistik atas keandalannya.
Sekarang, mari ubah satu kondisi. Dua kunci disimpan di perangkat yang aksesnya dipulihkan melalui satu akun bersama. Secara formal masih ada tiga tanda tangan, tetapi dalam model kita, pembobolan akun tersebut dapat membahayakan dua kunci sekaligus. Atau, kedua karyawan yang diperlukan berada di satu lokasi tanpa koneksi. Jumlah kunci tidak memberi tahu kita seberapa independen penyebab kunci hilang atau tidak dapat diakses.
Menaikkan ambang batas juga ada biayanya. Dalam skema “3 dari 3”, operasi biasa akan terhalang jika salah satu dari tiga peserta tidak tersedia. Hal ini mungkin sesuai dengan kebijakan kontrol tertentu, tetapi memerlukan perencanaan operasional yang berbeda. Pemilihan ambang batas adalah kompromi antara perlindungan dari tindakan yang tidak diinginkan dan kemampuan untuk melakukan tindakan yang diperlukan. Untuk portofolio pribadi, kerumitan yang tidak mampu dikelola pemilik dengan yakin dapat menjadi sumber risiko tersendiri.
Aspek dokumentasi juga sama pentingnya. Panduan NYDFS tertanggal 30 September 2025 yang berlaku pada halaman yang telah diperiksa menggantikan edisi sebelumnya dari 2023. Bagi kustodian yang tercakup di dalamnya, panduan tersebut menjelaskan pemisahan aset klien dari aset perusahaan serta pencatatan terpisah. Struktur yang dimungkinkan juga mencakup dompet klien bersama dengan pencatatan yang sesuai. Karena itu, satu alamat yang digunakan banyak klien tidak dengan sendirinya membuktikan bahwa aset mereka dicampur dengan kekayaan perusahaan. Cakupan panduan ini terbatas pada institusi terkait yang diawasi NYDFS; panduan ini tidak menetapkan aturan universal bagi semua platform di dunia.
Kesimpulan praktis saya: kita perlu mencari hubungan antara catatan di jaringan, pencatatan internal, dan kontrak. Secara hipotetis, jika alamat klien menampung 100 unit aset dan total saldo klien juga berjumlah 100, perhitungannya selaras. Namun, kecocokan tunggal ini belum menjelaskan seluruh hak para pihak, pembatasan transfer, atau keberadaan kewajiban lainnya. Setiap klaim memerlukan bukti yang sesuai.
Bahkan rekonsiliasi sederhana harus dilakukan untuk satu titik waktu tertentu. Misalkan, dalam pencatatan internal penarikan 5 unit sudah tercatat, sedangkan cuplikan alamat diambil lebih awal dan menunjukkan 100. Perbandingan dengan ringkasan terbaru untuk klien sebesar 95 menghasilkan selisih 5. Dalam contoh kita, selisih itu terjadi karena waktu pengambilan cuplikan. Sebelum menyatakan ada kelebihan atau kekurangan, kita perlu menyelaraskan waktu pencatatan dan memeriksa transaksi yang sedang diproses.
Selanjutnya, kita membahas ketersediaan dari waktu ke waktu. Bagi pemilik posisi jangka panjang, keterlambatan mungkin hanya merepotkan; bagi orang yang harus melakukan pembayaran besok, keterlambatan bisa menjadi masalah dalam memenuhi kewajiban. Saya menyarankan agar kita menilai bukan “kecepatan platform” yang abstrak, melainkan tenggat waktu kita sendiri: kapan aset dibutuhkan, di jaringan mana, dan dalam bentuk apa. Transfer token, penjualannya, dan penerimaan dana yang dapat digunakan untuk membayar adalah tahapan yang berbeda.
Model ketersediaan hipotetis: portofolio bernilai 20.000 dolar secara asumsi. Dari jumlah itu, 16.000 berada di layanan A, sedangkan 4.000 berada di kanal B yang independen dan telah diverifikasi. Dalam dua hari berikutnya, pembayaran sebesar 3.000 dolar harus dilakukan. Jika nilai aset tetap dan B tersedia, cadangannya cukup untuk memenuhi kebutuhan tersebut dan menyisakan 1.000 dolar sebelum biaya. Rasio cakupannya adalah 4.000 / 3.000 = 1,33 kali.
Jika B hanya memiliki 2.000 dolar, kekurangannya adalah 1.000 dolar, meskipun nilai total portofolio masih bisa mencapai 20.000 dolar. Jika aset di B turun 10%, nilai awal 4.000 menjadi 3.600, dan dana yang tersisa di atas jumlah pembayaran berkurang menjadi 600. Ini adalah uji tekanan bersyarat, bukan prakiraan penurunan harga atau saran untuk menyimpan porsi tertentu dalam aset tertentu. Contoh ini menunjukkan mengapa cadangan untuk pembayaran tertentu juga perlu dinilai dalam mata uang pembayaran tersebut.
Independensi kanal B adalah syarat penting di sini. Jika kedua aplikasi menggunakan kustodian akhir yang sama atau metode otorisasi yang sama, keduanya bisa terhenti karena satu penyebab. Dalam kondisi itu, dua logo memberi diversifikasi yang lebih kecil daripada yang terlihat. Sebaliknya, menambahkan layanan ketiga berarti ada satu kata sandi lagi, satu set aturan lagi, dan satu rute transfer tambahan. Manfaat diversifikasi perlu dibandingkan dengan kemampuan kita untuk mengelolanya.
Kita dapat melihatnya melalui satu gambaran hipotetis lainnya. Seorang deposan menempatkan 12.000 dolar melalui layanan A dan 8.000 dolar melalui layanan B. Menurut dokumen, keduanya menyerahkan penyimpanan kepada institusi yang sama, yaitu C. Jika C sepenuhnya menghentikan pemrosesan penarikan, dalam skenario yang ditetapkan, seluruh 20.000 dolar bergantung pada C. Pembagian 60% dan 40% di antara antarmuka tidak membatasi risiko spesifik ini hanya pada 60% portofolio. Ini bukan pernyataan tentang struktur bursa mana pun yang disebutkan namanya.
Berapa biaya pengaturan akses seperti ini? Mari kita lihat perbandingan hipotetis dua model selama satu tahun. Pada model pertama, biaya penyimpanan tahunan sebesar 0,30% dari nilai tetap 20.000 dolar, yaitu 60 dolar. Dua belas transfer seharga 5 dolar menambah 60 dolar lagi. Totalnya 120 dolar, atau 0,60% dari jumlah awal. Semua tarif ini dibuat-buat untuk keperluan perhitungan; tarif tersebut bukan milik Binance atau penyedia nyata lainnya.
Dalam model kedua, pengguna mengatur penyimpanan sendiri: perangkat dan media cadangan berharga 180 dolar, sedangkan dua belas transfer yang sama berharga 60 dolar. Biaya tahun pertama adalah 240 dolar. Selama tiga tahun, jika tidak ada yang diganti dan harga tidak berubah, biayanya adalah 180 + 3 × 60 = 360 dolar. Model pertama juga akan menelan biaya 3 × 120 = 360 dolar selama tiga tahun. Waktu pribadi, pajak, dan kemungkinan kerugian tidak dihitung di sini.
Menariknya, keseimbangannya berubah saat jumlahnya berubah. Dengan portofolio tetap sebesar 100.000 dolar, model pertama berbiaya 300 + 60 = 360 dolar per tahun, atau 1.080 dolar selama tiga tahun. Berdasarkan asumsi kita, model kedua tetap berbiaya 360 dolar selama tiga tahun. Selisihnya 720 dolar. Namun, hasil ini hanya membandingkan biaya: hasil ini tidak membuktikan bahwa kualitas layanan atau keamanannya setara, maupun bahwa penyimpanan mandiri lebih baik bagi semua orang.
Saya tidak menambahkan “probabilitas pembobolan 1%” yang dibuat-buat ke tabel ini. Tanpa data, angka seperti itu hanya menyamarkan ketidaktahuan seolah-olah merupakan perhitungan yang akurat. Sebagai gantinya, kita bisa memeriksa skenario konkret: satu perangkat hilang, pengguna utama tidak dapat dihubungi untuk sementara, layanan tidak merespons, atau jaringan penarikan berubah. Untuk setiap kasus, penting untuk mengetahui siapa yang harus melakukan tindakan berikutnya dan berapa lama waktu yang diperlukan. Informasi ini dapat diverifikasi bahkan tanpa model probabilitas.
Saya akan memulai pemeriksaan praktis dengan membuat satu halaman catatan pribadi tanpa kunci rahasia. Catatan itu memuat nama resmi pihak lawan transaksi, produk, jaringan, jenis akses, metode pemulihan, jangka waktu penarikan, dan lokasi penyimpanan kontrak. Catat juga siapa yang dapat mengubah wewenang atau menyetujui transfer. Catatan seperti ini tidak boleh memuat rahasia yang cukup untuk mencuri aset. Tujuannya adalah membantu memahami strukturnya saat antarmuka yang biasa digunakan tidak tersedia.
Langkah kedua adalah melakukan transaksi uji kecil ke alamat milik sendiri yang sudah diverifikasi. Ini memungkinkan kita mencatat biaya aktual dan waktu untuk transfer tertentu. Hasilnya hanya berlaku dalam lingkup terbatas: penarikan yang berhasil hari ini membuktikan bahwa rute ini berfungsi hari ini. Hal itu tidak membuktikan solvabilitas penyedia dan tidak menjamin bahwa permintaan besar akan dipenuhi saat terjadi tekanan. Batasan seperti inilah yang sebaiknya juga dicantumkan dalam kesimpulan kita sendiri.
Langkah ketiga adalah menguji prosedur darurat tanpa membahayakan dana utama. Untuk penyimpanan mandiri, ini bisa berupa dompet uji dengan jumlah kecil; untuk penyimpanan oleh pihak ketiga, ini berarti mencari tahu dokumen dan wewenang yang diperlukan untuk memulihkan akses. Saya akan menilai keberhasilan berdasarkan apakah prosedurnya dapat dipahami oleh orang lain yang berwenang, bukan hanya oleh orang yang mengaturnya. Rencana rumit yang belum pernah diuji menyisakan banyak hal yang belum diketahui.
Berita SEC ini menarik untuk diamati melalui tiga skenario bersyarat dalam enam bulan ke depan. Ini adalah skenario buatan penulis mengenai perkembangan penyimpanan, bukan prakiraan harga BTC atau ETH. Skenario ini membantu membedakan proses regulasi dari kemunculan layanan yang praktis dan teruji.
Skenario dasar: pembahasan dan persiapan prosedur terus berlangsung, sementara model yang tersedia bagi klien berubah secara bertahap. Tanda-tandanya meliputi penyempurnaan dokumen, daftar aset yang terbatas, dan penerapan bertahap. Skenario ini tidak lagi relevan jika peluncuran luas model-model baru berlangsung cepat atau prosesnya terhenti secara signifikan. Pengulangan judul berita positif saja bukan bukti bahwa penerapan telah dilakukan.
Skenario bullish untuk kualitas infrastruktur: aturan final dan solusi praktis memperluas pilihan, sementara penyedia menunjukkan kejelasan wewenang, pemulihan yang teruji, dan total biaya yang kompetitif. Syarat agar skenario ini terwujud adalah tersedianya layanan dengan prosedur terdokumentasi. Skenario ini gugur jika manfaatnya hanya ada dalam presentasi atau tarif yang lebih murah disertai kontrol aset yang tidak transparan.
Skenario bearish: pilihan formal bertambah, tetapi ketergantungan teknis bersama dan prosedur yang lemah menyebabkan akses berulang kali terhenti. Bukti yang mendukungnya berupa insiden terdokumentasi, keterlambatan, dan prosedur pemulihan yang tidak terlaksana. Skenario ini akan terbantahkan oleh audit independen dan pelaksanaan operasi yang stabil dalam kondisi penuh tekanan. Ketiga skenario ini bersifat kondisional; tidak satu pun menetapkan arah harga aset kripto sebagai sesuatu yang tak terhindarkan.
Kesimpulan utama saya dari usulan SEC bulan Oktober adalah bahwa kualitas penyimpanan kripto sebaiknya diukur dari tindakan yang tetap dapat dilakukan ketika terjadi gangguan. Siapa yang akan menandatangani transfer? Apa yang membuktikan porsi Anda? Siapa yang akan memulihkan akses? Dari mana dana untuk pembayaran akan diperoleh selama rute utama tidak berfungsi? Jawaban atas pertanyaan-pertanyaan ini memberikan landasan praktis untuk mengambil keputusan tentang penempatan aset.
Sebelum menambah dana ke portofolio, saya akan meluangkan waktu untuk melakukan satu pemeriksaan konkret: menguraikan jalur pemulihan dana dan mencari satu titik kegagalan di dalamnya. Jika jalur itu tidak dapat dijelaskan dalam beberapa langkah yang mudah dipahami, hal tersebut sudah menjadi hasil analisis yang berguna. Ini menunjukkan informasi apa yang perlu diperoleh sebelum menambah jumlah dana.
Materi ini bersifat informatif dan edukatif, bukan rekomendasi investasi individual. Contoh numerik bersifat hipotetis; hak dan prosedur bergantung pada produk serta yurisdiksi tertentu.
#Криптоактиви #ЗберіганняАктивів #SEC #УправлінняРизиком #BinanceSquare