


Pada pekan 5–11 Oktober, pasar global memasuki masa kekosongan data makro, tetapi di balik permukaan yang tenang, pertarungan memperebutkan “kendali penentuan harga pasar obligasi” kian sengit. Revisi turun PCE AS bulan Agustus dan pelemahan tajam data tenaga kerja nonpertanian memang menekan probabilitas kenaikan suku bunga pada Oktober hingga sekitar 22%. Namun, imbal hasil obligasi pemerintah AS bertenor 10 tahun masih bertahan di kisaran 5,3%, sementara imbal hasil tenor 30 tahun menyentuh level tertinggi dalam beberapa dekade, di atas 5,6%. Ini menandai “keterputusan” yang langka antara pasar obligasi dan sinyal kebijakan jangka pendek Federal Reserve. Sementara itu, perundingan AS-Iran mengenai Selat Hormuz menemui jalan buntu. Pemulihan pasokan energi gagal menekan harga minyak mentah Brent secara efektif, mengindikasikan bahwa pasar sedang memperhitungkan risiko geopolitik Timur Tengah secara pesimistis. Di tingkat global, Bank Sentral Jepang telah menaikkan suku bunga ke level tertinggi dalam 31 tahun, sementara ekspektasi kenaikan suku bunga oleh Bank Sentral India semakin menguat. Gelombang kenaikan suku bunga kini bukan lagi sekadar kisah AS, melainkan fenomena global. Bitcoin memang telah menembus US$86.000, tetapi pelemahan momentum on-chain dan tekanan likuiditas di tengah imbal hasil tinggi saling tarik-menarik. Pekan ini, cermati perbedaan pergerakan imbal hasil obligasi pemerintah AS tenor 2 tahun dan tenor 10/30 tahun, serta apakah emas ikut naik seiring dengan imbal hasil—ini akan menjadi sinyal penting bahwa risiko di pasar obligasi mulai merambat ke aset berisiko.
Satu. Penundaan kenaikan suku bunga: dari “ketidakpastian Oktober” ke “penetapan harga Desember”
Dua data penting pekan lalu benar-benar mengubah ekspektasi pasar terhadap arah kebijakan jangka pendek Federal Reserve. Data PCE Agustus direvisi turun, sementara penambahan tenaga kerja nonpertanian pada September hanya 29 ribu, jauh di bawah perkiraan 84 ribu. Tingkat pengangguran naik menjadi 4,2%, dan pertumbuhan upah turun menjadi 3%, level terendah sejak Mei 2021. Kombinasi data ini membuat probabilitas kenaikan suku bunga kedua pada Oktober anjlok dari level tinggi menjadi sekitar 22%. Pasar sempat menafsirkannya sebagai “kemenangan kubu dovish”.
Namun, penafsiran ini terlalu optimistis. Tidak adanya kenaikan suku bunga pada Oktober bukan berarti siklus kenaikan suku bunga berakhir, melainkan hanya pergeseran jendela waktunya. Data CME menunjukkan probabilitas kenaikan suku bunga pada Desember telah naik menjadi sekitar 67%, tepat di batas atas “zona ketidakpastian”. Jika data CPI atau PCE berikutnya menunjukkan inflasi yang persisten, atau harga energi kembali naik, probabilitas yang menembus 70% akan mendorong banyak institusi untuk memperhitungkan kenaikan suku bunga Desember lebih awal. Artinya, “jeda untuk bernapas” yang dirasakan pasar saat ini pada dasarnya adalah ilusi pelonggaran akibat ketidaksesuaian waktu: perbaikan marginal pada ekspektasi suku bunga jangka pendek menutupi perubahan mendasar dalam logika penetapan harga suku bunga jangka panjang.
Risalah rapat Federal Reserve bulan September, yang akan dirilis pada pukul 02.00 dini hari tanggal 7 Oktober, merupakan peristiwa informasi terpenting minggu ini. Pada September, Federal Reserve menaikkan suku bunga sebesar 25 basis poin menjadi 3,75%-4,00% dengan suara bulat, 12 banding 0, untuk pertama kalinya sejak Juli 2023. Pasar perlu mencari jawaban atas tiga pertanyaan penting dalam risalah tersebut: Apakah kenaikan suku bunga September merupakan “langkah pencegahan sebagai perlindungan” atau dimulainya kembali siklus kenaikan suku bunga secara resmi? Seberapa besar kekhawatiran komite terhadap inflasi energi dan inflasi yang bersumber dari faktor domestik? Berapa banyak anggota yang menilai kondisi keuangan saat ini belum cukup ketat? Jika redaksi risalah lebih hawkish daripada pernyataan Waller pada September, probabilitas kenaikan suku bunga pada Oktober dan Desember dapat kembali meningkat.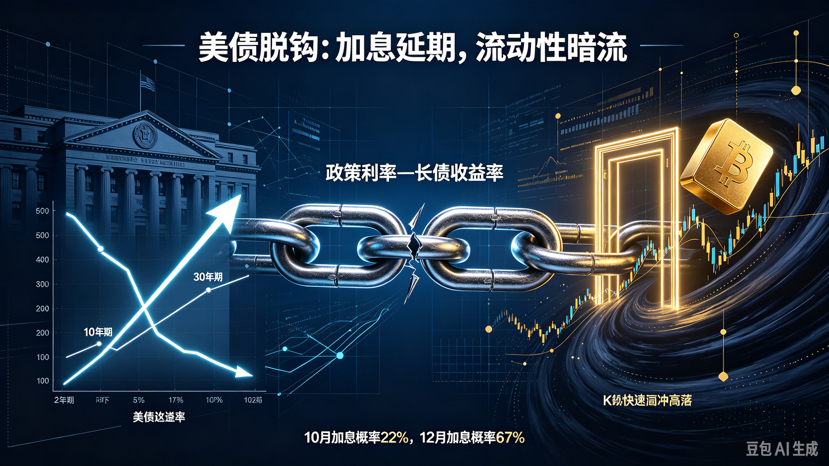
Dua. Pasar obligasi yang terlepas dari kendali: ketika suku bunga bebas risiko tak lagi “menurut”
Sinyal pasar yang paling perlu diwaspadai minggu ini bukan berasal dari data ekonomi tertentu, melainkan dari kesenjangan yang kian nyata antara pasar obligasi dan sinyal kebijakan. Menurut logika tradisional, turunnya probabilitas kenaikan suku bunga dan melemahnya data ketenagakerjaan seharusnya mendorong imbal hasil tenor panjang turun. Namun, kenyataannya justru sebaliknya: imbal hasil Treasury AS 10 tahun sempat menyentuh 5,34% pada perdagangan intrahari 1 Oktober, level tertinggi sejak 2002, sementara imbal hasil 30 tahun menembus 5,65%, juga mencetak rekor tertinggi dalam 24 tahun.
Makna utama dari divergensi ini adalah bahwa pendorong imbal hasil pasar obligasi telah beralih dari “arah kebijakan Federal Reserve” ke “kredit negara dan pasokan fiskal”. Imbal hasil obligasi pemerintah AS, Jerman, dan Prancis secara bersamaan mencetak level tertinggi dalam beberapa tahun, sementara imbal hasil obligasi pemerintah Inggris tenor 30 tahun bahkan menembus 6%. Masalah fiskal dan risiko politik menjadikan Prancis sumber risiko baru di Eropa, sedangkan euro jatuh ke level terendah dalam 17 bulan. Ketika beberapa pasar obligasi pemerintah menghadapi tekanan secara bersamaan, kenaikan imbal hasil bukan lagi sekadar “penetapan harga ekspektasi kenaikan suku bunga”, melainkan penilaian ulang kolektif pasar terhadap keberlanjutan utang pemerintah, kelebihan pasokan fiskal, dan inflasi yang berkepanjangan.
Bagi aset berisiko, yang penting bukan apakah imbal hasil “tinggi atau tidak”, melainkan hubungan pergerakan imbal hasil 2 tahun dengan imbal hasil 10 dan 30 tahun. Jika imbal hasil 2 tahun turun dan imbal hasil 10 serta 30 tahun ikut turun, itu menunjukkan pasar memperhitungkan “berakhirnya kenaikan suku bunga + inflasi terkendali”, yang menguntungkan aset berisiko. Namun, jika imbal hasil 2 tahun turun sementara imbal hasil 10 dan 30 tahun justru naik—seperti yang terjadi pekan lalu—itu berarti pasar obligasi sedang “memperketat” kondisi keuangan secara otomatis melalui kenaikan suku bunga tenor panjang, meski Federal Reserve tidak menaikkan suku bunga. Inilah skenario yang paling merugikan aset berisiko: likuiditas tersedot secara senyap tanpa sinyal kebijakan yang jelas untuk diperdagangkan.
Tiga. Peralihan kendali penetapan harga energi: mengapa pemulihan pasokan tidak mampu menekan harga minyak?
Harga minyak mentah Brent saat ini masih bertahan di sekitar 101 dolar AS. Yang patut diperhatikan, pasokan energi melalui Selat Hormuz sedang pulih, bahkan secara bertahap menyamai volume sebelum konflik. Namun, harga minyak belum juga turun secara signifikan seperti yang sebelumnya diharapkan Trump dengan optimistis.
Di balik fenomena yang tidak lazim ini terdapat perubahan struktural dalam logika penetapan harga energi. Sebelumnya, pasar secara umum beranggapan bahwa harga minyak akan turun dengan sendirinya begitu pasokan pulih. Namun, kenyataan menunjukkan bahwa di antara tiga faktor utama yang memengaruhi harga energi—kondisi pasokan, penetapan harga oleh modal, dan pengaruh geopolitik—penilaian pesimistis pelaku pasar terhadap risiko geopolitik di Timur Tengah kini telah melampaui dampak perbaikan pasokan.
Kebuntuan dalam hubungan AS-Iran merupakan sumber langsung dari penilaian pesimistis ini. Ketua Parlemen Iran, Mohammad Bagher Ghalibaf, dengan tegas menyatakan pada 4 Oktober bahwa Selat Hormuz “tidak akan pernah dibuka” sebelum tujuh syarat dalam kerangka nota kesepahaman Islamabad dipenuhi. Syarat yang diajukan Iran mencakup pencabutan blokade laut oleh Amerika Serikat, pengembalian segera dana yang dibekukan, penghapusan sanksi terhadap ekspor minyak mentah Iran, serta penghentian pertempuran di semua front. Trump menolak usulan Iran berupa “pembukaan kembali selat dalam 7 hari sebagai imbalan atas pencabutan sanksi”, tetapi tetap membuka peluang untuk perundingan tidak langsung dan tidak mengesampingkan kemungkinan dimulainya kembali aksi militer.
Dalam waktu dekat, kemungkinan serangan kembali terhadap Iran sebelum pemilihan paruh waktu AS pada November tergolong kecil, tetapi bukan berarti risiko telah mereda. Jika Amerika Serikat terus memilih sanksi ekonomi dan tekanan diplomatik alih-alih tindakan militer, minyak mentah Brent akan mendapat dukungan kuat berupa premi geopolitik dalam kisaran 95-105 dolar AS. Pekan ini, perhatian utama perlu diarahkan pada apakah Brent mampu menembus turun di bawah 95 dolar AS secara meyakinkan. Jika pemulihan pasokan dan kemajuan dalam perundingan geopolitik tetap tidak mampu menekan harga minyak ke bawah level tersebut, itu berarti “efek ratchet” inflasi energi mulai mengakar, yang akan langsung mempersempit ruang gerak kebijakan Federal Reserve.
Empat. Gelombang kenaikan suku bunga global: suku bunga tinggi berubah dari “kisah Amerika” menjadi “kisah global”
Penundaan kenaikan suku bunga di Amerika Serikat bukan berarti lingkungan suku bunga global melonggar. Justru sebaliknya, tekanan untuk menaikkan suku bunga meningkat secara bersamaan di sejumlah ekonomi.
Bank Sentral Jepang menaikkan suku bunga kebijakan menjadi 1,25% pada September, level tertinggi dalam 31 tahun. Pasar memperkirakan kenaikan lebih lanjut sebesar 25 basis poin menjadi 1,5% mungkin terjadi pada Desember. Risiko kenaikan suku bunga yen terletak pada keterkaitannya dengan imbal hasil Treasury AS: ketika ekspektasi kenaikan suku bunga AS tertunda, tekanan depresiasi yen justru meningkat, sehingga Bank Sentral Jepang terdorong untuk memperketat kebijakan moneter dengan lebih agresif.
Bank sentral India juga menghadapi tekanan untuk menaikkan suku bunga. Pelemahan rupee, arus keluar modal yang berkelanjutan, dan kesenjangan suku bunga yang makin lebar mendorong Reserve Bank of India untuk menaikkan suku bunga pada Oktober atau Desember. Jika India mengonfirmasi kenaikan suku bunga, gelombang kenaikan suku bunga global akan meluas dari negara-negara G7 ke ekonomi pasar berkembang utama, sehingga cakupan “kisah” suku bunga tinggi akan meluas secara signifikan.
Di Eropa, Prancis mulai menjadi sumber risiko baru. Defisit fiskal yang membengkak dan ketidakpastian politik yang terjadi bersamaan mendorong imbal hasil obligasi pemerintah Prancis mendekati 5%, sementara euro jatuh ke level terendah dalam 17 bulan. Hal ini tidak hanya meningkatkan premi risiko secara keseluruhan di pasar obligasi Eropa, tetapi juga menyalurkan tekanan inflasi ke seluruh dunia melalui depresiasi euro.
Lima. Arus likuiditas tersembunyi di pasar mata uang kripto
Bitcoin saat ini diperdagangkan di sekitar 86 ribu dolar AS. Pada perdagangan intrahari 5 Oktober, harganya sempat menyentuh 86,995 dolar AS, sementara posisi short senilai lebih dari 1 miliar dolar AS dilikuidasi secara paksa dalam 24 jam. Sekilas, data ketenagakerjaan yang lemah menopang aset berisiko—Bitcoin naik sekitar 1,1% hari itu dan tampak “mengabaikan” tingginya imbal hasil obligasi pemerintah.
Namun, “pengabaian” ini perlu disikapi dengan hati-hati. Dampak lingkungan imbal hasil tinggi terhadap pasar kripto tidak selalu terlihat dalam bentuk anjloknya harga, tetapi tersalurkan melalui pengetatan likuiditas dan penekanan volatilitas. Bitcoin beberapa kali menunjukkan pola “pintu jebakan” pekan lalu—melonjak cepat lalu segera turun kembali—yang merupakan ciri khas melemahnya likuiditas. ETF spot BTC mencatat arus masuk bersih sekitar 134 juta dolar AS dalam dua hari pertama Oktober, tetapi momentum arus masuk kumulatif sebesar 3,1 miliar dolar AS selama sembilan hari sebelumnya berakhir pada 30 September dengan arus keluar bersih sebesar 149 juta dolar AS. Pelemahan ritme arus masuk dana sangat berkaitan dengan perubahan preferensi alokasi dana institusional akibat tingginya suku bunga tenor panjang.
Yang lebih penting untuk dicermati adalah rantai transmisi antara Bitcoin dan imbal hasil Treasury AS. Ketika imbal hasil 2 tahun turun, sedangkan imbal hasil 10 dan 30 tahun bertahan tinggi atau terus naik, penyebut dalam valuasi aset berisiko sebenarnya belum membaik. Pelonggaran marginal ekspektasi suku bunga jangka pendek diimbangi oleh kenaikan “premi jangka waktu” pada suku bunga tenor panjang. Dalam kondisi seperti ini, harga Bitcoin lebih banyak digerakkan oleh permintaan beli marginal dan posisi berleverage, bukan oleh permintaan alokasi institusional yang berkelanjutan. Laporan pasar QCP Group juga menyebutkan bahwa BTC perlu menembus 87,200 dolar AS untuk mengonfirmasi keberlanjutan tren kenaikannya.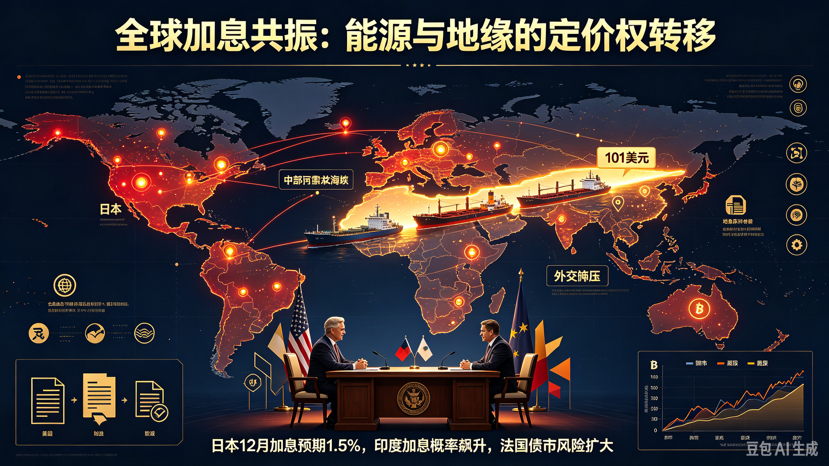
Enam. Penetapan ulang harga aset Tiongkok dan fokus utama pekan ini
Pada 8 Oktober, pasar saham A Tiongkok dan Hong Kong kembali bertransaksi setelah libur Hari Nasional, dan Stock Connect Hong Kong juga kembali dibuka. Sebelum libur, sebagian harga aset Tiongkok telah mencerminkan ekspektasi optimistis terhadap pertemuan tingkat tinggi Tiongkok-AS. Namun, lingkungan makro global berubah signifikan selama liburan: imbal hasil Treasury AS bertahan tinggi, situasi AS-Iran belum mereda, dan harga minyak mentah Brent bertahan di atas 100 dolar AS. Artinya, saat aset berisiko Tiongkok kembali diperdagangkan pada 8 Oktober, aset-aset tersebut akan menghadapi “penetapan ulang harga dengan penurunan susulan” akibat perubahan lingkungan likuiditas eksternal. Nilai tukar renminbi, saham perusahaan Tiongkok yang tercatat di Hong Kong, serta komoditas yang sangat terkait dengan permintaan Tiongkok, semuanya berpotensi mengalami penyesuaian susulan.
Kerangka pengamatan utama pekan ini:
Pertama, bentuk kurva imbal hasil Treasury AS lebih penting daripada level absolutnya. Jika imbal hasil 2 tahun turun sementara imbal hasil 10 dan 30 tahun terus naik, pengetatan likuiditas aset berisiko akan semakin parah; jika ketiganya turun bersamaan, tekanan jangka pendek akan mereda.
Kedua, keselarasan pergerakan emas dan imbal hasil Treasury AS. Saat ini, harga emas bergerak dalam kisaran 4.150-4.200 dolar AS, tertekan oleh imbal hasil yang tinggi dan dolar AS yang kuat. Namun, jika harga emas naik berlawanan arah saat imbal hasil terus meningkat, itu berarti pasar mulai benar-benar memperhitungkan risiko utang negara, sehingga selera risiko global akan menghadapi penilaian ulang secara sistemik.
Ketiga, apakah minyak mentah Brent mampu menembus turun di bawah 95 dolar AS secara meyakinkan. Ini bukan hanya menyangkut arah inflasi, tetapi juga apakah penilaian pasar terhadap risiko geopolitik di Timur Tengah mulai melunak.
Keempat, hasil pengujian Bitcoin terhadap level resistensi 87,200 dolar AS. Dalam kondisi likuiditas yang ketat, keberhasilan menembus level ini atau tidak akan menentukan arah jangka pendek. Jika Bitcoin tetap bertahan di atas level tersebut meski imbal hasil Treasury AS tenor panjang terus naik, itu menandakan pasar kripto mulai membentuk logika penetapan harga yang terpisah dari lingkungan suku bunga tradisional. Sebaliknya, jika gagal bertahan, hal itu menegaskan bahwa lingkungan imbal hasil tinggi masih menekan selera risiko.
Minggu ini tidak ada rilis data ekonomi besar, tetapi “tanpa data” bukan berarti “tanpa risiko”. Interaksi tiga variabel—pasar obligasi, energi, dan geopolitik—mungkin lebih menentukan arah jangka pendek aset berisiko daripada laporan ekonomi mana pun. Likuiditas sedang dialokasikan ulang secara senyap, dan pasar kerap sudah selesai memperhitungkannya sebelum menyadari perubahan tersebut.#Drift黑客受害者启动索赔 #Solana代币化股票9月交易量破44亿美元 #比特币现货ETF三季度净流入63.4亿美元 #以太坊验证者退出队列增392% #IMF拨款萨尔瓦多并豁免超额购BTC $BTC


