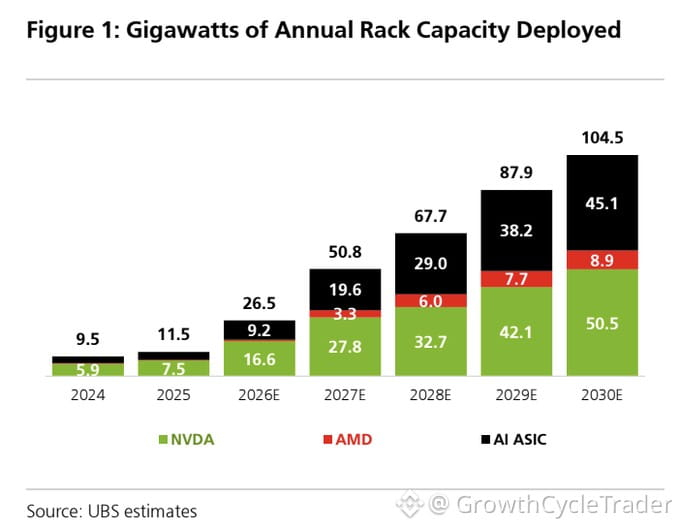
UBS baru saja merilis sebuah bagan yang menunjukkan bahwa infrastruktur AI akan segera tumbuh secara eksponensial.
Kapasitas rak tahunan untuk AI diperkirakan meledak dari 9,5 GW pada 2024 menjadi 104,5 GW pada 2030. Artinya kenaikan 11x dalam enam tahun, dengan sebagian besar percepatan terjadi setelah 2026.
Setiap 1 gigawatt kapasitas rak baru akan menarik permintaan di seluruh rantai pasok—lebih banyak GPU, lebih banyak HBM, lebih banyak jaringan, lebih banyak kebutuhan daya, dan lebih banyak pendinginan. Ini bukan cerita tentang satu saham. Ini adalah permainan berbasis keseluruhan tumpukan (stack).
$NVDA masih menjadi jangkar. Kapasitas rak mereka diperkirakan melonjak dari 5,9 GW pada 2024 menjadi 50,5 GW pada 2030, hampir mencakup setengah dari seluruh infrastruktur AI baru meskipun persaingan meningkat. Alasannya? Keunggulan CUDA (CUDA moat) dan fleksibilitas untuk kebutuhan pelatihan (training workloads).
Namun pergeseran sesungguhnya ada pada custom AI ASIC. UBS memproyeksikan kapasitas chip custom mencapai 45,1 GW pada 2030, hampir menyamai Nvidia. Hyperscaler seperti Google, Amazon, Meta, dan Microsoft membangun chip mereka sendiri untuk efisiensi biaya dan daya pada beban kerja yang sudah bisa diprediksi. Ini tidak mematikan Nvidia—hanya mengukir jalur paralel.
$AMD juga mendapat bagian, diproyeksikan mencapai 8,9 GW pada 2030. Tetap di posisi ketiga, tetapi pertumbuhannya berarti.
Sekarang, inilah bagian yang menarik. Terlepas dari chip apa yang masuk ke rak—Nvidia, AMD, atau silikon custom—bagian lain dari stack tetap akan ikut terseret.
$MU, $SKHY, dan Samsung diuntungkan dari permintaan HBM dan memori server.
TSMC, ASE, dan Amkor diuntungkan dari manufaktur serta pengemasan.
Broadcom, Marvell, Credo, dan Astera Labs diuntungkan dari jaringan dan interkoneksi.
Super Micro, Dell, dan HPE diuntungkan dari perakitan server dan rak.
Vertiv, Eaton, Schneider Electric, dan Modine diuntungkan oleh infrastruktur daya dan pendinginan karena rak menjadi lebih padat dayanya dan liquid cooling menjadi standar.
Ini bukan cerita untuk 2025 saja. Ini adalah pembangunan multi-tahun dengan permintaan yang terus bertambah (compounding) di memori, jaringan, daya, pendinginan, serta seluruh rantai pasok AI.
Saya memposisikan diri di seluruh stack—memori, jaringan, daya, pendinginan, dan neoclouds. Inilah cara memainkan siklus infrastruktur.