


Data tenaga kerja Non-Farm Payrolls AS bulan September jauh di bawah ekspektasi, sehingga ekspektasi kenaikan suku bunga The Fed pada bulan Oktober turun dengan cepat. Namun imbal hasil obligasi pemerintah AS tenor 10 tahun dan indeks dolar justru naik berlawanan arah, memunculkan skenario khas terpecahnya pasar. Penetapan harga untuk suku bunga jangka pendek melunak, sedangkan imbal hasil tenor panjang tetap tinggi karena terkungkung oleh pasokan fiskal dan kendala inflasi energi. Lingkungan makro yang kontradiktif ini sedang menjadi latar belakang penetapan harga baru bagi aset kripto. Minggu depan, risalah rapat The Fed, lelang tenor panjang obligasi pemerintah AS, pelepasan cadangan minyak G7, serta ISM Non-Manufacturing PMI akan menjadi variabel inti penentu arah jangka pendek aset berisiko. Pasar kripto tidak lagi hanya melihat satu data ketenagakerjaan; perubahan imbal hasil obligasi pemerintah AS tenor panjang akan menjadi indikator pemandu paling penting bagi pergerakan pasar.
Pertama, pergerakan pasar yang tidak biasa setelah NFP: kabar baik sudah terealisasi, tetapi imbal hasil tenor panjang menolak turun
Data tenaga kerja Non-Farm Payrolls (NFP) bulan September AS menunjukkan penambahan pekerjaan hanya 2,9 juta (ribu) orang, jauh di bawah ekspektasi pasar 900 ribu. Selain itu, data pekerjaan bulan Agustus direvisi turun, dan tingkat pengangguran naik ke 4,2%. Data ini secara langsung mencerminkan bahwa pasar tenaga kerja AS mulai melambat. CME Fed Watch pun segera melakukan penetapan harga: probabilitas bahwa suku bunga dipertahankan tidak berubah pada bulan Oktober naik menjadi 83,9%. Pasar pada dasarnya mengesampingkan kemungkinan kenaikan suku bunga bulan ini, tetapi probabilitas kenaikan suku bunga pada bulan Desember tetap tinggi, yaitu 66,1%. Jadi, penurunan data pekerjaan tidak serta-merta membuat opsi kenaikan suku bunga pada Desember hilang.
Yang paling patut diwaspadai adalah perilaku pasar yang tidak biasa setelah rilis data. Pada awal pengumuman NFP, pasar cepat mempraktikkan logika “pekerjaan melemah—imbalan hasil turun”. Imbal hasil obligasi pemerintah sempat turun sementara, tetapi pergerakan pasar tidak lama kemudian berbalik secara V. Imbal hasil obligasi pemerintah AS tenor 10 tahun sempat melonjak hingga 5,36%, Indeks Dolar AS mencetak rekor tertinggi dalam 17 bulan. Bahkan emas—aset safe haven—tidak mampu mengalami pemantulan yang berkelanjutan; dalam seminggu, harga emas turun mendekati 2%.
Logika intinya adalah: suku bunga jangka pendek lebih banyak ditentukan oleh kebijakan The Fed, sedangkan imbal hasil obligasi pemerintah tenor panjang sekarang semakin dikendalikan oleh tiga faktor utama—defisit fiskal AS, pasokan obligasi pemerintah, dan risiko inflasi energi.
NFP hanya mengubah penilaian pasar terhadap rapat penetapan suku bunga bulan Oktober, tetapi tidak dapat menyelesaikan masalah pasokan utang pemerintah jangka panjang yang sangat besar. Pelepasan cadangan minyak strategis oleh G7 juga hanya bersifat meredakan, sementara konflik geopolitik di Timur Tengah masih ada. Risiko inflasi akibat volatilitas harga minyak yang tinggi tidak bisa dihilangkan sekaligus. Ini menciptakan kerangka makro khusus saat ini: bulan Oktober kemungkinan besar akan menghentikan kenaikan suku bunga, tetapi lingkungan suku bunga tenor panjang yang tinggi masih akan bertahan, sehingga aset berisiko sulit menikmati pelonggaran likuiditas yang menyeluruh.
Untuk mata uang kripto, makna dari pola pemisahan ini sangat jelas: sentimen negatif jangka pendek sudah sebagian tersalurkan, tetapi angin makro yang berlawanan untuk menengah belum sepenuhnya hilang. Aset yang sensitif terhadap likuiditas seperti Bitcoin dan Ethereum sulit hanya mengandalkan satu data NFP yang lemah untuk memulai gelombang kenaikan satu arah yang baru. Arah pasar berikutnya sangat bergantung pada apakah imbal hasil obligasi pemerintah AS tenor panjang dapat berbalik turun dari level tertinggi dalam lebih dari dua dekade.
Kedua, penelusuran peristiwa makro utama minggu depan: empat garis besar yang menentukan ritme pasar kripto
Minggu berikutnya, fokus pasar sudah bergeser dari “apakah naik suku bunga pada bulan Oktober” ke “apakah akan kembali menaikkan suku bunga pada bulan Desember”. Berbagai data dan pidato pejabat akan terus menyesuaikan penetapan harga pasar terhadap lintasan suku bunga hingga akhir tahun.
Pertama-tama, sorotan terpenting adalah risalah rapat The Fed bulan September yang akan dirilis pada Kamis dini hari pukul 02:00 waktu Beijing. Poin inti risalah ini bukan apakah membahas kebijakan untuk bulan Oktober, melainkan perbedaan pandangan di internal The Fed: berapa banyak anggota yang masih khawatir inflasi akan memantul sehingga mendukung kenaikan suku bunga lanjutan, dan berapa banyak anggota yang menilai pendinginan pasar kerja sudah cukup, sehingga sebaiknya menghentikan pengetatan. Jika secara keseluruhan redaksinya cenderung hawkish, menekankan risiko inflasi dan tidak menutup kemungkinan kenaikan suku bunga berikutnya, maka akan kembali menekan aset berisiko kripto. Jika di dalamnya lebih banyak pejabat yang condong untuk menghentikan kenaikan suku bunga, maka akan membawa perbaikan pada level sentimen. Selain risalah, pidato publik dari Gubernur The Fed Bowman dan Ketua The Fed St. Louis, Musalemm, juga perlu dipantau dengan saksama karena pernyataan pejabat yang hawkish sangat mudah mengganggu ekspektasi pasar.
Variabel terbesar kedua berasal dari pasar obligasi pemerintah AS. Kementerian Keuangan AS segera akan mengumumkan ukuran operasi repo obligasi pemerintah untuk tenor 20–30 tahun, serta melakukan lelang obligasi tenor 10 tahun dan 30 tahun. Saat ini seluruh pasar menunggu rencana repo tersebut; ini adalah salah satu dari sedikit instrumen kebijakan yang bisa meredakan imbal hasil tenor panjang. Jika ukuran repo lebih besar daripada ekspektasi pasar, hal itu dapat meredakan tekanan pasokan obligasi pemerintah, sehingga imbal hasil tenor 10 tahun berpotensi turun—baik untuk kripto maupun aset berisiko kategori pertumbuhan. Jika ukuran repo lebih kecil dari ekspektasi, imbal hasil obligasi pemerintah akan tetap bertahan di level tinggi dan terus menekan valuasi pasar. Kondisi penawaran dan penerimaan pada lelang obligasi pemerintah AS juga akan secara langsung mencerminkan seberapa jauh dana luar negeri bersedia menerima utang jangka panjang AS.
Ketiga adalah dari sisi energi. G7 telah menyetujui pelepasan total 100 juta barel minyak dan cadangan strategis solar, yang dikoordinasikan oleh International Energy Agency untuk diturunkan ke pasar. Tujuannya adalah menstabilkan harga energi. Namun di sisi lain, pasar secara luas memperkirakan OPEC+ akan mempertahankan target produksi untuk bulan November tetap tidak berubah, dan risiko pelayaran Selat Hormuz belum sepenuhnya hilang. Harga minyak saat ini menjadi sumber ketidakpastian terbesar bagi inflasi. Jika pelepasan cadangan strategis dapat menekan harga minyak secara efektif, maka ekspektasi inflasi akan ikut turun, sehingga dorongan The Fed untuk menaikkan suku bunga lebih lanjut melemah; tetapi jika konflik geopolitik terus mendorong harga minyak, bahkan ketika data pekerjaan melemah, The Fed tetap mempertahankan opsi kenaikan suku bunga pada bulan Desember, dan pasar kripto akan kembali tertekan.
Keempat adalah data ekonomi kunci dan tindakan bank sentral di luar negeri. Pada Senin malam, AS akan merilis ISM Non-Manufacturing PMI. Sektor jasa adalah sumber ketahanan terakhir ekonomi AS; jika data jasa turun tajam, itu dapat semakin menguatkan indikasi pendinginan ekonomi. Pada Jumat, indeks awal kepercayaan konsumen Michigan dapat diamati untuk melihat ekspektasi psikologis masyarakat terhadap inflasi. Selain itu, European Central Bank (ECB) akan menerbitkan risalah rapat bulan September, Bank of Japan akan mengeluarkan pernyataan dari Gubernur Ueda Kazuo, dan keputusan suku bunga Bank Sentral India akan dirilis. Perubahan sinkron kebijakan antarbank sentral global ini juga akan memengaruhi preferensi risiko pasar kripto secara tidak langsung. Pasar saham AS saat ini berada di jeda sebelum musim laporan kuartalan (3Q), sehingga bobot penetapan harga makro semakin membesar. Aset berisiko secara keseluruhan akan ikut berombak bolak-balik mengikuti ekspektasi suku bunga.
Ketiga, logika penularan ke pasar kripto: dua skenario simulasi
Saat ini aset kripto ditarik oleh dua kekuatan sekaligus: di satu sisi, data tenaga kerja AS melemah sehingga pasar menyingkirkan kemungkinan kenaikan suku bunga pada bulan Oktober—ini merupakan kabar baik marjinal. Di sisi lain, imbal hasil obligasi pemerintah tenor panjang tetap tinggi, dan gangguan inflasi energi masih menjadi ancaman, sehingga tekanan valuasi jangka menengah belum selesai. Ke depan, kita bisa membagi menjadi dua skenario dasar.
Skenario pertama: skenario yang cenderung optimistis. Risalah rapat The Fed mengirim sinyal yang agak dovish, ukuran repo obligasi pemerintah dari Menteri Keuangan melampaui ekspektasi, dan imbal hasil obligasi pemerintah AS tenor 10 tahun menunjukkan penurunan yang jelas. Pada kondisi ini, preferensi risiko membaik; Bitcoin dan Ethereum berpotensi melanjutkan reli. Arus dana ETF juga akan lebih mudah bertahan masuk. Namun perlu dicatat: selama probabilitas kenaikan suku bunga pada bulan Desember belum turun secara signifikan, pergerakan pasar lebih mungkin berupa kenaikan dengan volatilitas (range-up), sehingga sulit menjadi bull market super satu arah tanpa batas.
Skenario kedua: skenario yang cenderung hati-hati. Risalah rapat menggunakan redaksi yang hawkish, penerimaan pada lelang obligasi pemerintah AS juga lemah, ditambah risiko geopolitik yang membuat harga minyak tetap tinggi, sehingga imbal hasil tenor panjang terus menguji kenaikan. Sekalipun pada bulan Oktober dipastikan akan menghentikan kenaikan suku bunga, pengetatan kondisi keuangan yang dipicu oleh imbal hasil tenor panjang tetap akan menekan aset kripto. Pasar cenderung mengalami koreksi setelah sempat melonjak; realisasi profit juga lebih mudah terkonsentrasi.
Di sini perlu meluruskan satu kesalahpahaman yang umum: banyak investor berpikir bahwa selama The Fed menghentikan kenaikan suku bunga, pasar kripto akan langsung memasuki bull market. Namun pada tahap ini, inti kontradiksinya adalah imbal hasil obligasi pemerintah AS tenor panjang—itulah batasan nyata bagi aset berisiko—bukan suku bunga kebijakan jangka pendek. Bahkan jika suku bunga acuan federal tidak lagi dinaikkan, bila imbal hasil obligasi pemerintah jangka panjang terus meningkat, lingkungan keuangan tetap setara dengan pengetatan yang pasif, sehingga valuasi aset kripto sulit membuka ruang kenaikan.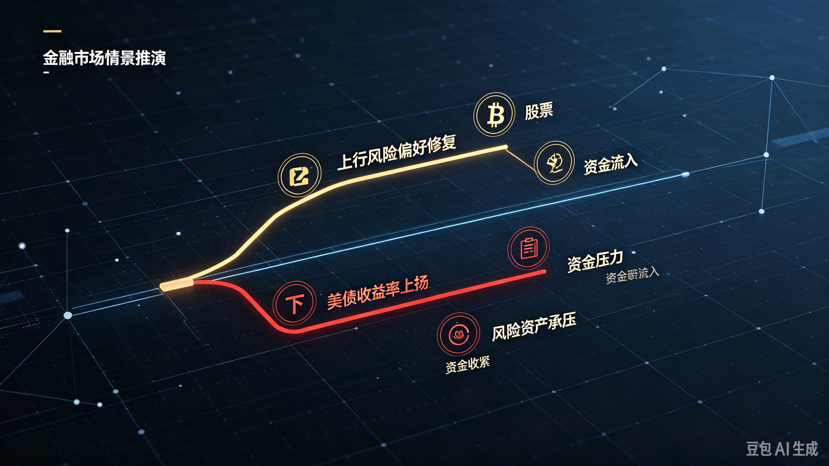
Keempat, kerangka pemantauan dan pelajaran praktis bagi investor ritel
Bagi pelaku pasar kripto, ke depan tidak perlu terlalu memusingkan data NFP dalam satu bulan saja. Sebaiknya buat daftar pemantauan makro yang baru.
Pertama, fokuskan dengan ketat pada imbal hasil obligasi pemerintah AS tenor 10 tahun. Ini adalah indikator pendahulu terpenting pada tahap saat ini, lebih penting daripada fluktuasi harga harian. Imbal hasil yang terus meningkat adalah sinyal angin makro yang berlawanan; hanya jika imbal hasil mengalami penurunan yang berkelanjutan barulah tekanan pada level makro benar-benar mereda.
Kedua, pantau dengan saksama perubahan redaksi pada risalah rapat The Fed dan pidato pejabat. Fokuslah pada sikap internal apakah mereka mendukung kenaikan suku bunga pada bulan Desember, bukan pada rapat bulan Oktober yang sudah pada dasarnya ditetapkan arahnya.
Ketiga, pantau harga minyak dan ekspektasi inflasi. Harga energi sekarang adalah variabel kunci yang menentukan kebijakan The Fed menjelang akhir tahun. Jika harga minyak memantul jauh, risiko kenaikan suku bunga pada bulan Desember akan muncul kembali.
Keempat, pantau arus dana harian pada Bitcoin spot ETF. Perubahan ekspektasi makro pada akhirnya akan tercermin dalam arus masuk dan keluar ETF. Jika kabar makro bersifat positif tetapi dana ETF terus keluar, itu berarti institusi tidak mengakui reli kali ini, sehingga kelanjutan pergerakan pasar akan dipenuhi tanda tanya.
Dalam pengelolaan posisi, saat ini kita berada pada periode kontradiksi makro. Berbagai jenis data sangat mudah memicu guncangan yang tajam di pasar, sehingga tidak cocok untuk menambah posisi secara besar-besaran dengan mengejar kenaikan sekaligus. Pada tahap ini, lebih tepat memandang pasar dengan pendekatan berbasis pergerakan berombak (range trading): fokus pada verifikasi apakah suku bunga tenor panjang benar-benar berbalik secara substantif, bukan hanya bertumpu pada satu data NFP untuk langsung mengambil keputusan bahwa ini akan menjadi bull market.
NFP yang mengejutkan pada bulan September membawa perbaikan marjinal pada ekspektasi, tetapi respons yang diberikan oleh pasar obligasi pemerintah AS sudah jelas memberi tahu pasar: hanya karena pekerjaan melemah, tidak cukup untuk segera membalikkan kondisi besar imbal hasil tenor panjang yang tinggi. Minggu depan termasuk dalam jendela verifikasi terkonsentrasi untuk data makro. Risalah The Fed, lelang repo obligasi pemerintah, dan harga energi akan bersama-sama menentukan nada dasar pasar global untuk aset berisiko pada periode berikutnya.
Pasar kripto sudah memasuki tahap penetapan harga (pricing) yang benar-benar baru: tidak lagi sekadar mengikuti ekspektasi suku bunga kebijakan jangka pendek. Bobot variabel jangka panjang seperti pasokan utang pemerintah AS dan risiko inflasi energi terus meningkat. Bagi trader, dibandingkan mengejar pergerakan satu hari, yang lebih penting adalah memastikan apakah suku bunga tenor panjang benar-benar telah memasuki titik belok—itulah inti fundamental yang menentukan seberapa jauh reli kali ini bisa berlanjut.
Peringatan risiko: Konten di atas hanya analisis tren pasar makro dan tidak merupakan nasihat investasi. Perdagangan mata uang virtual memiliki risiko yang sangat tinggi, mohon berhati-hati dalam berpartisipasi.#SEC因拨款中断暂停加密ETF审查 #Zcash现货ETF首现周度净流出9360万美元 #比特币冲击8.7万美元遇阻回落 #美联储10月加息概率降至17% #英伟达股价创历史新高涨2.4% $BTC


