

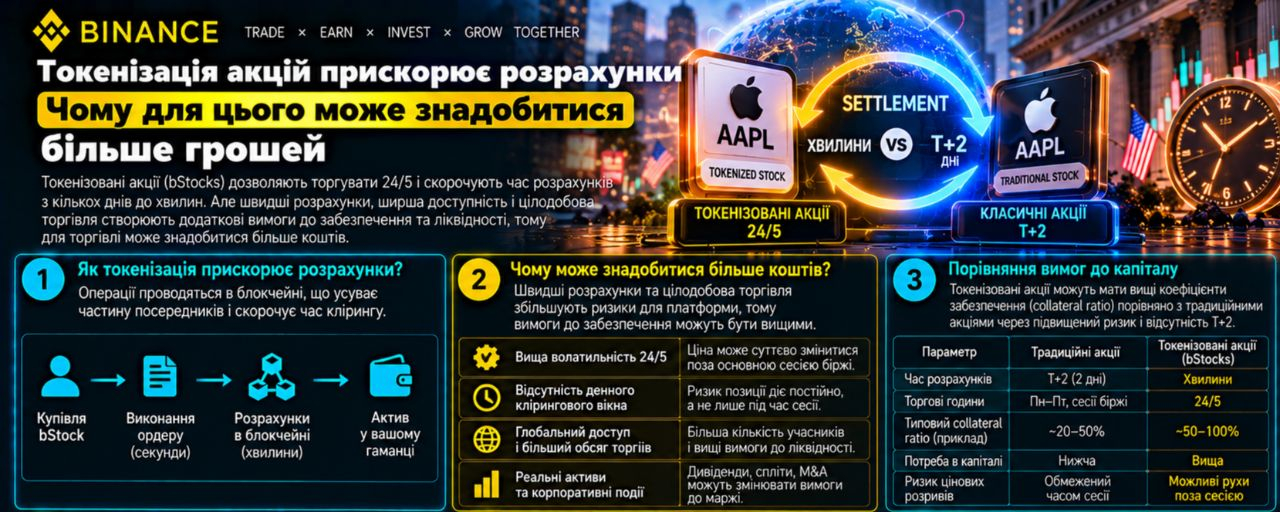
Bayangkan satu hari perdagangan ketika Anda membeli saham senilai 100.000 dolar dan menjualnya seharga 96.000. Selisihnya hanya 4.000 dolar. Tetapi jika setiap pembelian harus dibayar segera, sebelum uang hasil penjualan masuk, empat ribu dolar itu mungkin tidak cukup. Kecepatan penyelesaian mengubah waktu ketika uang dibutuhkan. Dan justru momen inilah yang mampu menentukan nilai sebenarnya dari pasar yang ditokenisasi.
Pada awal Oktober 2026, ini sudah menjadi topik praktis. DTC, perusahaan kustodian di bawah DTCC, sedang menyiapkan layanan tokenisasi surat berharga, dan industri kripto terus meningkatkan penggunaan saham yang ditokenisasi. Tesis utama saya: infrastruktur seperti ini sebaiknya dinilai dari seberapa banyak uang yang dapat dibebaskan setelah semua operasi. Jumlah token dan kecepatan blockchain saja tidak menunjukkan hal itu.
Dalam pengumuman 4 Mei, DTCC menyebut Oktober 2026 sebagai bulan target peluncuran layanan. Pengumuman terpisah pada 15 Juli mengonfirmasi bahwa pada hari yang sama terjadi transaksi nyata dengan aset yang ditokenisasi DTC yang melibatkan lebih dari 30 perusahaan. Di antara proses yang diuji adalah transaksi saham, surat utang negara, repo, dan jaminan. Ini adalah hasil yang terkonfirmasi pada bulan Juli; dalam sumber primer yang digunakan tidak ada konfirmasi peluncuran penuh yang telah selesai per pagi 4 Oktober.
Sinyal yang lebih baru muncul pada 28 September. DTCC mempresentasikan penjelasan tentang kerja bersama dengan Citi dan Swift mengenai interoperabilitas sistem keuangan. Fokusnya adalah perpindahan aset, uang, dan data di antara lingkungan yang berbeda. Bagi saya, ini adalah pergeseran penekanan yang signifikan: ketika token sudah ada, pertanyaan sulit berikutnya adalah bagaimana membayar pembeliannya dan menggunakan dana yang diterima tanpa penundaan yang tidak perlu.
Skala versi kripto dari proses ini juga perlu dibaca dengan cermat. Dalam laporan Binance Research tanggal 29 September, dengan data per 28 September, kapitalisasi pasar saham yang ditokenisasi melampaui 3 miliar dolar, dan volume transfer on-chain mereka pada kuartal ketiga sudah melebihi 100 miliar. Ini adalah estimasi dari penelitian yang merujuk, antara lain, pada RWA.xyz dan DefiLlama. Transfer mencakup aktivitas perdagangan, tetapi tidak sama dengan arus masuk bersih uang baru.
Satu dan aset yang sama dapat berpindah antara pemilik, dompet, dan protokol berkali-kali. 1.000 dolar hipotetis yang ditransfer sepuluh kali akan menghasilkan 10.000 dolar turnover transfer, meskipun modal awal tetap seribu. Karena itu, turnover besar belum menjawab pertanyaan berapa banyak likuiditas baru yang masuk ke sistem. Untuk menilai tokenisasi, penting melihat secara terpisah stok aset, pergerakannya, dan uang yang diperlukan untuk pergerakan itu.
Mari mulai dari mekanismenya. Sebuah transaksi memiliki setidaknya dua hasil: pembeli menerima aset, penjual menerima pembayaran. Prinsip delivery versus payment, atau “penyerahan versus pembayaran”, menghubungkan tindakan ini. Dengan pertukaran atomik yang diterapkan secara benar, kedua bagian dieksekusi bersama atau tidak ada yang dieksekusi. Ini mengurangi risiko menyerahkan aset tanpa menerima pembayaran balik. Mekanisme seperti ini dijelaskan oleh Bank for International Settlements, BIS.
Namun, sinkronitas pertukaran tidak menciptakan uang di dompet pembeli. Jika pembayaran dibutuhkan sekarang, pembeli harus memiliki aset pembayaran yang layak sekarang atau pendanaan yang tersedia. Kepemilikan surat berharga di jaringan lain mungkin tidak membantu sampai transfer, verifikasi, dan penerimaan surat berharga itu sebagai agunan selesai. Itulah sebabnya kecepatan pengiriman aset dan kemampuan membayar transaksi harus dinilai bersama.
Di sini muncul netting — saling mengimbangi kewajiban yang berlawanan. Dalam sistem yang disederhanakan, klaim dan pembayaran yang diizinkan oleh aturan dijumlahkan menjadi nilai bersih. Ini dapat mengurangi jumlah uang yang sebenarnya perlu dipindahkan untuk menyelesaikan pembayaran. Kemungkinan pengimbangan bergantung pada kontrak, peserta, mata uang, dan infrastruktur tertentu. Penjualan di satu platform tidak memberi hak otomatis untuk mengimbangkannya terhadap pembelian di platform lain.
Dalam laporan 2023, BIS secara langsung menyoroti bahwa penyelesaian atomik memerlukan mekanisme penghematan likuiditas, karena peralihan ke pembayaran individual yang langsung dapat meningkatkan kebutuhan likuiditas. Ini adalah sifat ekonomi dari cara penyelesaian yang harus diperhitungkan saat merancang sistem. Dari kata “blockchain” saja tidak mungkin menentukan apakah sistem akan memiliki netting, kredit, atau reservasi awal atas seluruh jumlah.
Mari lihat contoh hipotetis pertama tanpa biaya, bunga, dan persyaratan jaminan. Seorang peserta memiliki 4.000 dolar pada awal hari. Pada pukul 10:00 ia membeli surat berharga senilai 60.000, pada pukul 10:05 menerima 56.000 dari penjualan surat berharga lain, pada pukul 10:10 membeli lagi 40.000, dan pada pukul 10:15 menjual 40.000. Kita anggap bahwa surat berharga untuk dijual sudah ada dan semua pihak lawan memenuhi kewajibannya.
Total pembelian setara dengan 100.000 dolar, penjualan 96.000, dan pembayaran bersih 4.000. Dengan asumsi netting penuh atas semua kewajiban uang ini di akhir siklus, yang perlu dibayar tambahan memang 4.000. Ringkasan ini tidak mengatakan apa pun tentang margin awal atau setoran jaminan yang mungkin ada: hal-hal itu sengaja kami keluarkan dari model agar hanya pergerakan uang yang terlihat.
Sekarang lakukan operasi yang sama dengan pembayaran langsung untuk masing-masing. Sebelum pembelian pertama, kekurangan 56.000 dolar: 60.000 dikurangi 4.000 yang ada. Jika peserta memperoleh dana itu, setelah pembelian pertama sisa menjadi nol, setelah penjualan menjadi 56.000, setelah pembelian kedua menjadi 16.000, dan setelah penjualan terakhir kembali menjadi 56.000. Uang ini memungkinkan pengembalian 56.000 yang dipinjamkan. Saldo kas akhir sendiri sama dengan nol.
Hasil ekonomi dari pembelian dan penjualan sama dalam kedua varian, tetapi pada kasus kedua diperlukan pendanaan tambahan sementara. Puncaknya dalam urutan kami adalah 56.000 dolar. Jika penjualan pertama dipindahkan lebih awal daripada pembelian, kebutuhan akan berubah. Jika penyelesaian atas penjualan tertunda, dana harus ditahan lebih lama. Jadi, bahkan volume harian yang sama dapat memerlukan cadangan likuiditas yang berbeda.
Ini juga menjelaskan mengapa salah jika menyamakan seluruh jumlah pembelian dengan cadangan permanen yang diperlukan. Dana yang diterima dapat digunakan kembali sepanjang hari. Kebutuhannya ditentukan oleh urutan pembayaran, waktu kedatangan aktualnya, dan kemungkinan penggunaan ulang. Analisis hanya pada saldo akhir akan menyembunyikan defisit sementara, sedangkan analisis hanya pada turnover bruto dapat melebih-lebihkan defisit itu.
Contoh yang diberikan adalah model penulis, bukan deskripsi tarif atau algoritme perhitungan DTC atau Binance. Ini menunjukkan satu variabel: jeda waktu. Dalam sistem nyata, akan ditambahkan aturan akses, batas, agunan, risiko kredit, dan biaya operasi. Karena itu, pernyataan “penyelesaian instan selalu lebih mahal” sama tidak tepatnya dengan janji likuiditas gratis secara otomatis.
Solusi modern berupaya mengurangi jeda-jeda ini. Dalam laporan BIS tahun 2026, dijelaskan kemampuan pembayaran terprogram, simpanan yang ditokenisasi, dan pengelolaan likuiditas intrahari. Dengan arsitektur yang tepat, hal-hal ini dapat mengurangi kebutuhan pendanaan awal. Syarat pentingnya adalah instrumen pembayaran yang tersedia, aturan yang selaras, dan mekanisme pendanaan. Fakta bahwa saham direpresentasikan secara digital tidak menjamin semua syarat tersebut.
Bagi pengguna platform kripto, ini memiliki konsekuensi yang sederhana. Sebelum memindahkan aset yang ditokenisasi, ada baiknya menelusuri seluruh rute: untuk apa aset itu dijual, ke mana pembayaran masuk, kapan pembayaran itu dapat digunakan, dan apa yang diperlukan untuk mengembalikan dana ke bentuk yang diinginkan. Jika salah satu mata rantai memerlukan konversi atau penantian terpisah, hal itu harus dimasukkan ke dalam perhitungan likuiditas sendiri.
Contoh hipotetis kedua menunjukkan biaya fragmentasi. Misalkan peserta beroperasi di tiga lingkungan yang tidak kompatibel dan untuk menjalankan operasinya ia menyimpan cadangan pembayaran masing-masing 20.000 dolar di setiap lingkungan. Totalnya 60.000. Misalkan pula bahwa sistem yang kompatibel akan memungkinkan kebutuhan yang sama dilayani dengan satu cadangan sebesar 25.000 dolar. Secara potensial, 35.000 dapat dibebaskan.
Dengan tingkat pengembalian alternatif tahunan 4% dan perhitungan sederhana berbasis 365 hari, biaya menahan kelebihan 35.000 selama 30 hari akan menjadi: 35.000 × 0,04 × 30 / 365 = 115,07 dolar. Jika koneksi, transfer, dan pemeliharaan rute yang kompatibel berbiaya 80 dolar untuk periode yang sama, akan tersisa penghematan hipotetis sebesar 35,07 dolar sebelum pajak dan biaya lainnya. Jika biayanya 150, maka biayanya akan melebihi manfaat sebesar 34,93 dolar.
Semua angka dalam contoh ini bersifat hipotetis. Suku bunga 4% bukan kutipan produk atau janji imbal hasil, dan cadangan 25.000 belum terbukti secara teknis untuk jaringan nyata mana pun. Ini adalah templat untuk memeriksa ekonominya: menentukan jumlah yang benar-benar dibebaskan, waktu pembebasannya, dan total biaya rute baru. Waktu yang dihemat sendiri tidak sama dengan uang yang dihemat.
Konteks makroekonomi membuat pemeriksaan semacam ini relevan. Pada 16 September, Fed menaikkan target kisaran suku bunga federal funds sebesar 0,25 poin persentase, menjadi 3,75–4,00%. Ini adalah keputusan kebijakan moneter, bukan imbal hasil atau tingkat pinjaman yang tersedia bagi setiap investor. Kesimpulan saya darinya terbatas: dalam lingkungan pendanaan berbayar, cadangan memiliki biaya ekonomi yang sebaiknya dihitung terpisah dari biaya transaksi.
Bagi pemilik ritel bStocks, simpulan paling berguna dari diskusi ini adalah disiplin memilih rute. Jika Anda hanya memegang aset, penghematan pembiayaan intrahari oleh institusi mungkin sama sekali tidak memengaruhi hasil Anda. Itu menjadi signifikan ketika Anda sering memindahkan modal, menggabungkan berbagai platform, atau merencanakan transaksi berikutnya segera setelah penjualan. Skenario penggunaan Anda sendiri lebih penting daripada ukuran total sektor.
Dalam hal ini, pengumuman DTCC tentang layanannya tidak menetapkan aturan untuk bStocks. Baik keterlibatan institusi besar dalam tokenisasi maupun kemiripan teknologi produk tidak membuktikan bahwa token ritel tertentu dapat ditukar, dipindahkan, atau digunakan sebagai jaminan dengan syarat yang sama. Untuk menyimpulkan hal itu, diperlukan dokumen khusus untuk produk dan rute Anda. Saya tidak memindahkan kemampuan institusional ke token apa pun yang memakai nama saham.
Ada juga perbedaan antara solvabilitas dan kesiapan melakukan pembayaran. Seorang peserta dapat memiliki aset lebih besar daripada kewajiban, tetapi tidak memiliki jumlah yang diperlukan di lingkungan yang tepat pada waktu yang ditentukan. Dalam contoh pertama kami, defisit muncul sebelum hasil penjualan masuk. Menjual aset lain dapat menutupinya, tetapi harga penjualan cepat seperti itu juga menjadi bagian dari biaya memperoleh uang.
Karena itu, saya akan memeriksa rute melalui empat pertanyaan konkret. Aset apa yang diterima sebagai pembayaran? Kapan pembayaran yang diterima menjadi layak untuk transaksi berikutnya? Siapa yang membiayai jeda waktu dan dengan syarat apa? Apa yang terjadi jika salah satu bagian rute tidak tersedia? Jawaban “jaringannya bekerja 24 jam” hanya mencakup sebagian dari pemeriksaan ini.
Untuk menilai infrastruktur dalam tiga bulan ke depan, saya menggunakan tiga skenario hipotetis. Ini adalah kerangka observasi penulis untuk kualitas layanan, tanpa prediksi harga kripto. Indikatornya adalah ketersediaan rute penuh, kebutuhan cadangan, frekuensi penundaan, dan biaya total untuk serangkaian operasi yang sama. Tanpa data yang dapat dibandingkan, skenario tetap menjadi hipotesis.
Skenario dasar: sistem yang ditokenisasi dan sistem biasa hidup berdampingan, dan penghematan muncul pada rute-rute tertentu yang sudah teruji. Syarat terjadinya adalah operasi yang berhasil secara rutin tanpa perlu terus-menerus menambah cadangan. Skenario ini harus ditinjau ulang jika interoperabilitas dengan cepat meluas ke sebagian besar operasi yang dibutuhkan peserta atau, sebaliknya, kegagalan berulang membuat bahkan rute sempit pun tidak layak digunakan.
Skenario bullish untuk adopsi: aset dan pembayaran dapat dipindahkan secara selaras antar lingkungan, sementara kebutuhan cadangan yang terukur dan biaya total menurun. Pembuktiannya adalah hasil yang berulang pada volume yang sebanding, termasuk periode beban tinggi. Skenario ini gugur jika keuntungan hanya ada karena biaya yang disubsidi, kredit tersembunyi, atau kondisi yang tidak tahan stres.
Skenario bearish: jumlah token bertambah, tetapi uang tersebar di antara sistem yang tidak kompatibel, sementara cadangan dan biaya perpindahan meningkat. Syarat terjadinya adalah kebutuhan yang berkelanjutan untuk menggandakan pendanaan dan adanya penundaan pada rute yang biasa. Ini akan dibantah oleh data tentang penggabungan likuiditas yang aman dan penurunan biaya total. Namun, bahkan skenario negatif seperti itu tidak berarti harga setiap aset terkait akan otomatis turun.
Risiko tetap ada sepanjang seluruh rute. Atomisitas pertukaran individual tidak menjamin layanan berikutnya berfungsi, pihak lawan tersedia, atau token yang diterima dapat digunakan di luar sistem itu. Penggabungan cadangan mengurangi duplikasi, tetapi dapat meningkatkan ketergantungan pada satu operator atau koneksi teknologi. Penilaian penghematan harus mencakup perilaku rute saat terjadi gangguan, bukan hanya saat berfungsi normal.
Secara terpisah, janji keuntungan dari token “infrastruktur” perlu diperiksa. Bahkan jika layanan baru menghemat uang broker, itu tidak berarti penghematan tersebut masuk ke pemegang kripto tertentu. Diperlukan hubungan yang jelas antara penggunaan layanan, pembayaran, biaya, dan hak pemegang token. Tanpa hubungan semacam itu, keberhasilan teknologi tetap menjadi fakta yang terpisah dari hasil investasi.
Kriteria saya untuk tokenisasi yang berhasil sederhana: setelah menjalankan serangkaian operasi yang sama, peserta harus lebih memahami haknya, lebih cepat menerima aset yang layak digunakan, dan mengeluarkan sumber daya yang secara wajar lebih sedikit. Mempercepat satu bagian hanya berguna sejauh memperbaiki seluruh rute. Itulah yang akan saya cari dalam laporan berikutnya tentang layanan DTC pada bulan Oktober dan perkembangan pasar yang ditokenisasi.
Untuk portofolio sendiri, langkah praktisnya bahkan lebih sederhana: sebelum pemindahan aset berikutnya, catat dari mana uang untuk transaksi berikutnya akan datang dan kapan uang itu tersedia. Periksa defisit sementara, bukan hanya saldo akhir. Perhitungan seperti ini kadang menjelaskan manfaat nyata inovasi keuangan lebih baik daripada turnover miliaran dalam presentasi.
Materi ini bersifat informatif-edukatif dan bukan rekomendasi investasi individual. Semua perhitungan model ditandai sebagai hipotetis; kondisi aktual bergantung pada produk, yurisdiksi, dan peserta transaksi.