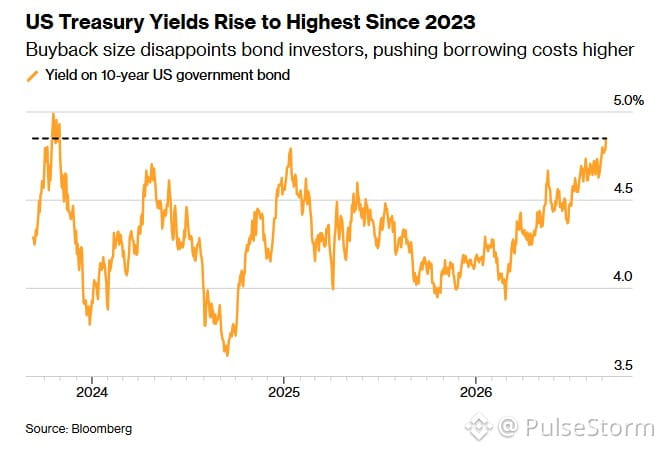
Kementerian Keuangan mencoba menambal bendungan pakai lakban, sementara pasar obligasi menantang mereka untuk membuktikannya 🧨
Pembeli berjalan pergi dari imbal hasil obligasi tenor panjang (Treasuries) pada bulan Juni. CNBC bahkan memakai frasa "mogoknya pembeli" untuk zona 10 hingga 30 tahun. Itu bukan jargon analis — itu tanda pasar menolak hadir.
Jawaban Treasury? Panggung buyback.
Agustus: buyback digandakan menjadi $4 miliar.
September: ditigakalikan menjadi $6 miliar.
Imbal hasil? Tetap melesat lebih tinggi.
Imbal hasil tenor 30 tahun sempat menyentuh 5,34% pada Agustus — yang tertinggi dalam 19 tahun. Pekan lalu sempat menyentuh 5,50%, terburuk sejak 2004. Tenor 10 tahun kini mendekati 5,24%. Bessent sendiri menyebut likuiditas tenor 30 tahun "sangat buruk".
Seorang manajer dana obligasi mengatakan jalanan (street) mengantisipasi $6B–$10B pada September. Treasury datang hanya di batas bawah. Krishna Guha dari Evercore menyebutnya sebagai "memaksa short-covering dalam waktu dekat." Peter Boockvar memotongnya dengan tegas: "Ini BUKAN pelunasan utang, ini hanya mengatur ulang jadwal jatuh tempo."
Hitungannya kejam. Treasury membeli kembali $6 miliar. Pasar untuk tenor 20 dan 30 tahun nilainya $5,5 triliun. Mereka sedang menyelamatkan lautan pakai secangkir.
Ini bukan perbaikan. Ini sinyal. Ketika Treasury sendiri harus turun tangan sebagai pembeli terakhir dan imbal hasil terus naik juga, pesannya jelas: pasar obligasi tidak percaya pada trade durasi, dan jelas juga tidak percaya pada jalur fiskal.
Perhatikan 10 tahun. Jika tembus di atas 5,30% dan bertahan, aset berisiko bakal merasakannya. Saham, kripto, semuanya yang ditentukan oleh narasi "lebih rendah untuk lebih lama" sedang dinilai ulang secara real-time. Ini sudah bukan soal obligasi lagi — melainkan apakah apa pun bisa naik (rally) ketika terjadi kekosongan likuiditas di ujung panjang.
Tradingkan atau abaikan. Tapi jangan pura-pura Treasury mengendalikan ini 🔥