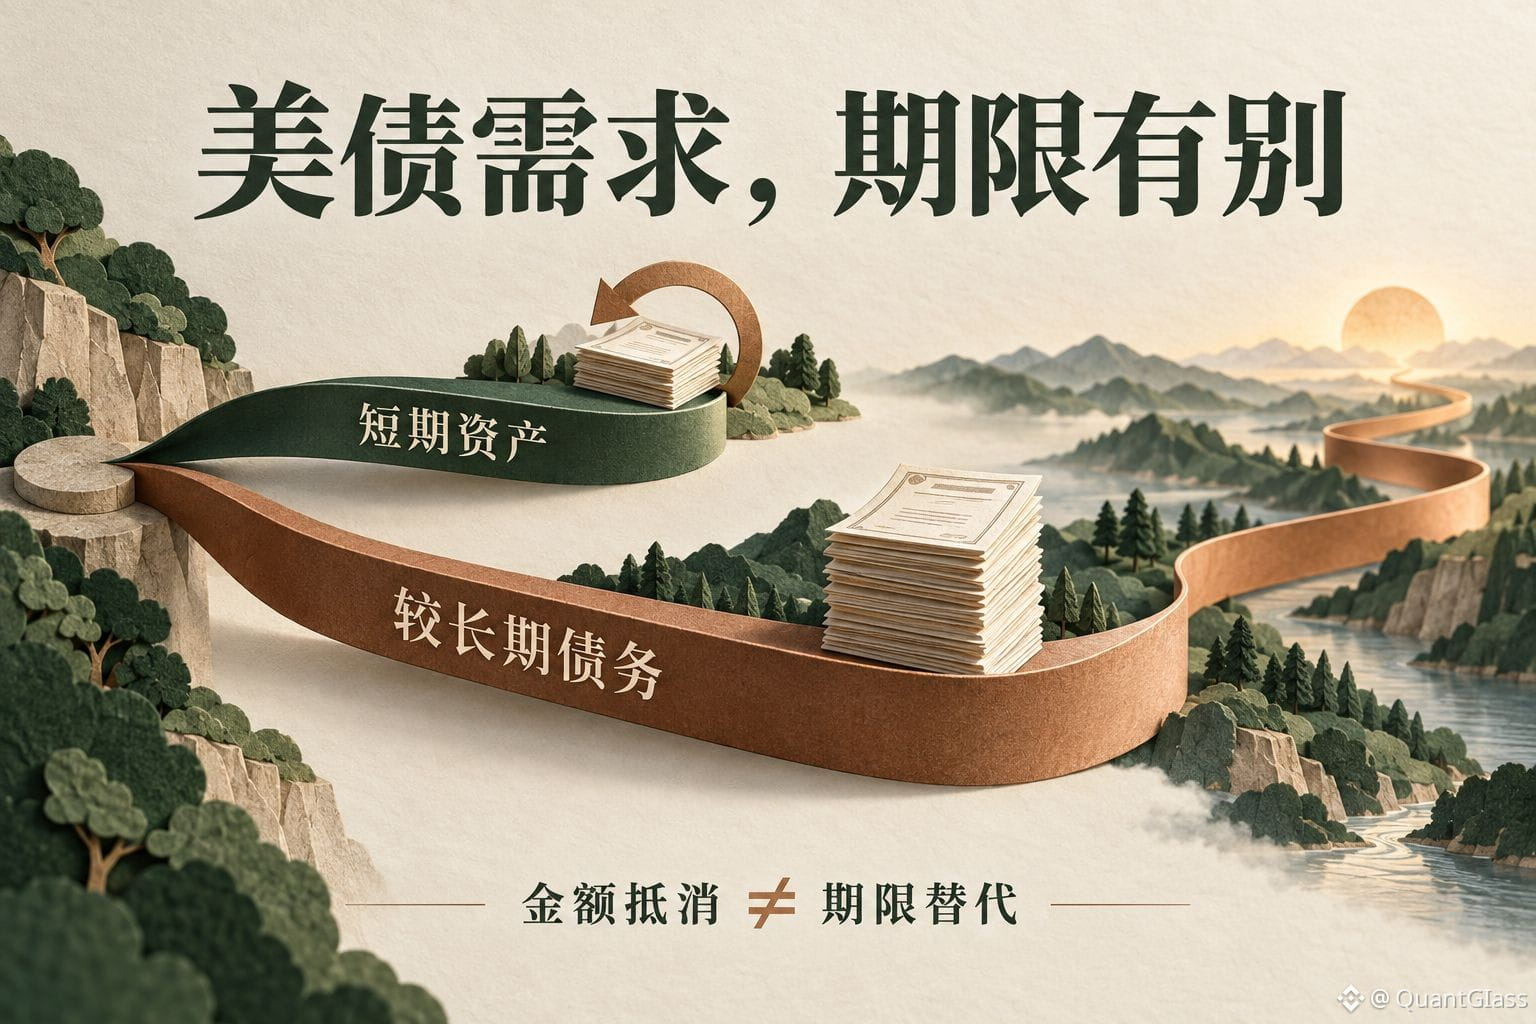
Stabilitas beli surat utang AS, lihat dulu segmen tenor apa yang mereka beli.
Perkiraan riset Federal Reserve Bank of San Francisco tanggal 28 September: dalam lima tahun terakhir, kepemilikan surat utang AS yang terkait dengan Tether dan Circle meningkat sekitar 200 miliar dolar AS, setara dengan lebih dari 40% penurunan kepemilikan surat utang AS Tiongkok pada periode yang sama. Namun, cakupan definisi pada bagan termasuk treasury bills (tagihan utang) dan perjanjian repo, sehingga tidak semuanya bisa dianggap sebagai pembelian langsung obligasi pemerintah.
Yang lebih penting adalah perbedaan tenor: Tiongkok terutama mengurangi utang berdurasi lebih panjang, sementara penerbit stablecoin menambah aset berjangka pendek, untuk memenuhi kebutuhan pengguna menebus pada nilai nominal. Kompensasi sebagian dari sisi nominal tidak berarti mengisi permintaan beli pada tenor yang sama.
Pendapat saya: untuk menganalisis berita seperti ini, perlu dilihat bersama-sama tenor, instrumen kepemilikan, dan sumber dana. Jika pihak yang sebelumnya memegang surat utang AS beralih menjadi kepemilikan surat utang AS secara tidak langsung lewat stablecoin, maka kenaikan di neraca penerbit juga belum tentu sepenuhnya mencerminkan kebutuhan baru.
Kalimat dalam artikel “sekitar 4.000 miliar dolar AS pada akhir 2030” adalah proyeksi kelanjutan tren terkini, dengan ketidakpastian yang cukup besar, dan bukan rencana pembelian yang sudah dipastikan.
Sumber: Economic Letter, Federal Reserve Bank of San Francisco, 28 September 2026.
#stabilcoin