


Grayscale ZCSH sebagai ETF spot Zcash pertama di AS mengalami tren popularitas singkat setelah diluncurkan; namun, pada minggu berikutnya terjadi arus keluar bersih yang mencapai 93,56 juta dolar AS. Nilai aset kelola sempat mencapai puncak dari sekitar 915 juta hingga 979 juta dolar AS, lalu turun menjadi sekitar 751 juta dolar AS. Bagi ZEC, yang benar-benar layak diperhatikan bukanlah “identitas bintang” dari ETF itu sendiri, melainkan kenyataan bahwa ETF tersebut telah menjadi variabel pasokan-permintaan yang tidak bisa diabaikan. Artikel ini membahas analisis dari arus dana, pemecahan unit (stock split), struktur biaya, jumlah pasokan yang dapat diperdagangkan, serta mekanisme harga; dengan demikian dijelaskan mengapa ETF untuk koin berkapitalisasi kecil dapat sekaligus menjadi penguat kenaikan dan, saat terjadi penebusan, dapat menimbulkan tekanan jual yang cepat.
Satu, inti peristiwa: ZCSH sedang beralih dari arus masuk dana menjadi penebusan terkonsentrasi
Grayscale ZCSH resmi listing di NYSE Arca pada 25 Agustus 2026, setelah dikonversi dari Grayscale Zcash Trust yang lama. Tujuannya adalah menyediakan jalur bagi investor untuk mendapatkan eksposur spot ZEC melalui akun sekuritas. Pada awal listing, produk ini cepat menarik perhatian dana: hingga pertengahan September, arus masuk bersih kumulatif mencapai 271 juta dolar AS, dengan arus masuk bersih sekitar 98,2 juta dolar AS pada pekan yang berakhir 18 September.
Namun, arus masuk yang kuat seperti itu tidak berlanjut. Pada akhir September hingga awal Oktober, penebusan reksa dana jelas dipercepat: pada 30 September, arus keluar bersih dalam satu pekan mencapai 93,56 juta dolar AS, dengan penebusan harian sekitar 30,25 juta dolar AS pada hari yang sama; pada 2 Oktober sekitar 26,93 juta dolar AS. Pada periode yang sama, arus masuk bersih kumulatif turun dari sekitar 268 juta dolar AS menjadi sekitar 212,56 juta dolar AS, sementara ukuran pengelolaan (AUM) turun menjadi sekitar 751 juta dolar AS.
Ini menunjukkan bahwa logika dana ZCSH sudah berubah: dari “dana alokasi masuk setelah listing” menjadi “realisasi keuntungan, penyeimbangan ulang struktur dana, dan pelepasan tekanan penebusan”.
Dua, mengapa arus dana ETF koin berkapitalisasi kecil berdampak lebih besar?
Arus dana ETF Bitcoin dan Ethereum akan memengaruhi harga aset terkait, tetapi keunikan ZEC adalah kapitalisasi yang dapat diperdagangkan (float) dan kedalamannya relatif lebih kecil.
Data menunjukkan bahwa pada puncaknya, kepemilikan ZCSH sekitar 3,5% dari pasokan ZEC yang beredar (circulating supply) yang dapat diperdagangkan. Untuk koin privasi berkapitalisasi kecil, ini bukan posisi institusi yang biasa—melainkan posisi struktural yang bisa secara signifikan mengubah penawaran-permintaan pada level marginal.
Mekanismenya cukup langsung:
• Ketika ETF mengalami arus masuk bersih, produk perlu menciptakan unit baru dan menambah kepemilikan ZEC;
• Saat investor melakukan penebusan besar-besaran, dana reksa perlu melunasi (membayar) dengan cara menebus, yang dapat membuat mereka secara pasif menjual ZEC;
• Semakin besar skala penebusan dan semakin buruk likuiditas, semakin jelas dampaknya terhadap harga spot.
Karena itu, ZCSH kini tidak lagi sekadar “ETF yang sedang populer”, melainkan salah satu variabel kunci penawaran-permintaan di pasar ZEC.
Tiga, puncak volume transaksi tidak sama dengan kebutuhan jangka panjang yang nyata
ZCSH pernah mencapai 32,5% dari total nilai transaksi semua ETF kripto spot dalam satu minggu. Angka ini sangat mudah ditafsirkan sebagai “ZEC menjadi favorit baru institusi”, tetapi jika diuraikan, volume transaksi tidak sepenuhnya sama dengan kebutuhan alokasi jangka panjang.
Untuk ETF koin berkapitalisasi kecil, volume transaksi yang tinggi biasanya berasal dari beberapa jenis dana:
1. Arbitrase dealer/market maker: melakukan arbitrase antara saham/units ETF dan spot ZEC;
2. Dana spekulasi jangka pendek: memanfaatkan event listing ETF untuk transaksi cepat;
3. Anchor investasi dan tindakan pihak terkait: termasuk dana struktural untuk申赎 (tukar/subscribe-redemption) dalam bentuk aset;
4. Dana untuk alokasi jangka panjang yang benar-benar: melalui akun sekuritas untuk terus memegang eksposur ZEC.
Di antaranya, hanya dana dari kelompok keempat yang lebih stabil. Dan dari porsi transaksi tinggi sebesar 32,5%, sebagian besar kemungkinan berasal dari aktivitas arbitrase dan market making, sehingga tidak berarti semua transaksi berubah menjadi kepemilikan jangka panjang.
Ini juga menjelaskan mengapa setelah volume transaksi meledak, begitu harga melemah atau ruang arbitrase menyempit, arus dana akan berbalik dengan cepat.
Empat, stock split terjadi pada periode penebusan yang dipercepat; sinyalnya tidak terlalu ringan
Untuk meningkatkan keterdagangan, Grayscale pada 18 September mengumumkan pemecahan saham positif 1 banding 3 untuk ZCSH. Mulai 30 September, perdagangan mengikuti basis setelah penyesuaian.
Dari sisi desain produk, tujuan stock split biasanya untuk menurunkan harga per unit, memperluas jangkauan investor yang bisa berpartisipasi, serta memperbaiki pengalaman transaksi untuk transaksi bernilai kecil. Namun dari sisi ritme pasar, hari penyesuaian stock split muncul pada hari yang sama dengan penebusan bernilai besar, yang menunjukkan bahwa perbaikan likuiditas tidak langsung mencegah dana untuk keluar.
Yang lebih penting, stock split sendiri tidak mengubah jumlah ZEC yang dimiliki dana dan juga nilai aset bersihnya; yang berubah hanya jumlah unit saham dan harga per unit. Karena itu, stock split hanya menyelesaikan “aksesibilitas di level transaksi”, bukan masalah apakah investor bersedia untuk terus memegang.
Jika tekanan penebusan (redeem) berlanjut, pecahan saham (stock split) justru dapat membuat sebagian investor lebih mudah melakukan penjualan dalam jumlah kecil.
Lima, fee 2,5%: biaya kepemilikan jangka panjang tidak boleh diabaikan
Fee ZCSH adalah 2,5%. Untuk produk institusional, ini bukan level yang rendah.
Investor perlu memahami bahwa fee bukan biaya sekali bayar, melainkan dipotong setiap tahun dari nilai aset bersih. Ini berarti:
• Jika kenaikan ZEC tahunan kurang dari 2,5%, keuntungan riil investor akan tergerus oleh biaya/fee;
• Jika harga bergerak datar (sideways), semakin lama masa kepemilikan, semakin jelas dampak fee terhadap nilai aset bersih (NAV);
• Hanya jika ZEC terus naik, dan kenaikannya secara signifikan mengimbangi biaya/fee, investasi baru memiliki nilai tambah yang lebih baik dari sisi biaya-manfaat.
Karena itu, ZCSH lebih cocok sebagai alat trading jangka pendek atau alokasi taktis, bukan sebagai posisi dasar jangka panjang yang pasti.
Enam, bagaimana penebusan ETF menular ke harga ZEC?
Dampak penebusan ETF terhadap ZEC terutama ditransmisikan melalui tiga jalur.
Baris pertama: tekanan penjualan spot meningkat
Saat reksa dana menghadapi penebusan, jika perlu membayar tunai atau mengurangi posisi, mereka akan menambah pasokan pihak penjual ZEC. Ketika kedalaman pasar tidak cukup, pasokan seperti ini akan dengan cepat menekan harga.
Kedua: sentimen pasar melemah
Ketika investor melihat ETF melakukan penebusan bernilai besar secara beruntun, mereka akan menilai ulang kekuatan permintaan institusional terhadap ZEC. Setelah sentimen melemah, posisi long di pasar derivatif mungkin mengurangi porsi, dana ber-leverage mungkin terpaksa menutup posisi, sehingga terbentuk umpan balik negatif pada level harga.
Bagian ketiga: ukuran pengelolaan menyusut
Penurunan harga akan menurunkan nilai aset reksa dana, dan ketika nilai aset turun, sebagian institusi akan kembali mempertimbangkan apakah masih akan melanjutkan alokasi. Siklus “harga turun—ukuran menyusut—penebusan dipercepat” adalah risiko yang paling perlu diwaspadai pada ETF untuk koin berkapitalisasi kecil.
Tujuh, tetapi ini tidak berarti logika ZEC benar-benar runtuh sepenuhnya
Perlu membedakan secara objektif: arus dana ETF melemah tidak berarti semua logika kenaikan ZEC ikut hilang.
Sebelumnya, faktor yang mendorong kenaikan ZEC juga termasuk:
• Narasi privasi dan perubahan lingkungan regulasi;
• Proporsi penggunaan alamat yang disaring (screened) dan pertumbuhan pasokan dari pool yang disaring;
• Tekanan pasokan mereda setelah mekanisme halving;
• Institusi memperoleh eksposur yang patuh regulasi melalui ETF;
• Pintu masuk dana luar negeri yang dibawa oleh ETP terkait Eropa.
Selama faktor dasar tersebut masih ada, ZEC mungkin kembali memperoleh dukungan setelah tekanan penebusan mereda. Masalahnya adalah, ketika ETF menjadi pembeli marginal utama, kecepatan pemulihan arus dana akan menentukan apakah harga bisa bertahan.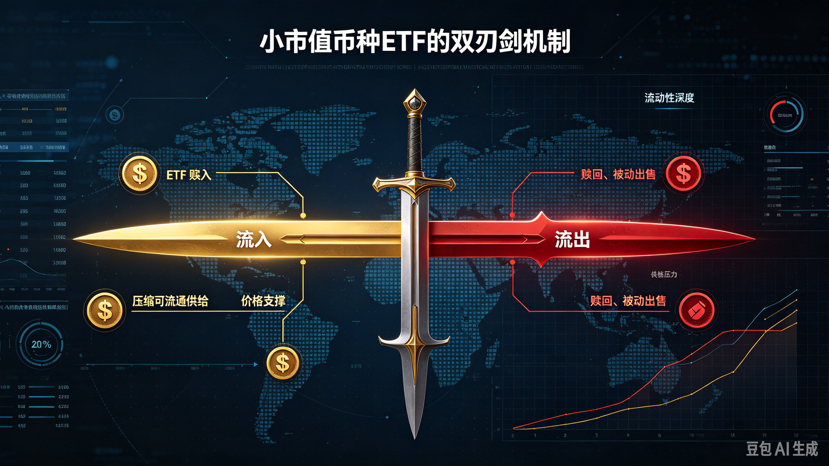
Delapan, selanjutnya harus memantau apa?
Bagi investor dan pengamat pasar, setidaknya ada empat indikator yang perlu diikuti berikutnya.
1. Skala penebusan harian
Jika penebusan terus berada di kisaran 26 hingga 30 juta dolar AS, itu menunjukkan arus keluar dana masih tinggi; hanya jika penyempitan (penurunan) terlihat jelas barulah itu mungkin menandakan tekanan jual mereda.
2. Arus masuk bersih kumulatif dan ukuran pengelolaan (AUM)
Selama arus masuk bersih kumulatif masih positif, dana reksa tetap berada dalam kondisi “menghisap dana secara keseluruhan setelah listing”; tetapi jika penebusan beruntun membuat arus masuk bersih kumulatif turun dengan cepat, sentimen pasar akan makin melemah.
3. Apakah harga ZEC bisa bertahan di penopang (support) kunci
Harga adalah hasil paling langsung dari penawaran-permintaan ETF. Jika ZEC tidak mampu bertahan di level harga kunci, ukuran pengelolaan dan tekanan penebusan dapat terus memburuk.
4. Apakah likuiditas setelah stock split benar-benar membaik
Setelah stock split, jika volume perdagangan dan jumlah akun yang berpartisipasi meningkat, itu menunjukkan struktur produk membaik; jika yang turun hanya harga per unit tetapi dana terus keluar, berarti masalahnya masih ada di sisi permintaan.
Sembilan, implikasi realistis bagi investor
Kasus ZCSH memberi investor koin berkapitalisasi kecil tiga pelajaran penting.
Pertama, listing ETF tidak berarti kenaikan berkelanjutan
Listing hanya menyediakan pintu masuk bagi institusi, bukan berarti dana akan terus dibeli. Terutama untuk koin berkapitalisasi kecil, ETF lebih mungkin memperbesar volatilitas, bukan menjamin premi jangka panjang.
Kedua, bedakan volume transaksi, arus dana, dan kebutuhan jangka panjang
Volume transaksi mencerminkan aktivitas perdagangan, arus dana mencerminkan niat pembelian bersih, dan kebutuhan jangka panjang mencerminkan keberlanjutan alokasi. Ketiganya tidak boleh disamakan.
Ketiga, aset ber-fretar tinggi memerlukan logika holding yang lebih singkat
Untuk produk dengan fee 2,5%, investor seharusnya lebih fokus pada peluang taktis, bukan sekadar memegang jangka panjang.
Sepuluh, kesimpulan: efek “pedang bermata dua” ETF koin berkapitalisasi kecil sedang terlihat
ZCSH beralih dari produk yang meledak saat listing menjadi penebusan bernilai besar dalam satu minggu. Ini tidak hanya mencerminkan perubahan dana sebuah reksa dana, melainkan juga risiko tipikal ETF untuk koin berkapitalisasi kecil: dalam pasar dengan pasokan terbatas dan kedalaman yang tidak memadai, ETF bisa menjadi penguat kenaikan, atau saat penebusan justru menjadi sumber tekanan jual cepat.
Yang benar-benar layak diperhatikan bukan apakah ZCSH pernah populer, melainkan apakah ia bisa memulihkan arus masuk dana yang stabil, serta apakah harga ZEC mampu membangun dasar (bottoming) meski menghadapi tekanan penebusan.
Untuk pasar ETF kripto secara keseluruhan, kasus ZCSH juga memberi sinyal yang lebih penting: ketika skala produk mulai jauh melampaui likuiditas yang dapat diperdagangkan dari koinnya, ketahanan penawaran-permintaan akan lebih penting daripada “upacara listing”.#美俄乌谈判据报涉Lukoil石油交易 #比特币涨至8.65万美元后回落 #Cerebras股价跌近20%据报OpenAI转用英伟达 #SEC拟修订加密资产托管规则 #SEC批准3倍杠杆比特币以太坊ETP $BTC


