

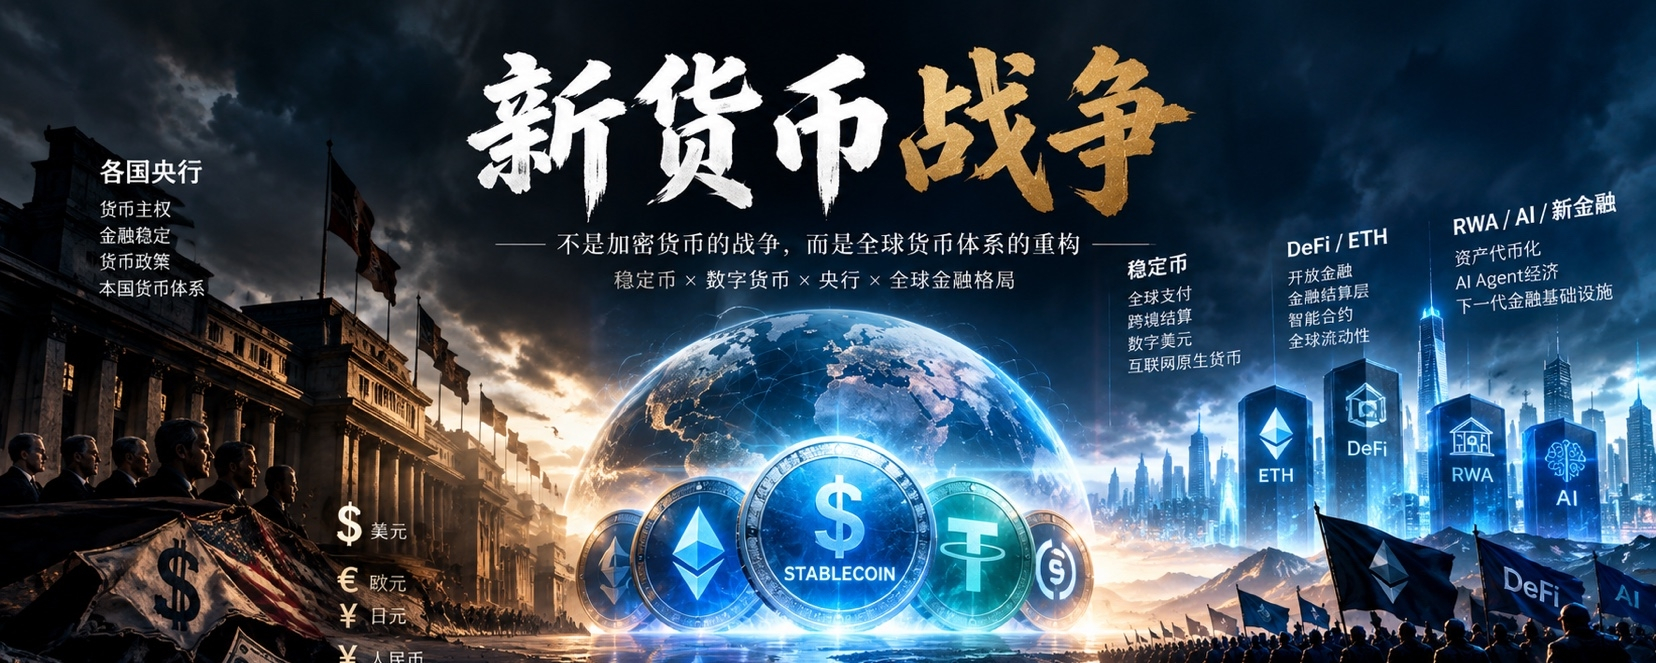
Dalam beberapa tahun terakhir, stablecoin terus dipandang oleh banyak institusi keuangan tradisional sebagai produk kripto yang relatif pinggiran. Namun sekarang, sikap itu sedang berubah.
Tren yang sangat menarik adalah:
Bank sentral global sedang beralih dari “memonitor stablecoin” secara bertahap menuju “mencegah stablecoin mengubah sistem mata uang negara sendiri”.
Ini bukan karena stablecoin tiba-tiba menjadi berbahaya. Justru sebaliknya, karena stablecoin mulai menjadi terlalu berguna.
Satu, bagian dari stablecoin yang benar-benar mengerikan, dari dulu sampai sekarang bukanlah kapitalisasi pasar
Hal terpenting dari stablecoin bukanlah berapa banyak miliar dolar atau triliun dolar yang bisa dicapai sebagai kapitalisasi pasarnya.
Yang benar-benar penting adalah: ia mungkin menjadi lapisan settlement dolar AS untuk ekonomi digital global.
Dahulu, seorang warga Argentina, Turki, Brasil, atau negara pasar berkembang lainnya yang ingin memegang dolar AS perlu rekening bank, pasar valas, dan sistem pembayaran lintas batas.
Sedangkan stablecoin membuat proses ini menjadi sangat sederhana:
Internet + Dompet + Stablecoin.
Bahkan tidak lagi memerlukan sistem perbankan dalam pengertian tradisional.
Ini berarti, untuk pertama kalinya dolar AS memiliki sesuatu yang sangat spesial:
Sebuah wadah digital privat yang dapat langsung masuk ke dompet warga global lewat internet.
Dalam riset BIS 2026, disebutkan bahwa saat ini sekitar 98% nilai stablecoin dihitung dalam dolar AS, dan BIS menilai stablecoin dapat semakin memperkuat hierarki mata uang internasional yang sudah ada; bahkan di sebagian pasar berkembang, stablecoin dapat membentuk “digital dollarization”. Inilah inti masalahnya.
Dua, dulu karena dollarization, sekarang mungkin menjadi “digital dollarization”
Akan tetapi, dollarization tradisional adalah:
Penduduk menukar mata uang domestik menjadi dolar.
Sedangkan digital dollarization bisa berubah menjadi:
Penduduk secara bertahap memindahkan gaji, tabungan, pembayaran, dan transaksi lintas batas ke stablecoin dolar AS.
Perbedaan terbesar di antara keduanya adalah:
Biaya perpindahannya jauh lebih rendah.
Dulu untuk dollarization perlu sistem perbankan.
Digital dollarization ke depan mungkin hanya butuh satu dompet.
Hal ini terutama penting bagi negara yang kredibilitas mata uangnya relatif lemah.
Karena pada akhirnya penduduk tidak benar-benar peduli pada konsep “mata uang fiat” itu sendiri.
Mereka yang sesungguhnya peduli adalah:
Bisakah benda ini mempertahankan daya beli?
Bisakah diperdagangkan?
Bisakah melintas lintas batas?
Apakah bisa diselesaikan dengan cepat?
Jika jawabannya adalah stablecoin dolar AS lebih baik, maka pasar secara alami akan membuat pilihan.
Riset BIS pada 2026 menemukan bahwa arus masuk stablecoin memiliki faktor pendorong makro yang mirip dengan dollarization simpanan tradisional, dan tingkat sensitivitas arus dana stablecoin terhadap kontrol valuta asing dan kontrol modal mungkin lebih rendah dibanding dollarization simpanan bank tradisional.
Ini berarti: stablecoin mungkin menjadi alat digital dollarization berskala besar pertama dalam sejarah dengan gesekan yang rendah.
Tiga, jadi yang sesungguhnya dikhawatirkan bank sentral bukanlah Tether dan Circle
Bukan itu, melainkan sistem mata uangnya sendiri. Mengapa bank sentral suatu negara memiliki kemampuan kebijakan moneter? Karena mata uang domestik negara tersebut berada di:
Di rekening simpanan bank, sistem pembayaran, sistem kredit, pasar keuangan, dan neraca aset-liabilitas penduduk.
Namun jika semakin banyak orang mulai menggunakan stablecoin dolar AS:
Simpanan bank mungkin akan tergantikan oleh stablecoin;
Sistem pembayaran domestik dapat digantikan oleh stablecoin dolar AS;
Mata uang domestik mungkin perlahan kehilangan fungsi penyimpanan nilai;
Bahkan pada akhirnya, mata uang domestik hanya tersisa “harus dipakai saat membayar pajak”.
Pada titik ini, kemampuan inti bank sentral —
maka kemampuan transmisi kebijakan moneter akan turut terpengaruh.
Bank sentral Swiss baru-baru ini juga secara terbuka menyampaikan kekhawatiran serupa: jika dana dalam jumlah besar berpindah dari simpanan bank komersial ke stablecoin, maka kemampuan bank untuk menyalurkan kredit dan mekanisme transmisi kebijakan suku bunga bank sentral ke ekonomi riil dapat terpengaruh.
BIS juga menegaskan bahwa jika stablecoin menjadi aset penyelesaian utama bahkan satu-satunya, perpindahan dana dalam jumlah besar dari simpanan bank ke luar dapat memengaruhi kredit bank dan transmisi kebijakan moneter. Jadi, keadaan mulai menjadi sangat menarik.
Empat, namun AS justru melakukan hal lain
AS sedang secara aktif mendorong kerangka regulasi untuk stablecoin dolar AS.
Ini terlihat sangat kontradiktif.
Mengapa negara lain khawatir stablecoin dolar AS menggerus kedaulatan mata uang mereka, sementara AS justru bersedia mendorong?
Karena bagi AS:
Stablecoin dolar AS bukan pesaing dolar, melainkan mungkin menjadi jalur ekspor baru untuk dolar.
Dahulu dolar AS berpindah melalui:
Sistem perbankan, SWIFT, obligasi dolar AS, perdagangan internasional, dan pasar keuangan masuk ke dunia.
Masa depan, dolar AS juga bisa lewat:
Stablecoin + blockchain + dompet + DeFi + jaringan pembayaran global
Masuk ke dunia.
Ini sesungguhnya bisa menjadi semacam infrastruktur baru untuk internasionalisasi dolar AS.
Ketua ECB, Lagarde, saat membahas stablecoin secara terbuka pada 2026, menyatakan bahwa ekspansi stablecoin dolar AS dapat semakin memperkuat posisi internasional dolar AS dan memicu digital dollarization; ia juga menyebut kebijakan stablecoin AS sudah secara jelas dikaitkan dengan dominasi global dolar AS serta kebutuhan terhadap surat utang pemerintah AS.
Inilah satu garis besar yang menurut saya sangat layak diperhatikan dalam sepuluh tahun ke depan:
AS mungkin bukan sedang memindahkan dolar ke blockchain, melainkan mengubah dolar menjadi mata uang native internet.
Lima, jadi yang sebenarnya dihadapi bank sentral global adalah persaingan mata uang yang baru
Kompetisi di masa lalu adalah:
Dolar AS vs Euro
Dolar AS vs Yen
Dolar AS vs Renminbi
Ke depan mungkin berubah menjadi:
Stablecoin dolar AS
vs
Stablecoin euro
vs
Mata uang digital domestik
vs
Tokenisasi simpanan bank
vs
Mata uang digital bank sentral
Ini sudah bukan lagi sekadar “regulasi industri kripto”.
Melainkan:
Siapa yang harus mengendalikan sistem mata uang generasi berikutnya.
Eropa sudah sangat memahami hal ini. ECB secara terbuka memperingatkan bahwa jika stablecoin dolar AS terus mendominasi, itu dapat semakin memperkuat posisi dolar AS dalam keuangan yang ditokenisasi, sekaligus melemahkan peran euro dalam sistem keuangan digital di masa depan.
Jadi di masa depan, kita mungkin melihat semakin banyak negara mulai berkembang:
Stablecoin untuk mata uang sendiri;
Tokenisasi simpanan;
Mata uang digital bank sentral;
Sistem pembayaran real-time;
Jaringan settlement lintas batas untuk mata uang sendiri.
Secara tampak, ini adalah negara-negara yang sedang membangun infrastruktur keuangan digital mereka sendiri.
Lapisan dasarnya sebenarnya sedang melakukan hal yang sama: melawan penggantian mata uang yang dibawa oleh stablecoin dolar AS.
Enam, tetapi di sini ada paradoks yang sangat menarik
Bank sentral global mungkin ingin membatasi stablecoin dolar AS.
Tetapi pasar justru mungkin berharap ia semakin meluas.
Karena stablecoin menyelesaikan kebutuhan nyata:
Pembayaran lintas batas, kliring global, perdagangan aset digital, DeFi, RWA, pembayaran AI Agent, serta bisnis native internet.
Itulah mengapa saya selalu berpikir:
Stablecoin bukanlah salah satu jalur (sektor) dalam pasar kripto.
Stablecoin lebih mirip “lapisan kas” untuk seluruh ekonomi kripto.
Ke depan, AI Agent membeli API, daya komputasi, data;
Perusahaan melakukan kliring global;
DeFi melakukan transaksi keuangan;
RWA menerbitkan aset;
Melakukan pembayaran untuk perdagangan lintas batas;
Bahkan pembayaran lintas negara dalam nominal kecil terjadi antar manusia.
Pada akhirnya, semuanya mungkin tetap memerlukan aset penyelesaian yang native internet.
Dan stablecoin justru menyelesaikan masalah ini.
Tujuh, inilah mengapa saya selalu yakin pada alasan mendasar ETH dan DeFi
Jika ke depan stablecoin dari saat ini yang bernilai beberapa miliar dolar terus tumbuh hingga puluhan miliar dolar bahkan lebih tinggi, maka yang benar-benar layak diamati bukanlah:
“Meme mana yang naik sepuluh kali lipat.”
Melainkan:
Siapa yang menampung uang-uang itu?
Siapa yang bertanggung jawab atas settlement?
Siapa yang bertanggung jawab untuk bertransaksi?
Siapa yang bertanggung jawab atas pinjaman?
Siapa yang bertanggung jawab atas penerbitan aset?
Siapa yang bertanggung jawab atas penetapan harga risiko?
Siapa yang bertanggung jawab atas arus lintas batas?
Siapa yang bertanggung jawab atas aktivitas ekonomi antar AI Agent?
Inilah kompetisi sesungguhnya untuk infrastruktur keuangan putaran berikutnya.
Jadi, saya terus membagi pasar kripto menjadi beberapa lapisan:
Lapisan pertama:
ETH / Stablecoin / DeFi / Perp DEX
Lapisan kedua:
RWA / Tokenization / RWA Perp / Payments
Lapisan ketiga:
AI Agent / Prediction Market / Onchain Data
Lapisan keempat:
L1/L2 baru / Token AI / Meme
Semakin ke atas, semakin mudah narasinya berubah.
Semakin ke bawah, semakin mendekati infrastruktur keuangan.
Delapan, yang benar-benar patut diperhatikan dalam sepuluh tahun ke depan bukanlah “apakah stablecoin akan berhasil”
Masalah ini sebenarnya sudah perlahan menjadi tidak terlalu penting.
Masalah sesungguhnya adalah:
Seberapa besar stablecoin pada akhirnya.
Jika skala stablecoin global hanya beberapa ratus miliar dolar, maka ia masih terutama menjadi bagian dari keuangan kripto.
Jika mencapai 3 triliun dolar, 5 triliun dolar, bahkan lebih tinggi, maka itu tidak lagi menjadi masalah industri kripto.
Ia akan menjadi bagian dari sistem mata uang global.
Namun begitu stablecoin masuk ke skala ini:
Bank sentral tidak boleh mengabaikannya.
Bank komersial tidak boleh diabaikan.
Departemen keuangan tidak boleh mengabaikannya.
Pasar sekuritas tidak boleh diabaikan.
Sistem pembayaran lintas batas tidak boleh diabaikan.
Bahkan ekonomi berbasis AI pun tidak boleh diabaikan.
Karena pada saat itu:
Stablecoin sudah bukan sekadar salah satu aplikasi dari Crypto, melainkan lapisan infrastruktur keuangan untuk ekonomi internet.
Sembilan, ini juga menjelaskan “janji sepuluh tahun” yang dulu selalu saya sebutkan
Yang sebenarnya ingin saya lihat tidak pernahlah: kripto mana di bull market berikutnya yang naik sepuluh kali lipat.
Melainkan:
Setelah stablecoin global menembus 3 triliun dolar, dunia kripto pada akhirnya akan melahirkan berapa banyak protokol yang benar-benar bisa mencapai nilai pasar puluhan miliar dolar bahkan lebih?
Karena pada saat itulah kita benar-benar bisa tahu:
Hari ini, infrastruktur-infrastruktur “Crypto” yang disebut-sebut itu, yang mana hanya narasi bull market, dan yang mana benar-benar menjadi bagian dari sistem keuangan global.
Mungkin sepuluh tahun ke depan, saat menoleh kembali:
Bitcoin menanggung digital gold;
Stablecoin menanggung digital dolar;
Ethereum menanggung lapisan settlement dan eksekusi untuk keuangan digital global;
DeFi menanggung keuangan terbuka;
RWA menanggung jembatan agar aset dunia nyata masuk ke rantai;
AI Agent mulai menggunakan infrastruktur keuangan ini untuk aktivitas ekonomi otonom.
Jika jalur ini benar, maka yang dilihat banyak orang saat ini sebenarnya hanyalah “dunia koin”.
Namun jika dilihat dalam periode yang lebih panjang: ia mungkin hanya menjadi tahap awal ketika infrastruktur keuangan global generasi berikutnya sedang terbentuk.
Dan bank sentral global sekarang mulai mewaspadai stablecoin—yang justru menunjukkan satu hal: barang ini sudah berpindah dari pinggiran menuju gerbang sistem mata uang berdaulat.