


Binance Pay 近期宣布,符合条件的赴日国际游客可在日本支持 PayPay 的商户使用加密货币付款,商户最终以日元结算。这意味着 USDT 等数字资产首次通过更主流的 QR 支付网络进入日本线下消费场景。但这项服务并非“日本全面开放加密支付”,而是一次面向入境游客、依托现有支付基础设施的有限尝试。本文从实际使用条件、支付流程、优惠机制、行业意义与潜在风险展开分析,帮助读者判断它是真实可用的消费工具,还只是一次营销事件。
一、事件核心:游客用 USDT 支付,商户收日元
Binance Pay 与 PayPay 的合作,表面上是“加密货币在日本线下消费”,实际结构更准确地说是:
境外游客在币安 App 中使用加密货币余额发起支付 → 系统完成兑换与清算 → 商户收到日元。
根据币安官方信息,此次服务通过 HIVEX 支付网络连接 Binance Pay 与 PayPay 受理网络,从 2026 年 9 月 30 日起向符合条件的境外赴日用户开放。这一设计的关键,不是让商户持有加密货币,而是把“加密部分”留在支付平台内部,让商户继续使用既有的 PayPay 流程并接收日元。
这降低了商户接入门槛,也降低了普通消费者对“付款过程中币价波动”的感知难度。对游客而言,支付逻辑接近常见的扫码支付:找到 PayPay 二维码,打开币安 App,选择支付入口,输入金额并确认。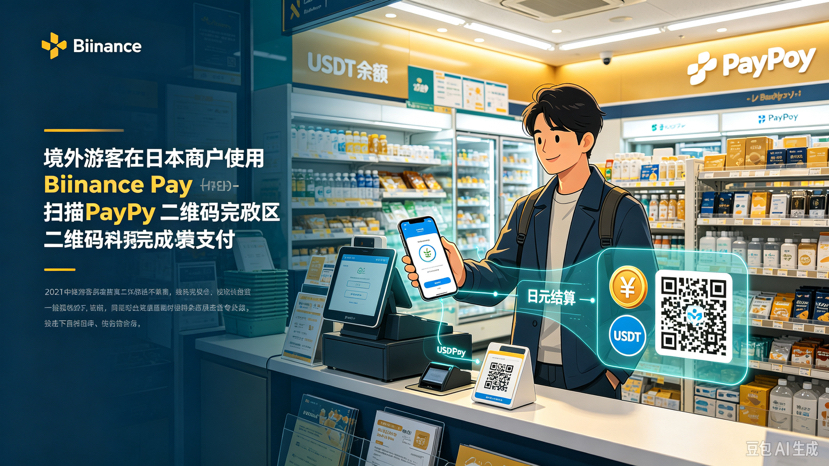
二、真正可用的前提:不是所有人都能直接用
这项功能最容易被误解的地方,是“在日本所有商户都能用”。实际上,它有几层限制:
1. 仅面向符合条件的境外赴日游客;
2. 日本居民暂不在此次服务范围内;
3. 用户所在地区需支持 Binance Pay;
4. 用户需完成币安的身份验证;
5. 商户必须支持 PayPay;
6. 具体支付方式以 App 内可用入口为准。
因此,它更适合被定义为“持币游客的赴日支付补充方案”,而不是日本居民日常使用的加密支付工具。
这一定位很重要。因为如果把它理解成日本对加密支付的全面开放,会高估政策意义;但如果把它理解成单纯的营销活动,又会低估其在跨境旅游支付场景中的实际价值。
三、支付流程:比“先换汇再消费”少了一步
对于计划赴日、且已经持有 USDT 的用户,这项服务的吸引力主要来自操作链路缩短。
传统路径通常是:
持有数字资产 → 兑换成日元 → 提现到银行账户 → 换成现金或绑定支付工具 → 到店消费。
而 Binance Pay 的路径是:
币安账户持有资产 → 进入 PayPay 支付入口 → 扫码或出示付款码 → 系统完成兑换 → 商户收到日元。
官方还表示该支付不收取燃料费。对用户来说,这意味着至少在支付环节,不需要额外处理链上 gas 或复杂的换汇步骤。
从已经公开的用户体验看,在部分商户场景中,整个支付过程约 15 秒即可完成。不过实际速度仍会受到网络、商户系统、支付入口可用性以及当时清算状态影响。
四、10% 即时折扣:是真实福利,也是用户教育工具
为推动使用,币安提供限时 10% 即时折扣。这类优惠在支付产品上线初期并不罕见,其作用至少有三层:
1. 降低用户首次尝试心理门槛;
2. 鼓励游客在小额消费场景中使用;
3. 把“持币”转化为“花钱”的真实体验。
但需要注意,折扣通常不是无条件的。用户参与前应核对:
• 是否仅限符合条件的境外游客;
• 是否有单笔优惠上限;
• 是否有活动期限;
• 是否指定商户类别;
• 是否需要在 App 内主动激活。
所以,10% 折扣可以看作真实的短期福利,但不宜把它长期化,也不宜当作判断支付产品成熟度的唯一标准。
五、行业意义:稳定币开始进入“旅游支付”真实场景
从行业角度看,这次合作的价值不在于单笔支付金额,而在于稳定币开始进入高频、小额、线下消费的真实场景。
过去,USDT 的主要使用场景集中在:
• 加密资产交易;
• 跨境转账;
• 交易所之间资金移动;
• 作为避险资产持有。
而 Binance Pay 接入 PayPay 后,USDT 增加了一个更生活化的出口:旅游消费。
这一场景之所以重要,是因为它具备三个有利于支付推广的条件:
1. 用户已有明确支付需求:吃饭、购物、交通、住宿;
2. 商户网络已经成熟:不需要重新建设受理体系;
3. 用户对兑换过程不敏感:只要结果稳定,游客更关心速度和便利。
如果说过去加密支付常停留在“概念验证”,那么这次更接近“用户教育 + 场景落地”的组合。
六、但这并不代表加密支付已经普及
尽管场景有突破,仍不能高估当前普及程度。
第一,它只覆盖 PayPay 商户网络中的可用部分
看到 PayPay 二维码,并不等于一定能使用 Binance Pay。具体能否支付,还要看用户资格、地区限制、App 入口以及商户当时的支付状态。
第二,用户群体有限
服务主要针对境外游客,不是日本居民,也不是所有币安用户。这意味着它的使用频次和用户基数天然受限。
第三,支付体验仍取决于底层网络和清算稳定性
扫码支付最怕“用户付了钱,商户没收到”或“金额确认延迟”。一旦网络拥堵、系统超时或汇率换算出现异常,用户体验会迅速下降。
第四,监管与合规边界仍然清晰
日本对加密资产和稳定币有明确监管框架,此次服务并没有改变“商户收日元、用户用加密资产余额支付”的基本结构。它更像在现有合规轨道上拓展支付入口,而不是突破监管边界。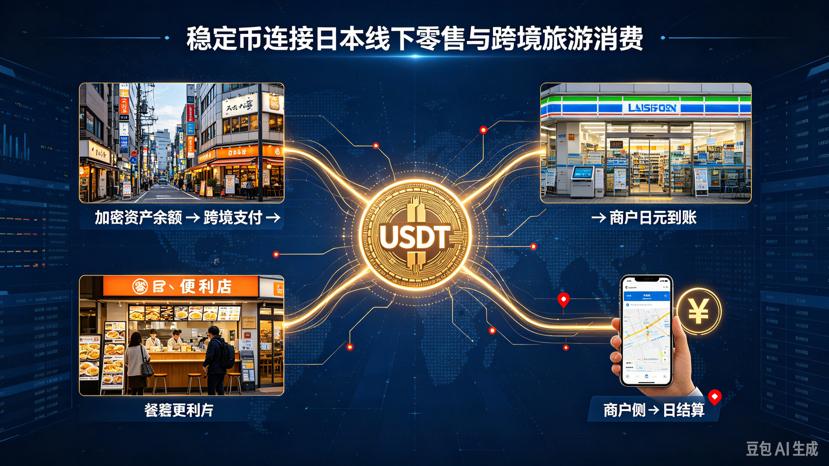
七、对用户的实用建议:先做资格确认,再决定是否使用
对于计划赴日且持有数字资产的人,最实用的做法不是到了日本才尝试,而是提前完成四件事:
1. 确认 Binance Pay 可用状态
在币安 App 中查看 PayPay 入口,确认账户身份验证、地区和服务范围。
2. 检查优惠规则
如果目标是享受 10% 折扣,提前确认活动期限、适用商户、单笔上限和参与条件。
3. 准备备用支付方式
不要把所有消费需求都寄托在单一支付方式上。银行卡、现金和本地支付工具仍是更稳定的主支付方案。
4. 注意支付限额与异常处理
出发前了解支付失败、重复扣款、金额异常等问题的处理入口,避免在商户收银台长时间等待。
八、更深一层:这是“支付工具”还是“营销事件”?
判断一项加密支付进展,通常有三个标准:
• 是否真实进入高频消费场景;
• 是否降低了用户使用门槛;
• 是否形成可持续的用户习惯。
如果只看短期曝光,这次合作更像一次成功的市场推广;如果看场景延伸,它确实把 USDT 从交易账户推进到了线下消费。
但真正的考验,是活动结束后用户是否还愿意继续使用。只有当支付速度、稳定性、覆盖范围和成本都达到可用水平,它才会从“尝鲜”变成“常用”。
九、结论:加密资产正在从投资品走向消费工具,但仍处于早期
Binance Pay 接入 PayPay 的意义,不在于日本突然全面开放加密支付,而在于稳定币首次通过主流 QR 网络进入了赴日游客的真实消费路径。对持有 USDT 的出境用户来说,这是一个更便捷的支付选项;对行业来说,这是数字资产从“交易标的”向“支付工具”演进的又一步。
不过,当前它仍是一个条件明确、范围有限的补充支付方式。用户应优先核对资格、入口和优惠规则,而不是默认所有 PayPay 商户都支持。
长远来看,这类合作的价值值得跟踪:一旦稳定币在旅游、跨境消费、小额支付中的使用频率提升,其叙事将不再局限于“波动资产”或“避险资产”,而是逐步进入更现实的支付基础设施。#比特币资金费率升至10%未平仓合约回升 #比特币站上8.6万美元涨2.99% #Zcash较9月峰值回落21% #美国9月非农仅增2.9万人失业率升至4.2% #BNB链代币化股票规模破10亿美元占市场30% $BTC


