
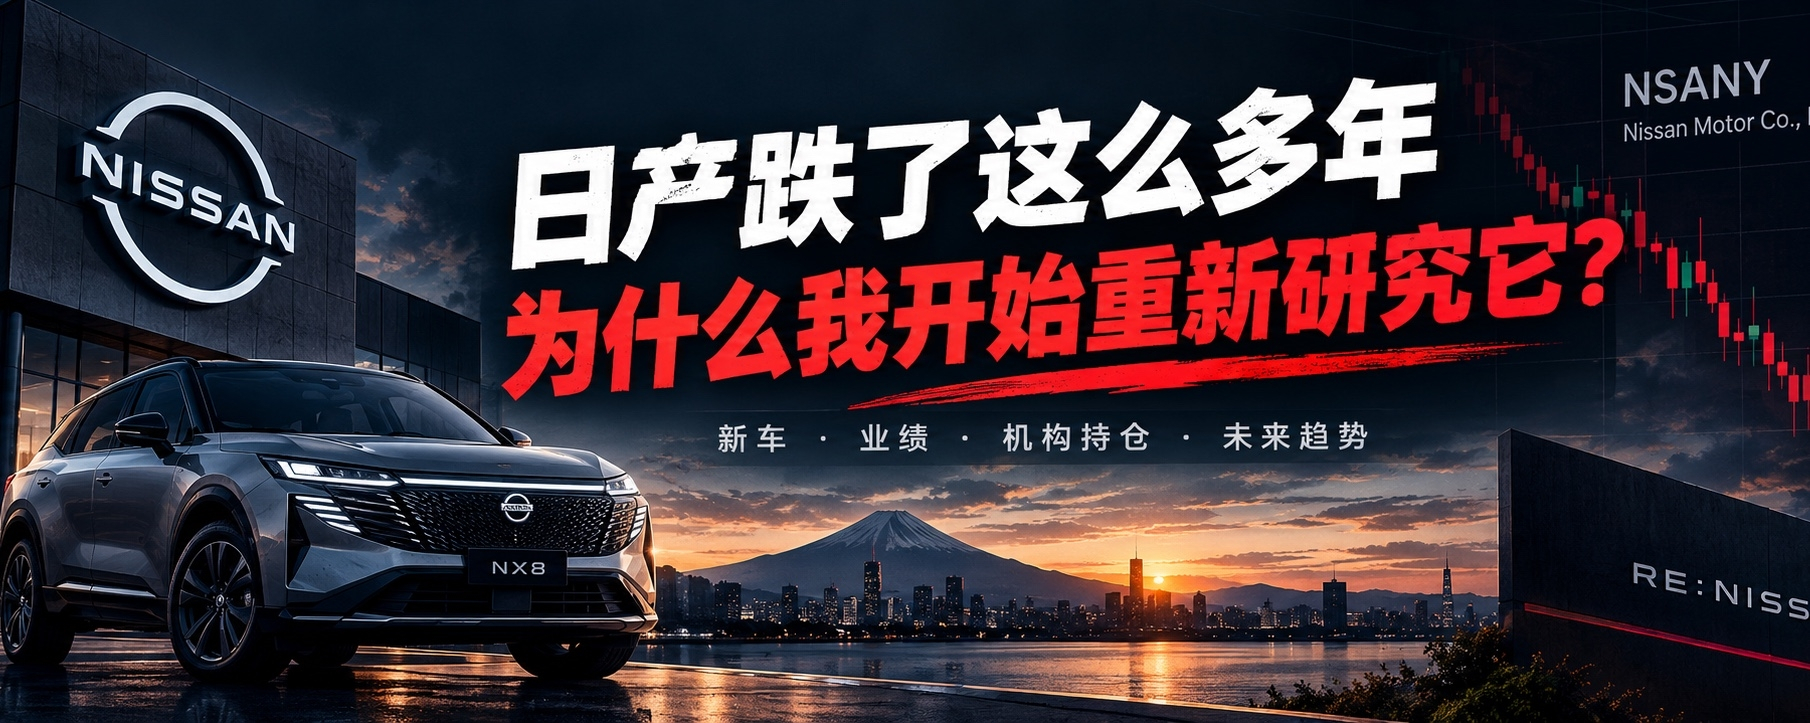
最近我重新研究日产(Nissan Motor,NSANY),主要是因为一个非常明显的反差:
日产的股价已经跌了很多年,但产品端正在发生变化。
尤其是新款NX8,让我重新注意到这家公司。
NX8的产品力、价格和新能源配置,都说明日产已经开始认真应对中国新能源市场。
问题也随之出现:
如果产品正在变好,为什么股价依然这么弱?
把销量、利润、现金流和机构持仓拆开之后,我认为这家公司目前更接近一笔困境反转交易。
⸻
一、NX8很好,但一台车解决不了日产的问题
日产过去在中国最依赖的是轩逸、天籁、奇骏等传统燃油车型。
自新能源时代到来之后,日产在中国市场的产品更新速度明显落后。
现在情况开始发生变化。
NX8、N7、N6等新能源车型陆续推出,日产开始重新进入中国新能源市场。
NX8尤其值得关注。
但问题在于,日产过去几年已经丢失了大量市场份额。
2026年8月,日产中国销量约 2.83万辆,同比下降51.9%。
所以现在不能简单理解为:
NX8卖得不错 → 日产已经反转。
真正需要验证的是:
新能源产品能不能持续放量,并最终改善日产整体盈利能力。
这才是股价能否发生变化的关键。
⸻
二、现在最重要的变化,其实是利润
Pada tahun fiskal 2025,营业利润日产只有580亿日元,营业利润率仅约0.5%。
对于一家全球汽车巨头来说,这个利润率非常低。
但进入2026财年以后,情况开始改善。
日产2026财年第一季度:
营收:2.964万亿日元
营业利润:779亿日元
去年同期:
营业利润:-791亿日元
Dalam waktu satu tahun,营业利润从亏损791亿日元变成盈利779亿日元。
营业利润率也从:
-2.9% → 2.6%
同时,日产的 Re:Nissan 重组计划在第一季度实现了约 600亿日元成本削减。
公司目前维持2026财年:
营业利润2000亿日元
目标。
所以现在我研究日产,重点已经从“它的车好不好”转向:
日产的盈利能力能否持续修复。
⸻
三、这是一笔典型的困境反转
日产和 META、Microsoft、Apple 的投资逻辑完全不同。
META的核心逻辑是:
模式优秀 + 利润率高 + 长期增长。
日产目前更接近:
估值偏低 + 削减成本 + 重建产品 + 修复利润
Salah satu karakteristik terbesar industri otomotif adalah bahwa margin keuntungan sangat memengaruhi laba.
假设一家汽车公司年营收十几万亿日元。
营业利润率:
0.5% → 2%
那么利润规模可能会发生非常明显的变化。
如果未来进一步提高到3%,利润弹性会更加明显。
当然,2%、3%只是为了说明利润弹性,并非日产官方盈利预测。
这也是困境反转股的核心:
公司收入规模可能变化不大,但一旦利润率恢复,利润可能出现几倍变化。
⸻
四、中国市场依然是日产最大的风险
这里不能只看NX8。
日产目前在中国最大的难题依然是整体市场份额和盈利能力。
2026年8月日产中国销量同比下降51.9%。
新能源市场的竞争已经非常激烈。
即使NX8产品力不错,也仍需要持续证明销量和利润。
因此接下来最值得观察的不是:
NX8上市时有多少订单。
而是:
未来6个月、12个月还能不能持续增长。
如果新能源产品销量增长,但传统业务继续大幅萎缩,日产整体盈利依然可能没有明显改善。
如果新能源产品能够逐渐填补传统燃油车业务的缺口,同时成本下降,那么反转逻辑才会真正成立。
⸻
五、美国市场可能成为日产另外一个重要支撑
日产的情况并非全球所有市场都在恶化。
美国市场已经连续多个周期出现零售销量增长。
如果美国市场能够继续保持增长,而中国市场逐渐止跌,日产全球销量结构就可能发生变化。
对于日产来说:
中国市场负责验证新能源转型。
美国市场负责贡献规模和利润。
市场成熟的国家(如日本)负责稳定基本盘。
最终还是要看这些市场能不能共同改善公司的盈利能力。
⸻
六、机构资金也值得观察
我进一步查看了日产的机构持仓。
目前机构之间并没有形成一致方向。
部分主动管理机构增加了日产仓位:
Jupiter Asset Management:+10.06%
Amova Asset Management:+1.26%
Nomura Asset Management:+0.34%
Daiwa Asset Management:+0.17%
Aviva Investors:+0.36%
Wellington:+0.34%
与此同时,也有机构在减持:
Capital Research:-50%
Norges Bank:-6.87%
Vanguard:-0.64%
BlackRock:-0.26%
所以目前不能说:
⸻
更准确的说法是:
机构对于日产未来能否实现反转存在明显分歧。
反而这符合一只困境反转股票当前所处的阶段。
⸻
七、其中我最关注Jupiter
Jupiter Asset Management是一家英国主动资产管理机构。
其中一个最大的区别是:核心业务以主动管理为主,而不是被动为主。
截至2026年6月30日,Jupiter管理资产规模约737亿英镑。
Berdasarkan data yang diungkapkan saat ini, Jupiter memiliki日产 sekitar:
3012.7万股
Perubahan kepemilikan terbaru:
+10.06%
sekitar占日产总股本:
0.81%
这个数据值得持续跟踪。
原因很简单:
Jupiter并不是因为指数权重而被动持有日产;而是在最新披露周期增加了仓位。
但需要注意,机构披露只告诉我们持仓变化,并不会告诉我们具体每一股的买入价格。
因此,更严谨的说法是:
Jupiter在日产处于低估值区域时增加了持仓。
不能直接说:
“Jupiter在3.8美元买了日产。”
⸻
八、巴菲特、先锋、贝莱德、资本集团、挪威基金分别是什么情况?
我把几家大型机构单独拆开来看。
Berkshire Hathaway
目前没有公开的13F证据显示伯克希尔持有日产。
因此,暂时不能把日产和巴菲特联系起来。
Vanguard
Vanguard确实持有日产,但在最新披露中出现了小幅减持。
因此目前看不到明显的主动抄底信号。
BlackRock
BlackRock同样持有日产,但最新数据也是小幅减少。
Capital Research
这个变化更明显了。
Perubahan kepemilikan terbaru sekitar:
-50%
属于减仓幅度比较大的情况。
Norges Bank
Perubahan terbaru investasi institusi NBIM milik dana kekayaan negara Norwegia:
-6.87%
同样属于减持。
所以真正值得重点观察的,目前还是:
Jupiter。
⸻
九、Jupiter自己的股票表现如何?
在这里需要把两个概念分开。
Jupiter Asset Management买日产
和
Membeli saham Jupiter Fund Management
完全是两回事。
Jupiter Fund Management本身是一家英国上市资产管理公司。
截至2026年上半年,公司管理资产规模从2025年底的约540亿英镑增加到约737亿英镑。
Pada paruh pertama 2026, laba sebelum pajak setelah penyesuaian juga明显增长。
但如果看今年的股价表现,它仍然跑不过纳斯达克100。
截至10月初:
Jupiter Fund Management:约+13.56%
Nasdaq-100:约+21.38%
FTSE 100 Total Return:约+7.78%
所以今年:
Jupiter跑赢英国大盘,但跑输纳斯达克100。
这也提醒我:
不能因为Jupiter买了日产,就认为Jupiter的投资能力一定能够长期跑赢美股指数。
Jupiter本身也是一家周期性很强的资产管理公司。
⸻
十、日产未来真正需要验证什么?
如果把日产未来两三年的逻辑拆开,我认为最重要的是五件事。
1. NX8、N7、N6能不能持续放量
單月销量并没有那么重要。
真正重要的是:
销量能不能连续增长。
⸻
2. 中国业务能不能止跌
Kapan日产能结束对中国市场的显著下滑,这是一项非常重要的指标观察。
⸻
3. Apakah pasar AS masih bisa terus tumbuh
如果中国新能源业务恢复速度较慢,美国市场的重要性会进一步提高。
⸻
4. 营业利润能不能达到2000亿日元
这是日产自己给出的2026财年目标。
如果能兑现,就说明削减成本和业务修复正在产生实际效果。
⸻
5. Apakah arus kas bebas bisa terus beralih ke positif
Pada akhirnya, perusahaan otomotif tetap harus mengubah laba menjadi kas.
如果利润增长同时伴随着自由现金流改善,那么转机的质量会更高。
⸻
十一、为什么 saya memasukkan日产 ke dalam daftar pantauan?
因为目前日产同时具备几个条件:
股价长期低迷
估值很低
公司正在削减成本
利润已经开始从亏损状态恢复
新能源产品开始重新布局
美国市场出现改善
部分主动管理机构开始增加仓位
只有这些因素组合在一起,才构成研究价值。
当然,风险也非常明确:
Pasar Tiongkok mungkin terus memburuk。
新能源转型可能无法带来足够的利润。
美国市场的增长可能不足以弥补其他地区的下滑。
成本削减也可能只是短期效果。
如果这些问题无法解决,日产就可能长期停留在低利润状态。
⸻
最后
我现在对日产的理解很明确:
我研究的不是NX8这台车。
我研究的是日产能否完成一次经营反转。
如果未来出现:
新能源产品持续放量
↓
中国业务止跌
↓
美国市场持续增长
↓
Re:Nissan持续降低成本
↓
营业利润持续恢复
↓
自由现金流转正
因此,市场对日产的估值逻辑可能发生变化。
届时市场关注的就会从:
“日产还能继续 hidup下去吗?”
转向:
“在正常情况下,日产到底还能赚多少钱?”
这才是真正的估值重估。
所以现阶段,日产更像一只回报高度不确定的困境反转股。
NX8是信号 dari sisi produk。
利润修复是财务层面的信号。
Jupiter等主动管理机构的持仓变化,是资金层面的信号。
最终决定这笔投资能否取得好结果的,还是未来几个季度能不能把这三个信号连接起来。$