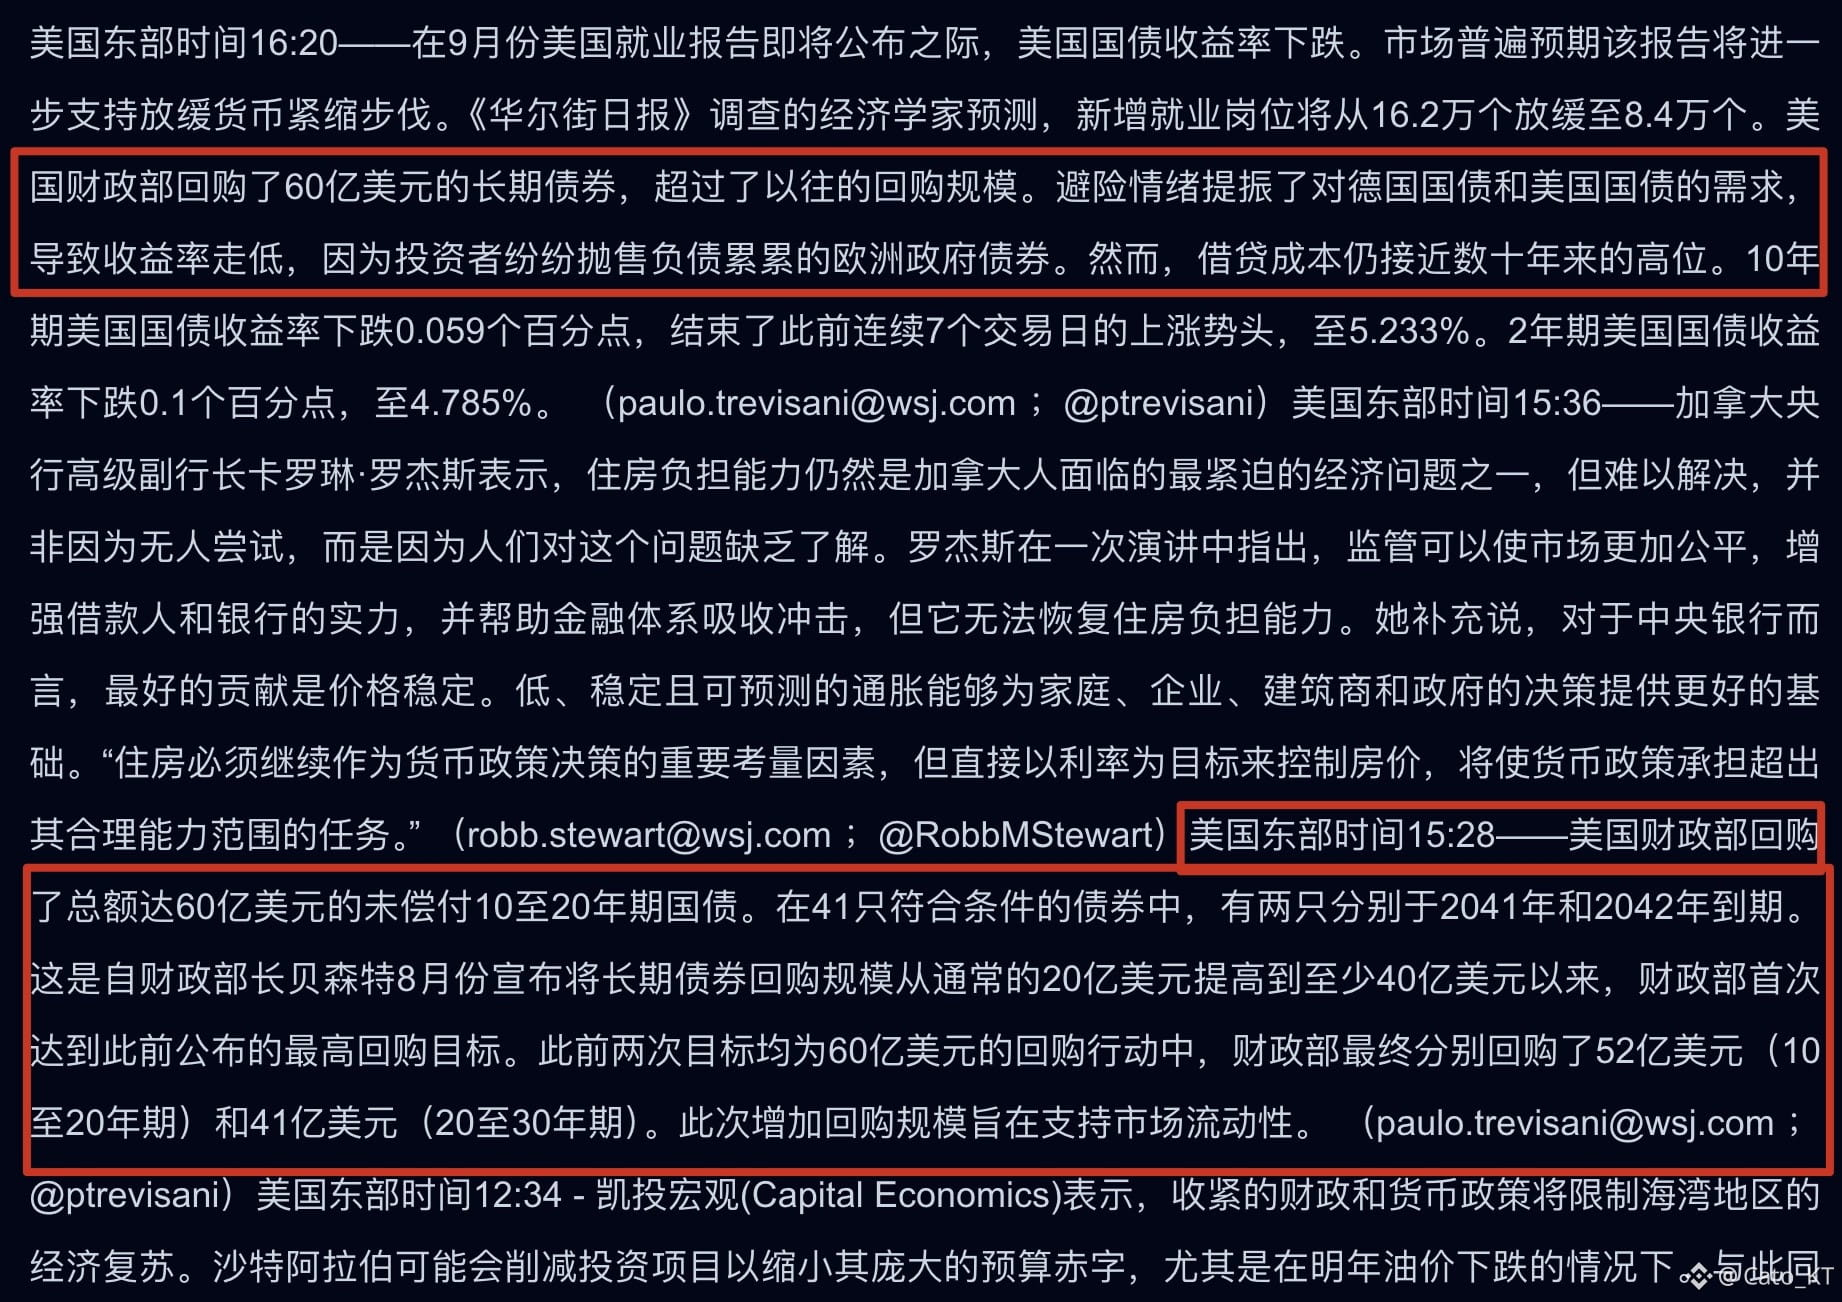
Kembali lagi soal Kementerian Keuangan melakukan pembelian kembali (buyback) obligasi jangka panjang. Sebelumnya, upayanya masih kurang. Janji pembelian kembali senilai 6 miliar yuan (60 miliar) tidak pernah benar-benar terpenuhi. Sekarang tampaknya sangat mungkin bahwa tidak ingin membuat pasar memahami bahwa Kementerian Keuangan memberikan penopang (backstop) untuk obligasi jangka panjang, sehingga membuat penjualan obligasi menjadi terlalu agresif.
Seperti yang dikatakan Bessent, peningkatan buyback oleh Kementerian Keuangan adalah untuk menyediakan likuiditas, bukan untuk menekan yield agar obligasi jangka panjang terbantu (sebenarnya tujuannya sangat jelas). Oleh karena itu, buyback Kementerian Keuangan berjalan secara bertahap, dan barulah pada 1 Oktober pembelian senilai 6 miliar yuan itu baru dipenuhi.
Namun, tetap saja tidak terlalu mengangkat kepercayaan pasar. Pada operasi buyback tanggal 1 Oktober ini, untuk pertama kalinya Kementerian Keuangan membeli penuh kuota 6 miliar yuan, tetapi volume penawaran jual (sell) yang diajukan pasar justru melonjak menjadi 46,4 miliar yuan—7,7 kali dari kuota buyback. Jelas, order jual di pasar obligasi lebih kuat.
Buyback kali ini memiliki struktur yang agak tidak biasa. Di antara penjual obligasi jangka panjang yang memenuhi syarat ada 41 institusi, tetapi Kementerian Keuangan hanya memilih 2 institusi untuk melakukan buyback. Kuota buyback memang penuh 6 miliar yuan, tetapi pembayaran kas aktual hanya 4,47 miliar yuan (karena perhitungan kupon/taksiran kupon dalam skema buyback).
Dengan kata lain, dengan hanya 4,47 miliar yuan, Kementerian Keuangan menghapus sekitar 6 miliar yuan utang. Ini menunjukkan bahwa dalam proses buyback, Kementerian Keuangan memiliki pilihan harga.
Jadi pertanyaannya: pihak penjual ingin menjual dengan harga lebih tinggi, sementara Kementerian Keuangan ingin menghapus utang dengan harga lebih rendah. Penekanan terhadap yield obligasi jangka panjang dalam jangka pendek pun terbatas. Untuk memperbaiki kondisi di ujung panjang (tenor panjang) melalui buyback, dibutuhkan waktu yang lebih lama. Saya merasa batas waktu buyback penambahan (增额回购) pada 4 November kemungkinan akan diperpanjang.
Dari ritme buyback Kementerian Keuangan, tujuannya bukan untuk menekan yield pasar obligasi secara langsung, melainkan untuk perbaikan jangka panjang yang stabil, dan juga tidak akan melakukan pembelian secara serampangan. Ini bisa disebut sebagai salah satu cara pengaturan/penyeimbangan pasokan oleh fiskal. Cara ini bermanfaat dalam jangka menengah-panjang, tetapi efeknya dalam jangka pendek datang lambat—seperti pengobatan tradisional dengan obat herbal: mengatasi dari akar masalah. Namun untuk pasar yang sedang menghadapi risiko, selama periode pengobatan awal, mereka harus menanggung kondisi penekanan yield berlebih yang berlangsung lebih lama! #美国9月非农仅增2.9万人失业率升至4.2%