Penilaian pribadi: para pejabat tinggi AS saat ini tidak ingin ekspektasi kenaikan suku bunga berdampak serius pada pasar saham serta kondisi pendanaan bagi perusahaan-perusahaan teknologi. Selain itu, mereka juga tidak ingin ekspektasi penurunan suku bunga kembali dengan cepat sehingga ekonomi menjadi terlalu panas (kecuali Trump yang menyukainya)
Jadi, saat ini tetap perlu bersikap hati-hati namun optimis. Masih banyak kabut kelabu yang menggantung di atas pasar berisiko, dan dua yang paling langsung serta paling mematikan adalah harga energi dan SBN AS (obligasi pemerintah AS).
Harga minyak mentah bergantung pada situasi di Timur Tengah, sedangkan obligasi AS bergantung pada beberapa faktor seperti energi, inflasi, penawaran pemerintah, serta pengaturan/penyesuaian oleh Kementerian Keuangan. Selama dua kabut kelabu ini belum tersapu, kita harus tetap bersikap hati-hati namun optimis.
Hanya dua jam setelah rilis data NFP malam ini yang bernada dovish, suku bunga sisi panjang dalam pasar obligasi kembali naik. Menghadapi kondisi seperti ini, aset berisiko memang masih bersikap optimis dengan menanggung tekanan—jelas ditekan—jadi masih perlu menunggu.
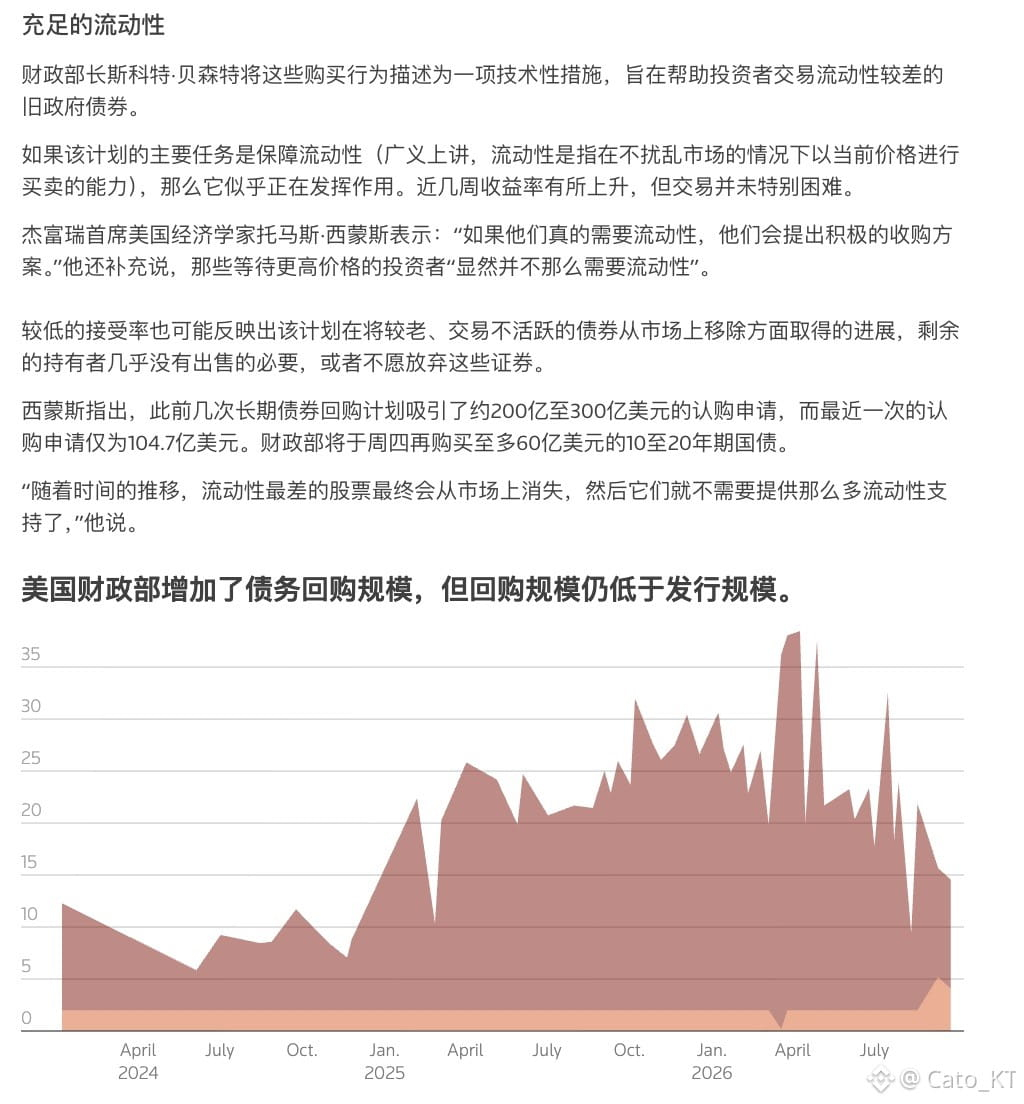
Pada 1 Oktober, Kementerian Keuangan mengumumkan kuota repo untuk obligasi jangka panjang (10–20 tahun) kali ini mencapai 6 miliar, tetapi masalah pun segera muncul. Meski kuota repo bertambah, hal itu juga memicu munculnya lebih banyak penawaran jual untuk obligasi jangka panjang. Jelas, repo jangka pendek dari Kementerian Keuangan bukanlah solusi jangka panjang yang langsung terasa bagi pasar obligasi jangka panjang, melainkan strategi yang lebih bersifat terapi berkelanjutan, bukan cara yang cepat memberikan efek. Jadi, pasar berisiko masih perlu menghadapi lingkungan suku bunga tinggi untuk sementara waktu! #美国9月非农仅增2.9万人失业率升至4.2%