

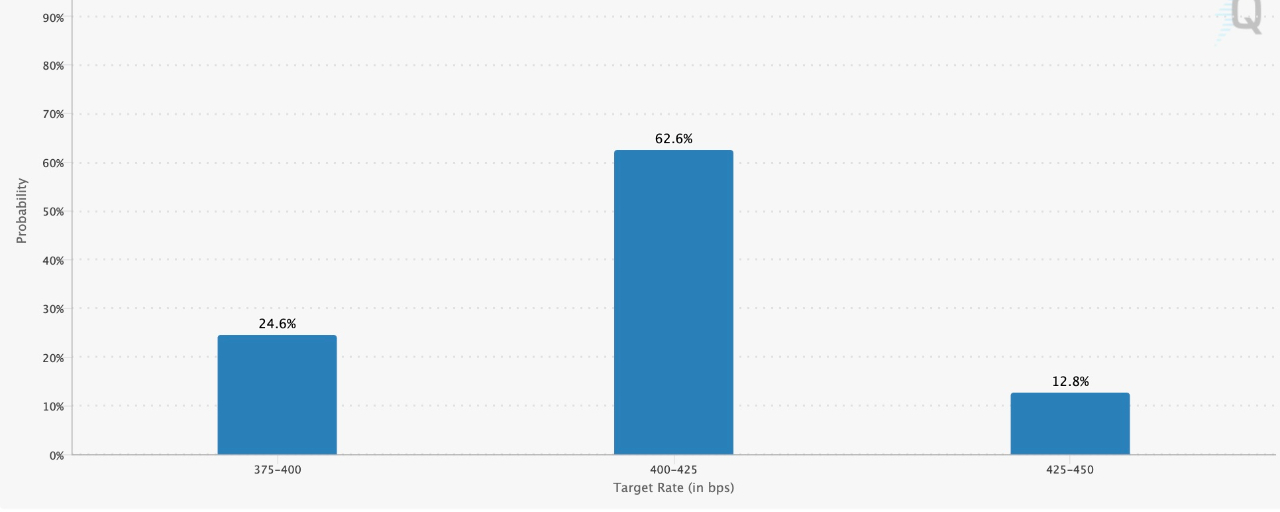

Mari kita lihat lebih detail data nonfarm tonight, mengapa data ini secara keseluruhan cenderung dovish saat ini
1, data ini secara nominal pekerjaan secara signifikan lebih rendah dari perkiraan, lebih rendah dari nilai sebelumnya, tingkat pengangguran meningkat, pertumbuhan upah melambat. Dalam kondisi lingkungan pengetatan suku bunga saat ini, ini selanjutnya membatasi ruang kebijakan The Fed untuk menaikkan suku bunga. Jadi, data ini merupakan kabar yang bersifat dovish (mendukung penurunan/penahanan kenaikan suku bunga) #美国9月非农仅增2.9万人失业率升至4.2%
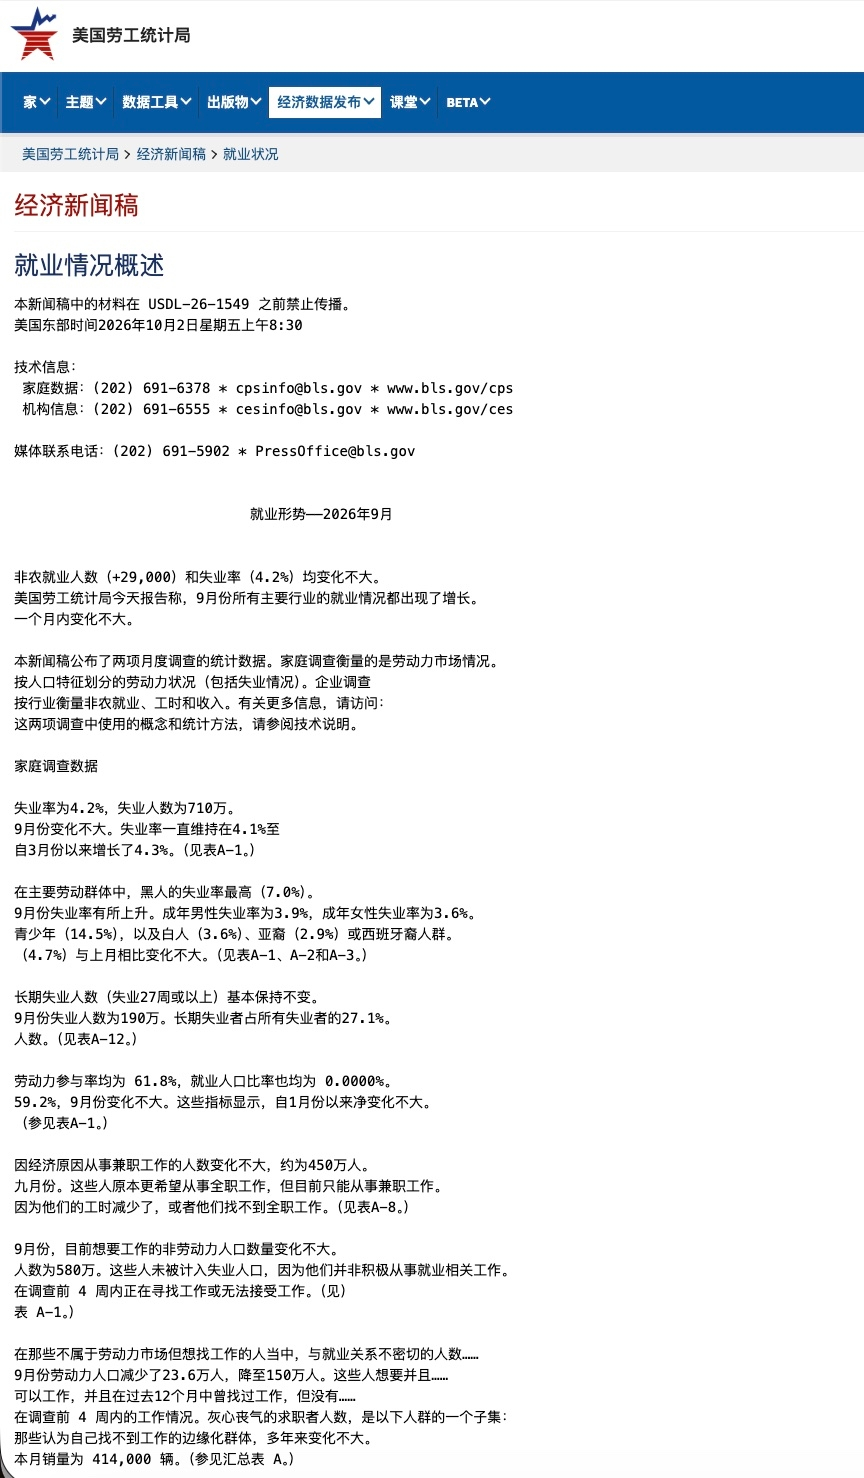
2, data nonfarm bulan Agustus sangat kuat secara tidak wajar, tetapi memiliki faktor musiman. Kini telah direvisi turun secara besar-besaran sebanyak 133.000, sementara revisi bulan Juli turun 30.000 menjadi nilai negatif. Secara total direvisi turun 60.000. Ini berarti penilaian pasar sebelumnya mengenai pasar tenaga kerja perlu direvisi: pasar tenaga kerja AS tidak sekuat itu
3, pertumbuhan upah melambat tajam. Jika yang terjadi hanya penurunan tenaga kerja (nonfarm) tetapi pertumbuhan upah tetap kuat, itu berarti kekhawatiran inflasi yang dipicu upah masih menjadi potensi. Namun sekarang upah melambat tajam, tekanan inflasi yang berasal dari upah juga ikut menurun secara bersamaan.
4, tingkat pengangguran memang meningkat, tetapi bukan karena kenaikan tipe resesi pada pekerjaan, melainkan karena jumlah pekerjaan yang baru ditambahkan meningkat. Hal ini mengubah jumlah tenaga kerja dan fungsi permintaan tenaga kerja, sehingga tingkat pengangguran jangka pendek naik. Ini termasuk kenaikan yang bersifat baik (benign).
5, struktur pekerjaan memburuk. Pada bulan September, sektor swasta menambah 46 ribu, tetapi pemerintah justru memangkas 17 ribu. Indeks penyebaran pekerjaan turun melewati garis batas 50 (zona ekspansi/kontraksi), masuk fase kontraksi. Jika setelah ini tetap berkontraksi, berarti perusahaan berpotensi melakukan pemutusan kerja yang lebih jelas.
Bagaimana pengaruh data ketenagakerjaan ini terhadap probabilitas kenaikan suku bunga!
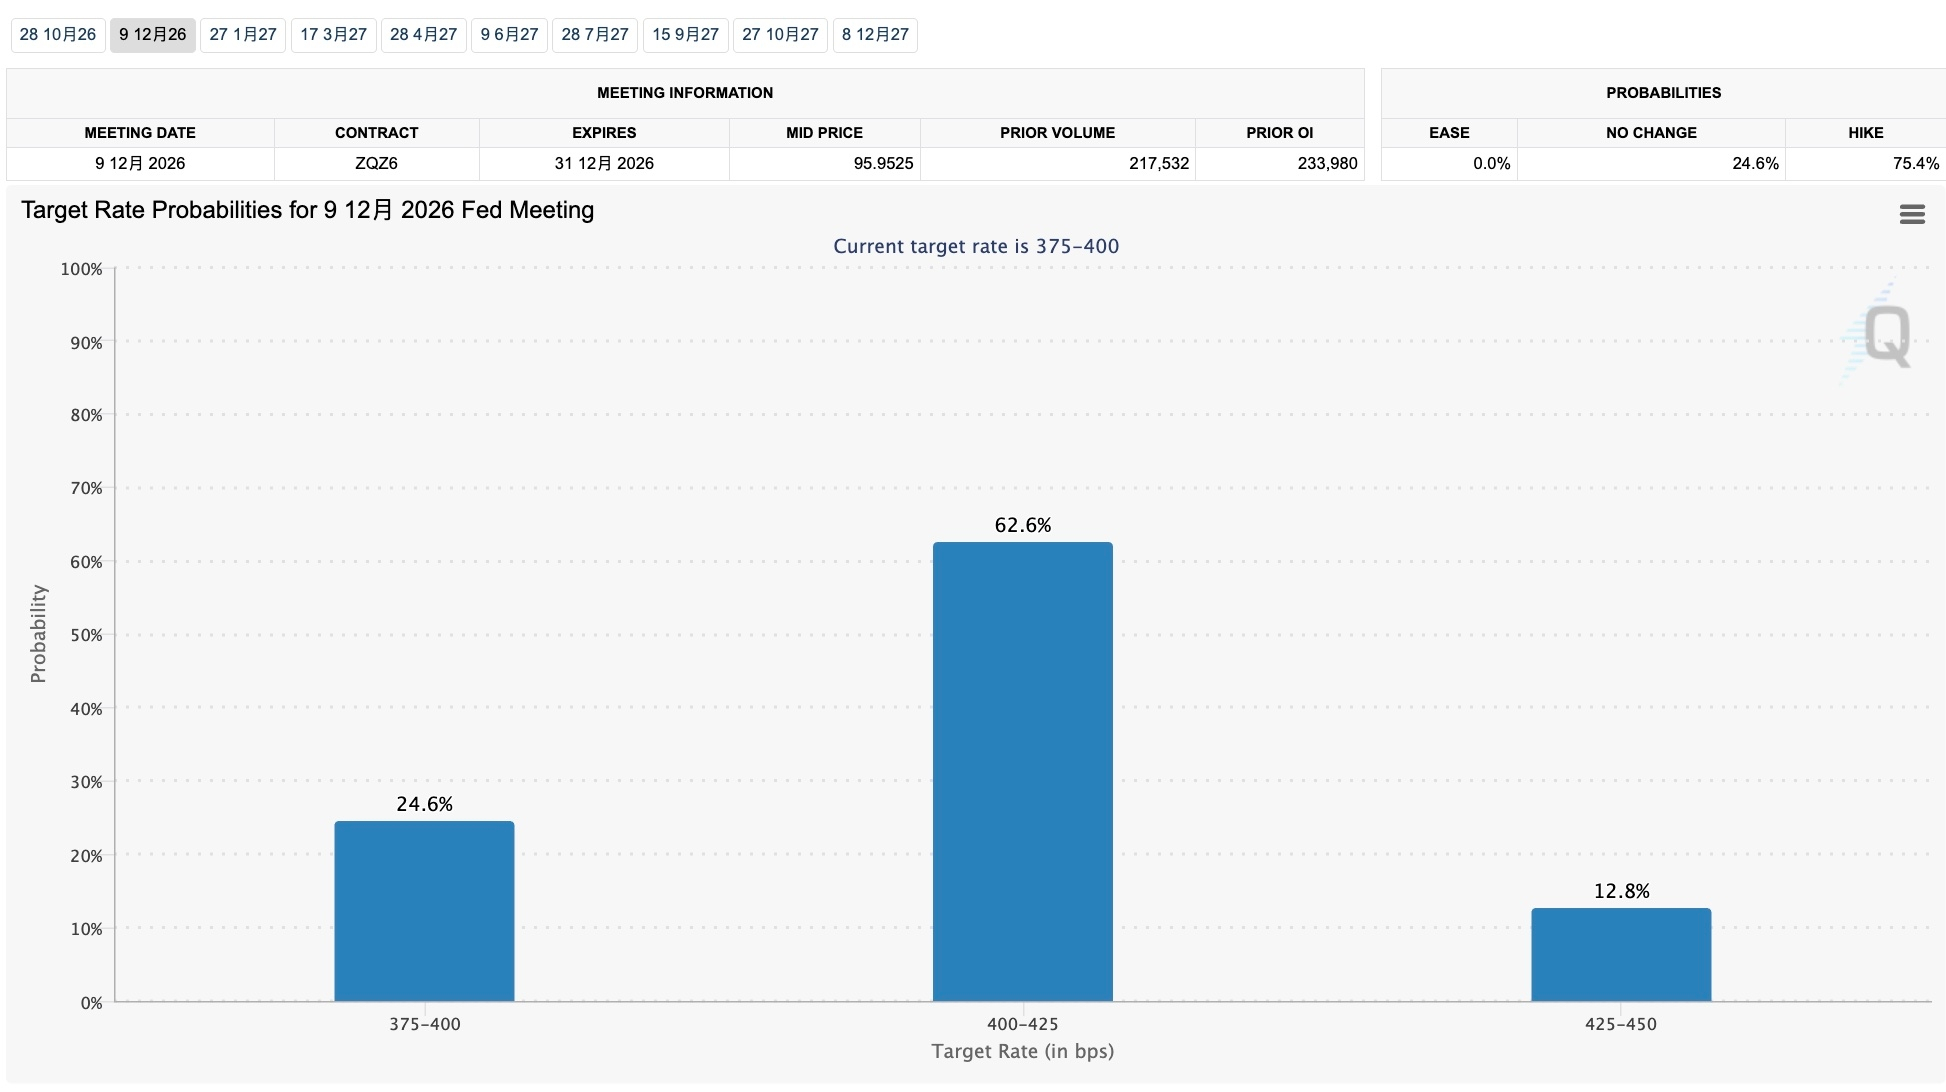
Saat ini probabilitas kenaikan suku bunga untuk bulan Oktober sudah dipangkas menjadi 18,3%, sedangkan untuk bulan Desember tidak naik dan masih di sekitar 62%. Mengapa data ini tidak benar-benar membunuh kemungkinan kenaikan suku bunga berikutnya?
Intinya adalah saat ini energi masih berada pada level tinggi; risiko inflasi energi belum juga hilang, dan risiko inflasi sekunder yang ditimbulkan oleh energi yang bertahan lama di level tinggi juga belum terselesaikan. Jadi, pasar masih perlu menunggu data inflasi berikutnya.
Jika pada 14 Oktober, CPI September menunjukkan bahwa inflasi tidak lagi terus naik, bahkan tidak mempertahankan sifatnya yang lengket, maka barulah kemungkinan kenaikan suku bunga di tahun 2026 bisa benar-benar dipadamkan. Kalau tidak, kenaikan suku bunga pada bulan Desember masih memiliki kemungkinan tertentu.
Bagaimana penetapan harga di pasar modal?
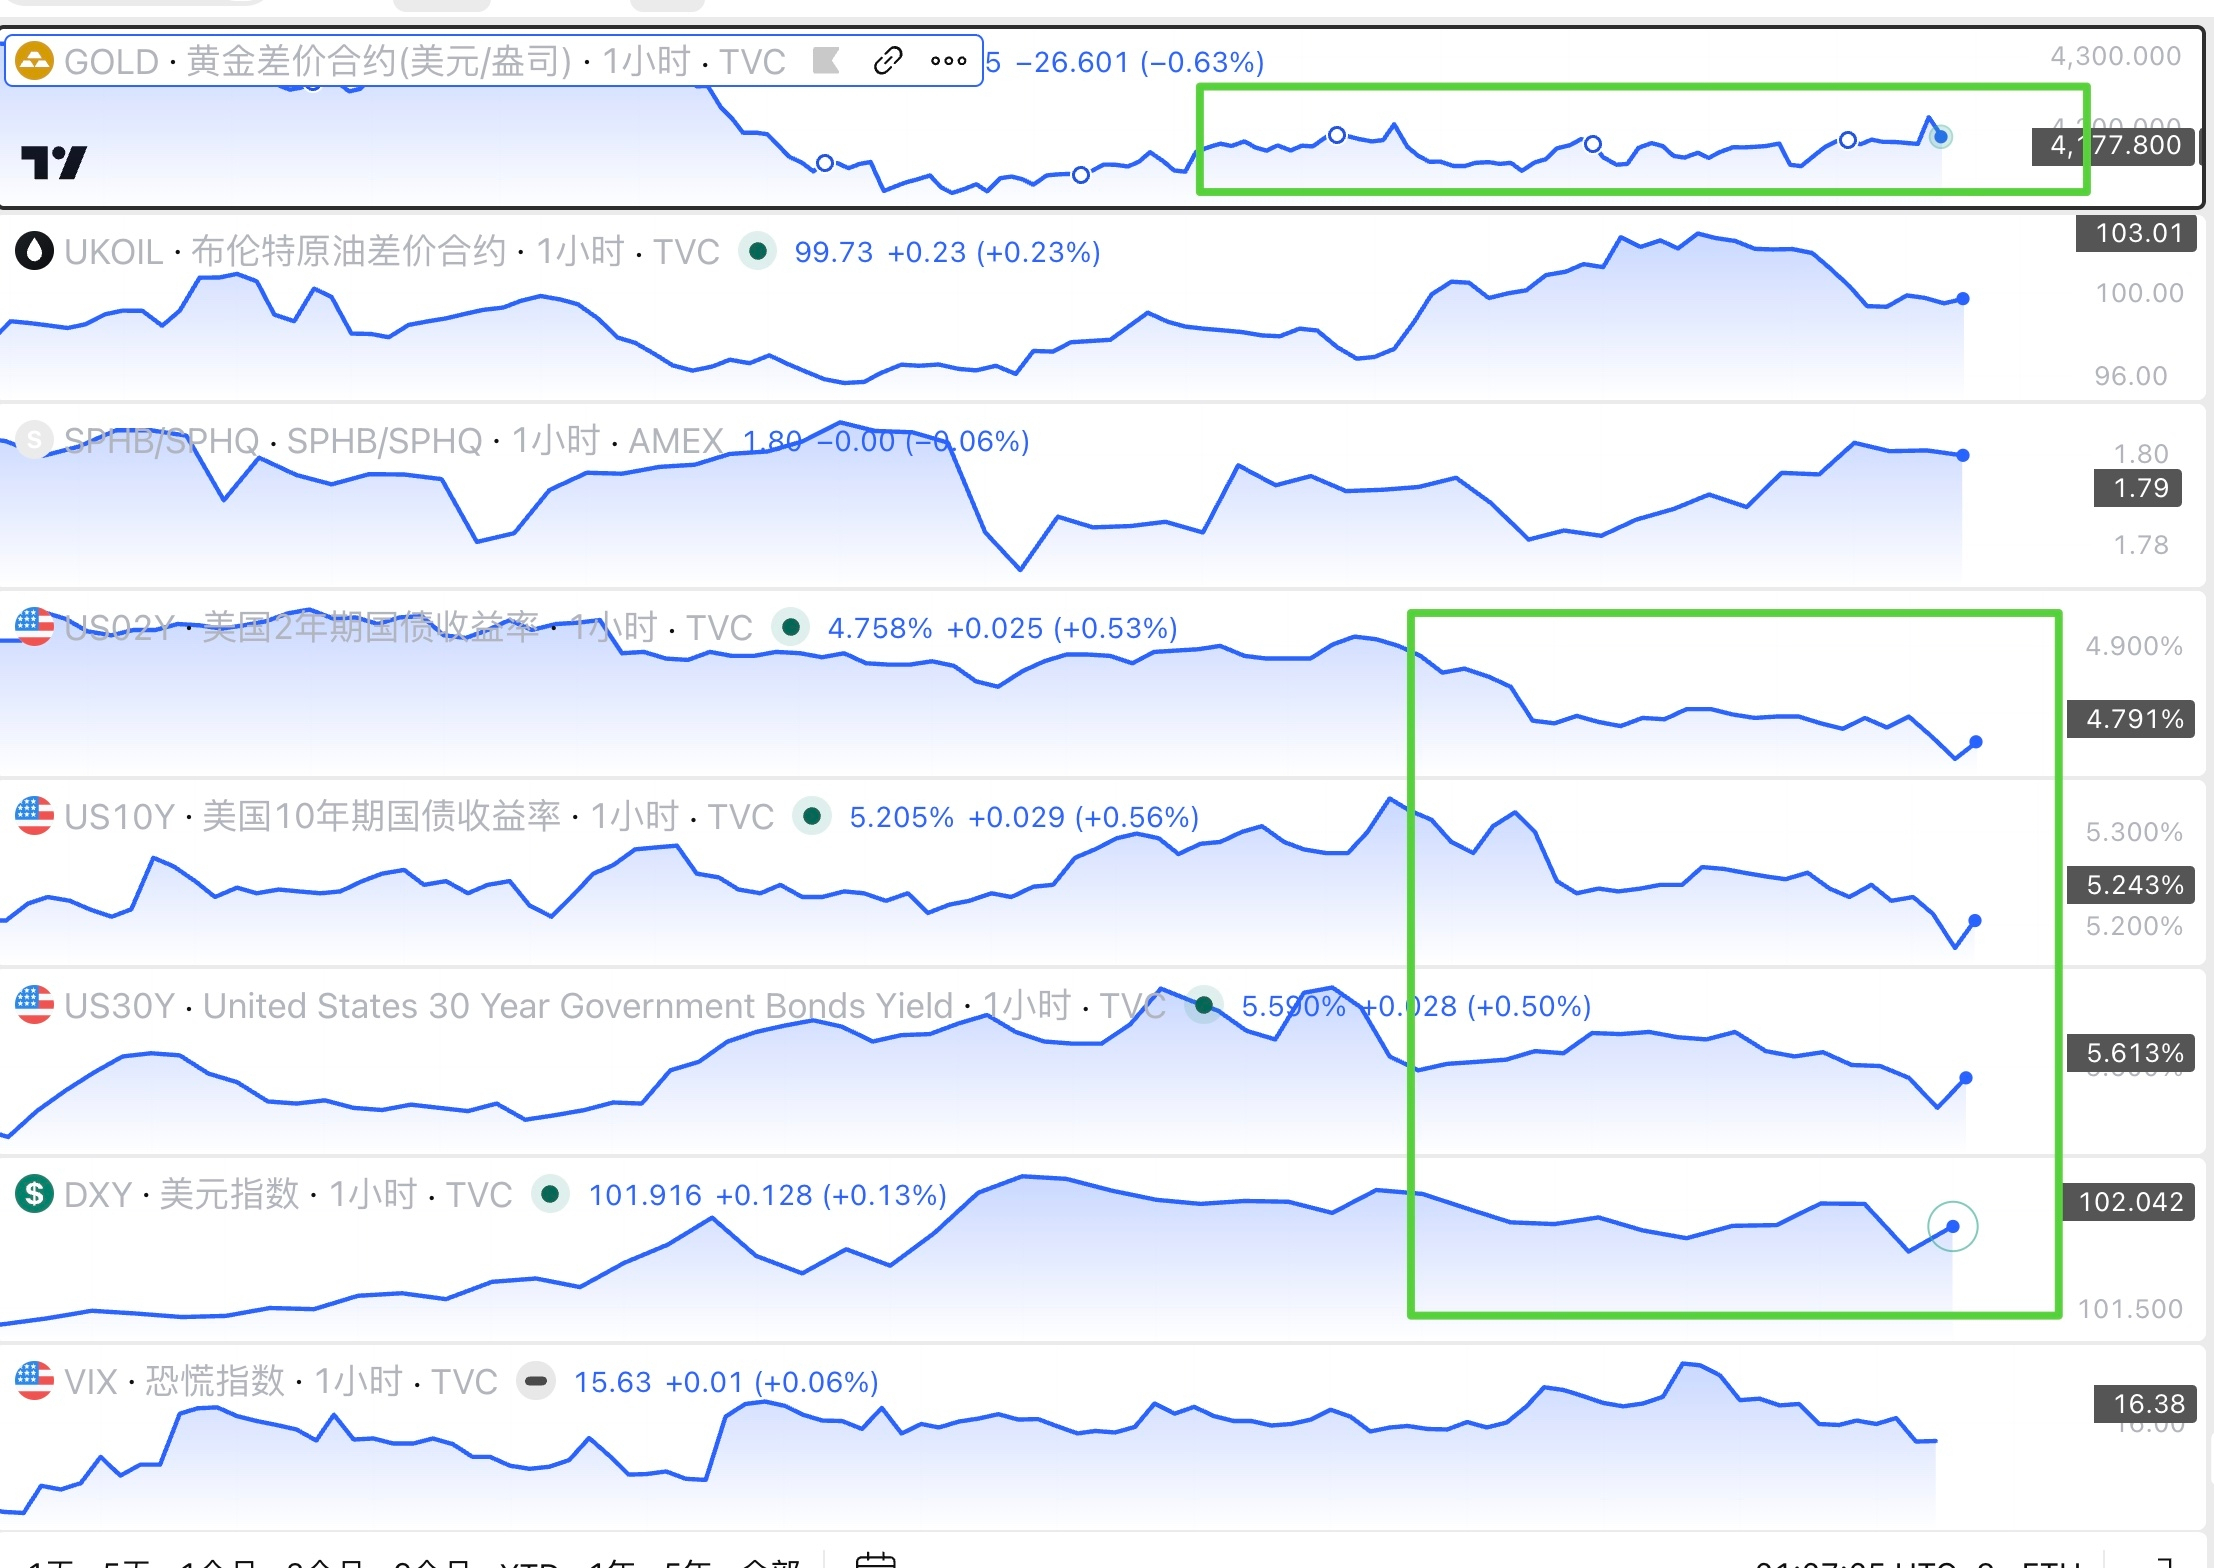
Seperti yang saya ringkas di paragraf sebelumnya, dalam jangka pendek ini positif bagi pasar berisiko karena kekhawatiran kenaikan suku bunga bergeser ke bulan Desember. Namun, dalam jangka menengah dan panjang, risiko kenaikan suku bunga belum sepenuhnya hilang. Jadi, saat ini aset berisiko secara jangka pendek melakukan trading bahwa tidak akan ada kenaikan suku bunga pada bulan Oktober, sehingga harga bisa naik dengan optimistis.
Namun emas, pasar obligasi, dan dolar, setelah sempat menguat dalam jangka pendek, masih akan terus memperhitungkan kenaikan suku bunga pada bulan Desember. Tetapi saat ini penetapan harga untuk skenario tersebut belum cukup jelas. Jika data inflasi berikutnya menghadirkan ancaman yang lebih besar, probabilitas kenaikan suku bunga pada Desember bisa meningkat lagi hingga lebih dari 70%. Emas dan pasar obligasi tetap akan tertekan, dan dolar tetap harus menguat.
Sampai saat ini, emas terus melemah. Pergerakan imbal hasil obligasi pemerintah AS masih baik, tetapi dolar kembali menguat. Pada kondisi seperti ini, untuk pasar berisiko, hanya bisa dibilang sebagian bahaya sudah teratasi; untuk kembali ke suasana optimistis sepenuhnya, harga energi perlu terus turun, CPI September harus lebih mendukung, dan imbal hasil obligasi tenor panjang 10Y dan 30Y setidaknya harus tetap berosilasi turun, bukan justru naik. Jika tidak, bagi pasar berisiko, optimisme sulit bertahan terlalu lama!