Semakin saya meneliti Tria, semakin saya tidak terlalu mempedulikan kartu itu.
Taruhan sesungguhnya adalah apakah aplikasi kripto konsumen bisa menjadi lapisan distribusi untuk jaringan infrastruktur.
Tria sudah memungkinkan pengguna untuk membelanjakan, berdagang, mendapatkan, menggunakan futures, dan memindahkan aset lintas rantai.
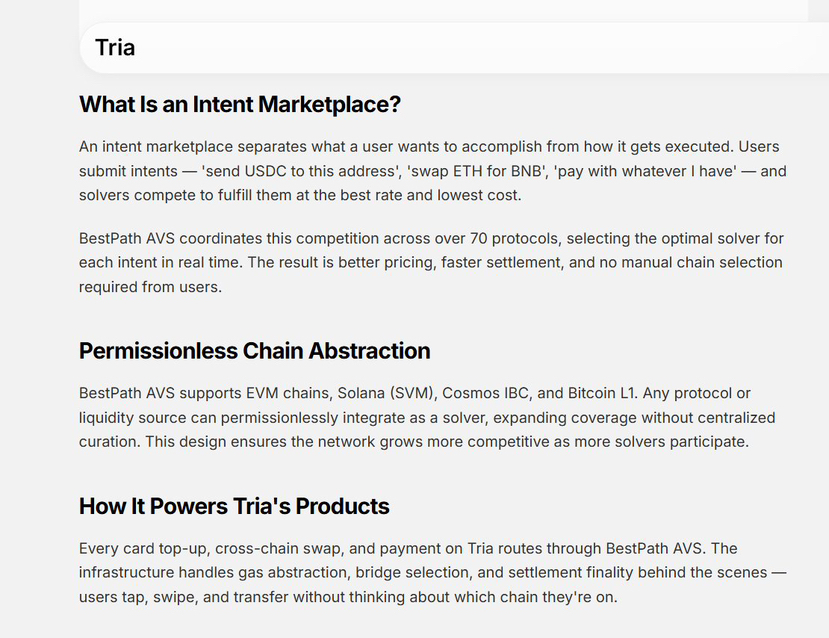
Di balik semuanya itu ada BestPath, lapisan intent-routing yang dikatakan Tria mengoordinasikan eksekusi di lebih dari 70 protokol.
Isi ulang kartu, pertukaran lintas rantai, dan pembayaran semuanya bisa menjadi alur untuk infrastruktur yang sama.
Dan itulah yang membuat Tria menarik bagi saya.
Kebanyakan proyek infrastruktur membangun relnya dulu, lalu menghabiskan bertahun-tahun mencari pengguna.
Tria justru melakukan yang sebaliknya.
Bangun dulu penggunanya.
Biarkan produk untuk konsumen menghasilkan permintaan untuk BestPath.
Lalu buka infrastruktur itu untuk semua orang yang lain.
Kalau itu berhasil, Tria tidak lagi sekadar kartu kripto atau neobank lain.
Itu menjadi mesin distribusi yang bertengger di atas jaringan keuangan yang tidak bergantung pada satu chain.
Dan timnya masih terus mengirimkan (rilis).
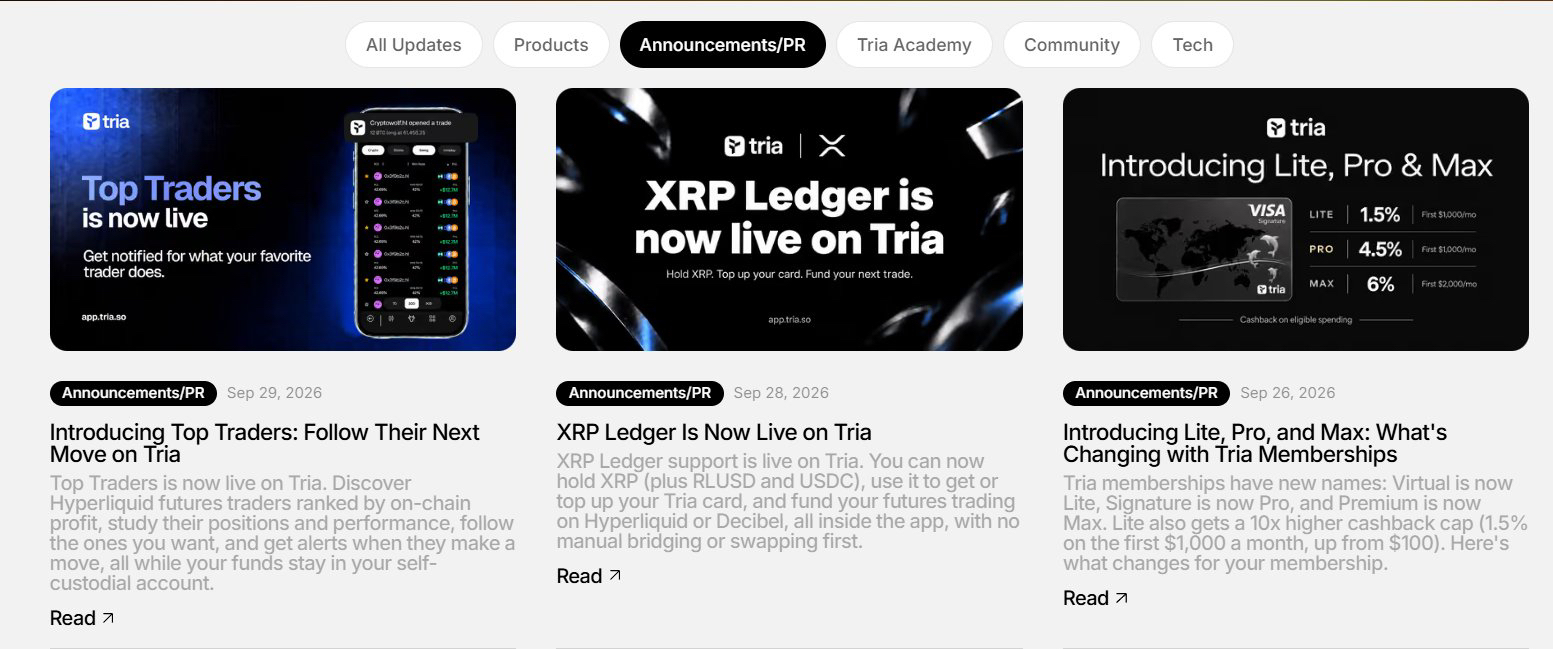
Dukungan XRPL mulai tayang pada 28 Sep.
Top Traders mulai tayang pada 29 Sep.
Pada KBW2026, Tria tampil sebagai Diamond Sponsor sementara Upbit menjadi Presenting Partner.
Itu BUKAN sinyal kemitraan atau listing Upbit.
Tapi itu juga memberi tahu saya ke mana Tria berusaha pergi selanjutnya: Korea, institusi, dan distribusi pihak ketiga.
Sekarang bagian yang tidak nyaman.
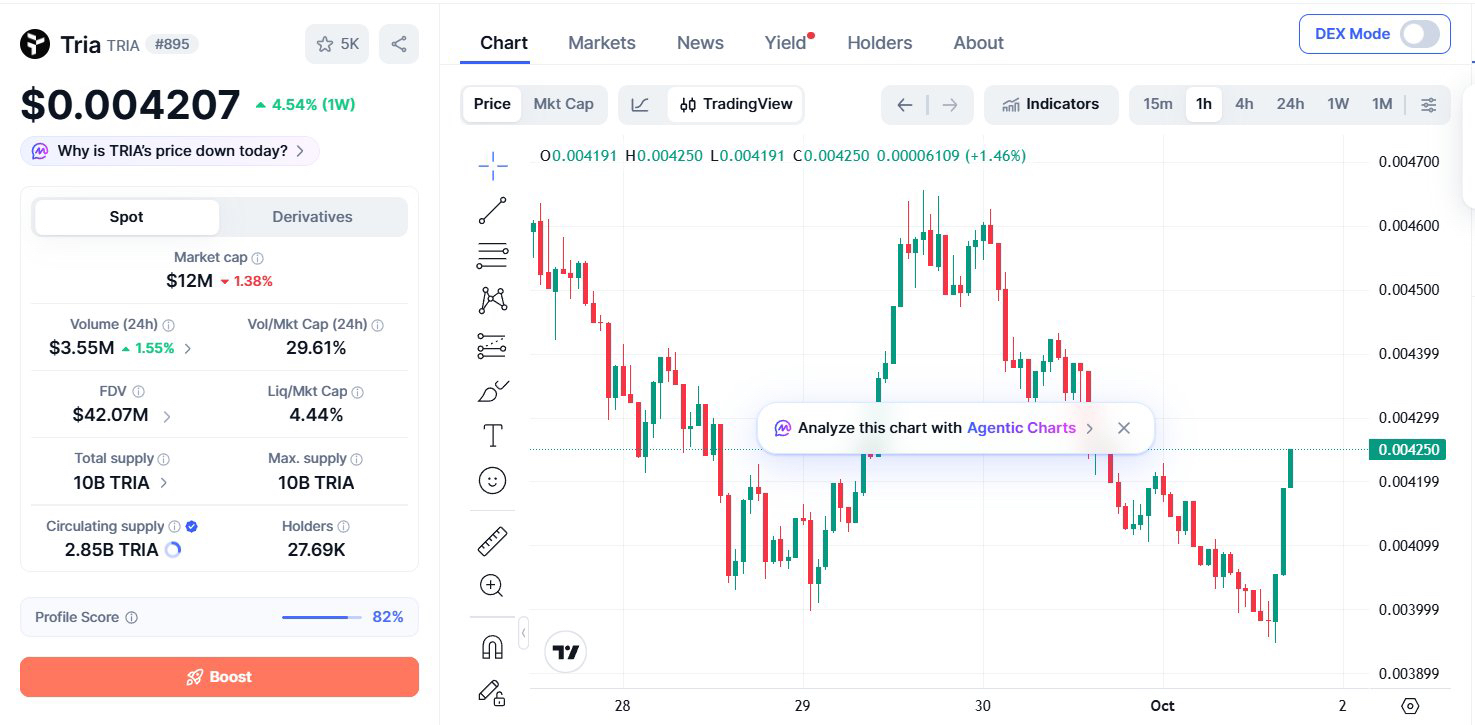
$TRIA masih sekitar 92% di bawah ATH.
CMC saat ini menempatkannya di sekitar kapitalisasi pasar $11,7M dan ~$40,9M FDV.
Tria secara publik mengumpulkan $12M.
Sekilas itu terlihat sangat murah secara tidak masuk akal.
Saya tidak pikir itu sesederhana itu.
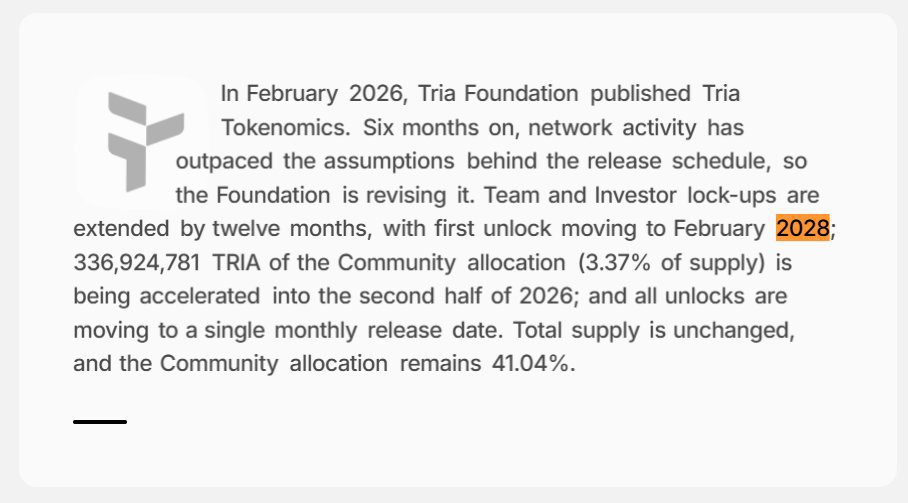
Pada bulan Agustus, Tria memperpanjang cliff untuk Tim dan Investor selama setahun lagi.
Unlock pertama mereka sekarang Februari 2028.
Itu sinyal yang bagus.
Namun pada saat yang sama, 336,9M Community TRIA dimajukan dari 2027-2028 ke H2 2026.
233,5M TRIA dijadwalkan dirilis pada 30 Sep saja.
Dan ini anomali yang paling saya pedulikan.
Jadwal revisi milik Tria sendiri mengatakan pasokan tetap di 54,47% hingga Januari 2028.
CMC saat ini hanya menghitung 28,54% sebagai beredar.
Itu kesenjangan yang sangat besar.
Itu bisa berupa cadangan imbalan, kas negara (treasury), staking, kontrak ekosistem, persediaan likuiditas, atau token yang dirilis tetapi belum benar-benar likuid.
Itu TIDAK otomatis berarti ada tekanan jual tersembunyi.
Tapi sampai dompet-dompet itu direkonsiliasi, saya tidak akan menganggap kapitalisasi pasar $11M sebagai gambaran bersih dari free float TRIA yang sebenarnya.
Lalu ada adopsi.
Tria agresif dengan cashback, poin, referral, hadiah loyalitas, dan insentif ekosistem.
Sekali lagi, itu tidak otomatis berarti buruk.
Mensubsidi pertumbuhan adalah cara banyak jaringan mengatasi masalah cold-start.
Pertanyaannya adalah apa yang tersisa ketika subsidi berhenti.
Karena ada dua versi cerita Tria yang sangat berbeda.
Versi bullishnya:
Pengguna konsumen menciptakan arus nyata BestPath.
Aplikasi eksternal mulai menggunakan infrastruktur tersebut.
Pathfinders, settlement, dan staking menciptakan permintaan nyata untuk TRIA.
Biaya dan aktivitas jaringan akhirnya memberi token penangkapan nilai yang dapat diukur.
Versi yang lebih gelap:
Insentif token menciptakan aktivitas.
Aktivitas menciptakan metrik yang mengesankan.
Metrik-metrik itu menciptakan lebih banyak perhatian.
Tapi permintaan BestPath dari pihak eksternal tetap lemah dan emisi masih menjadi mesin yang membuat pertumbuhan tetap hidup.
Bagian itulah yang belum dijawab pasar.
Pandangan saya hari ini cukup sederhana.
Tria sebagai produk lebih kuat daripada TRIA sebagai token.
Saya pikir timnya sedang membangun.
Saya pikir produk untuk konsumen itu nyata.
Saya pikir BestPath secara teknis menarik.
Dan saya pikir penilaian saat ini tertekan cukup untuk layak diteliti secara serius.
Tapi saya masih butuh empat hal sebelum meningkatkan keyakinan:
Rekonsiliasi pasokan yang bersih.
Adopsi BestPath dari pihak eksternal.
Retensi organik setelah insentif.
Perolehan nilai yang dapat diukur untuk $TRIA.
Kelayakan untuk diteliti: 8/10.
Keyakinan token: masih sekitar 6/10.
Gagasan tesis yang menariknya bukan:
“TRIA turun 92%, jadi pasti murah.”
Intinya begini:
Bagaimana jika pasar sudah menghargai token itu seperti proyek yang gagal, sementara proyeknya sendiri masih berusaha menjadi sesuatu yang jauh lebih besar?
Itulah kesenjangan yang sedang saya pantau.
NFA. Teliti dulu.