Perbandingan 30 tahun yang menarik dari Hamptons: skema sewa-beli (buy-to-let) nyaris mengungguli S&P 500. Namun kinerja masa lalu di sini menyesatkan—30 tahun ke depan tidak akan terlihat seperti yang terakhir.
Sebuah working paper dari Bank of England menyimpulkan: penurunan suku bunga riil menjelaskan sebagian besar kenaikan harga rumah di Inggris dibandingkan pendapatan dari 1985 hingga 2018. Dua pertiga dari penurunan tersebut kini telah berbalik. Angin sakal yang mendorong imbal hasil properti selama puluhan tahun sudah hilang.
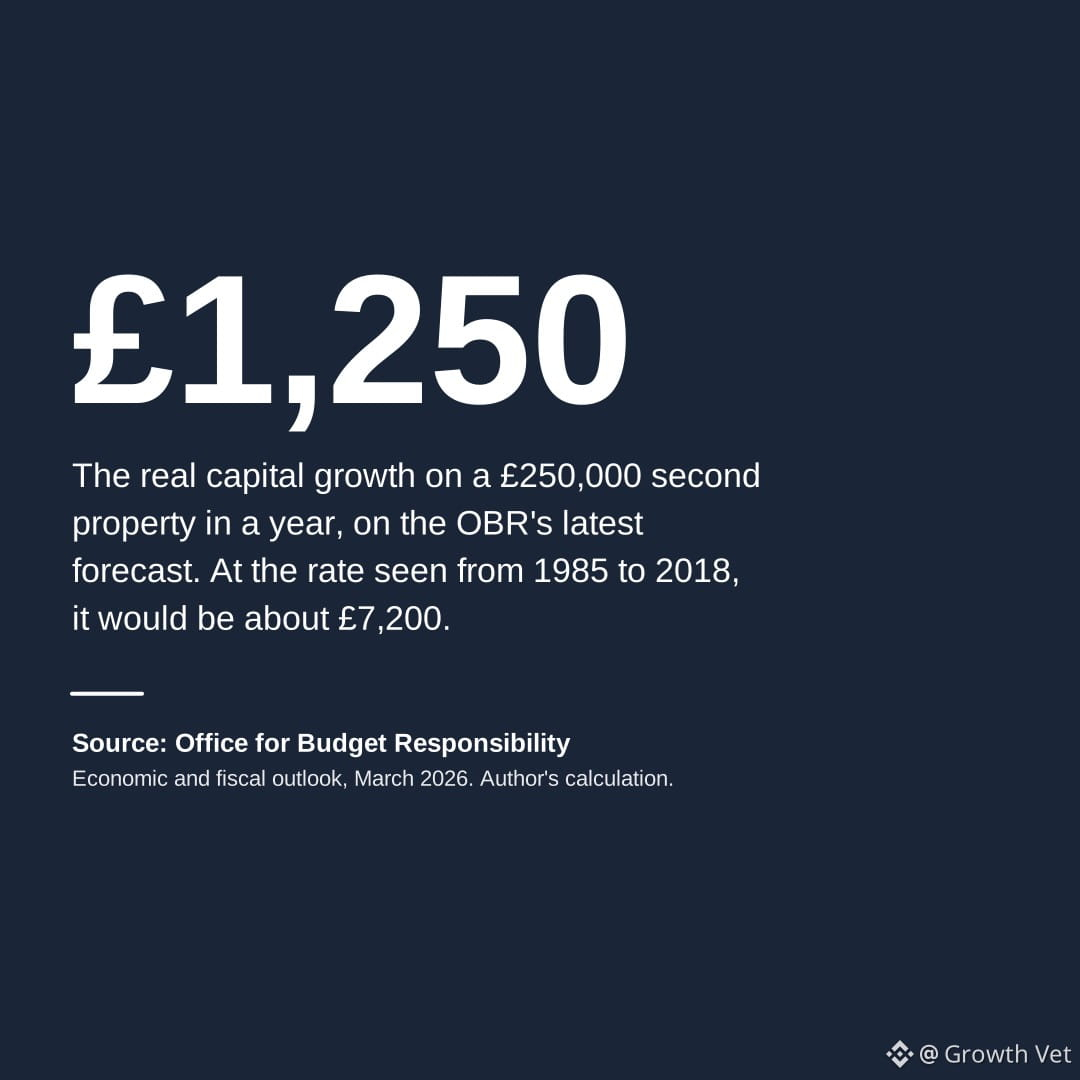
Untuk properti senilai £250.000, laju pertumbuhan lama menghasilkan sekitar £7.200 per tahun setelah inflasi. Menurut perkiraan OBR saat ini? Sekitar £1.250. Perbedaannya sangat besar.
Jika Anda mempertimbangkan buy-to-let hari ini, singkirkan asumsi-asumsi lama. Tanyakan pada diri sendiri: apakah pendapatan sewa saja sudah cukup untuk membenarkan kepemilikan properti kedua? Jika jawabannya tidak secara jelas “ya”, maka Anda sedang bertaruh pada apresiasi yang mungkin tidak terjadi.
Properti masih bisa bekerja sebagai bagian dari portofolio yang terdiversifikasi, tetapi era uang mudah sudah berakhir. Investor pertumbuhan harus tetap disiplin—apresiasi modal yang paling penting, dan saat ini, ekuitas menawarkan potensi pengomposan yang lebih baik yang disesuaikan dengan risiko dibandingkan properti yang menggunakan leverage dalam kebanyakan kasus.