

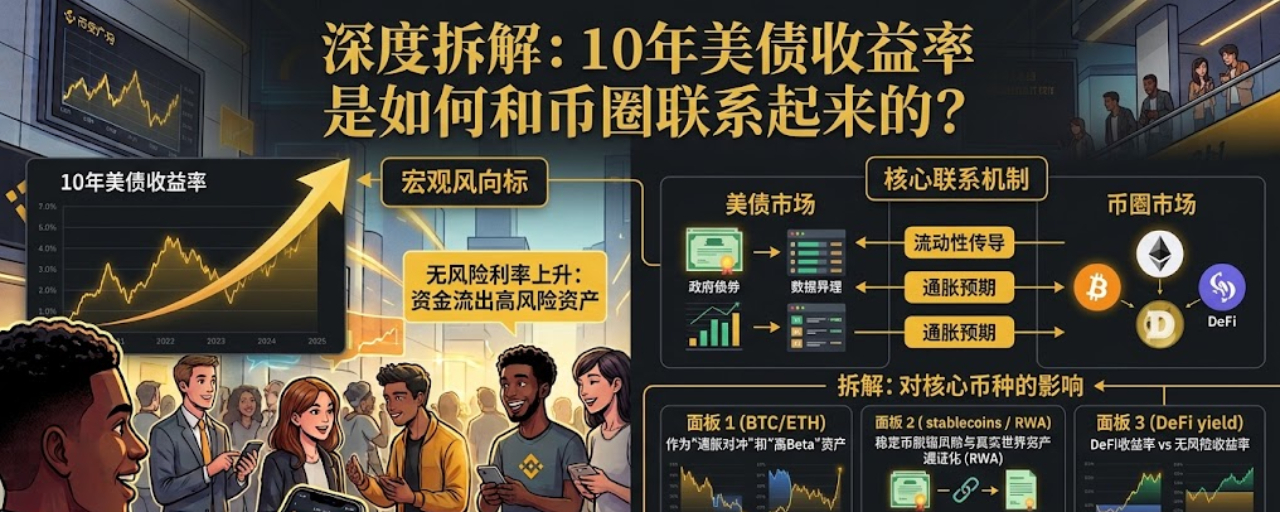
美国10年期美债收益率已经逼近5.3%。
这条新闻表面上是在讲债券,但真正影响的其实是:
美元、全球流动性、BTC,还有接下来RWA的发展。
先看数据。 #美国10年期美债收益率逼近5.3%
截至10月1日,美国10年期国债收益率一度升到5.31%至5.34%,创2002年以来最高水平。
9月份单月上涨约87个基点,是1994年以来最剧烈的季度上涨之一。
30年期美债收益率也超过5.6%,同样接近2002年以来高位。
这已经不是普通波动了。
一、为什么10年美债收益率这么重要? #美财政部允许各州提前提交稳定币认证
10年期美债可以理解成全球金融市场的定价锚。
美国政府借钱的成本、企业融资成本、房贷、股票估值、美元,甚至BTC和山寨币,都会受到它影响。
简单说:
10年美债收益率越高,全球资金的基准回报就越高。
以前资金可能会想:
持有美债收益率不高,不如去买股票、BTC、山寨币。
但如果10年美债收益率接近5.3%,资金就会重新计算:
我为什么要承担加密资产几十%的波动,去换一个不确定的收益?
这就是风险资产的压力来源。
二、这次最麻烦的地方,不只是美联储
很多人看到美债收益率上涨,第一反应是:#
美联储要加息了?
但这次不能只这么理解。
近期美国核心PCE同比增长约3%,没有明显超出预期。
按正常逻辑,通胀没有继续恶化,长债收益率应该有回落压力。
但10年美债收益率还是冲到了5.3%左右。
这说明市场担心的已经不只是短期利率,而是更长期的问题。
1. 美国财政赤字和发债规模
美国政府需要发行大量国债。
债券供应越来越多,市场就会要求更高收益率,才愿意继续接盘。
简单说:
债太多,买家就会要求更高的利息。
2. 通胀可能没有那么容易回到2%
即使短期通胀数据没有明显恶化,油价、工资和财政支出仍然可能让长期通胀预期维持高位。
如果市场不相信通胀能顺利回到2%,就不会愿意用较低收益率长期持有美债。
3. 美国经济还没有明显衰退
这点和前面美国初请失业金19.7万人可以接起来。
就业市场没有明显恶化,经济也没有坏到需要美联储快速救市。
于是市场现在面对的是一个比较麻烦的组合:
通胀没有完全消失
就业还比较强
美国财政赤字很大
国债供应持续增加
这几个因素叠加在一起,就会推高长期美债收益率。
三、这和$BTC

到底有什么关系?
不能简单写成:
美债收益率上涨,BTC要跌。
真正的传导链是:
10年美债收益率上涨
↓
美元资产的无风险回报提高
↓
持有现金和美债的机会成本下降
↓
资金对风险资产的要求提高
↓
股票、加密货币估值承压
↓
高杠杆和高估值资产先受到影响
所以最先承压的,往往不是BTC。
而是:
小市值山寨币
高估值代币
纯叙事项目
高杠杆仓位
BTC的抗压能力通常会比这些资产更强。
但如果美债收益率和美元同时走强,BTC也很难轻松持续上涨。
四、为什么这次BTC的反应很值得看?
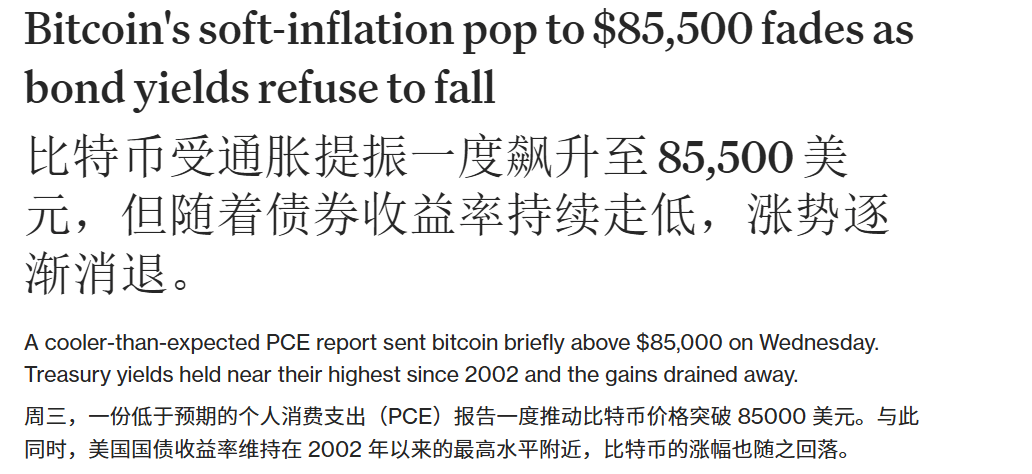
9月30日,美国核心PCE低于市场预期后,BTC一度冲到8.55万美元附近。
按正常逻辑:
通胀降温
↓
美联储压力减轻
↓
BTC继续上涨
但实际情况是:
BTC冲上8.5万美元以后,涨幅很快被吞掉。
原因就是10年美债收益率没有同步回落,仍然维持在5.3%左右。
CoinDesk也提到,PCE带来的BTC上涨,后来因为美债收益率持续高位而逐渐消退。
这说明现在压制BTC的,可能已经不只是短期通胀。
而是:
长期资金成本太高。
五、美元也在帮忙收紧流动性
现在还有一个不能忽略的变量:
美元指数也在走强。
近期美元已经升到大约17个月高位。
于是市场出现了:
美债收益率上涨
加上:
美元走强
这两个因素叠加,就意味着全球美元流动性正在收紧。
加密货币本质上是全球美元定价资产。
美元越强,其他国家投资者买BTC、ETH、SOL的成本就越高。
所以BTC真正需要的,不只是美联储降息。
更重要的是:
美元流动性重新变得宽松。
六、美债收益率上涨,BTC一定会跌吗?
也不能这么简单判断。
因为收益率上涨和下降,背后的原因可能完全不同。
情况一:经济强,通胀高,长债收益率上涨
这对BTC和风险资产比较麻烦。
因为经济还不错,美联储没有快速放松的理由。
同时通胀又没有完全消失,长期收益率继续维持高位。
这就是现在市场比较担心的情况。
情况二:经济衰退,长债收益率下降
这种情况也不一定马上利好BTC。
因为虽然利率下降了,但经济衰退会让风险偏好下降,资金可能先撤离风险资产。
所以:
收益率下降,不等于BTC一定上涨。
真正舒服的环境是:
通胀下降
加上:
经济没有崩
再加上:
长期收益率回落
以及:
美元走弱
这几个条件同时出现,才是风险资产最舒服的环境。
七、这条新闻为什么还能联系到RWA?
这里才是最有意思的地方。
美债收益率越高,美国国债本身就越有吸引力。
传统资金会想:
既然美国国债能提供接近5.3%的收益,为什么还要去追高风险资产?
但链上投资者可能会问另一个问题:
能不能把美国国债的收益直接Token化,然后放到链上使用?
这就是Tokenized Treasury,也就是美国国债代币化。
所以高美债收益率对币圈有两面影响。
第一面:压制BTC和山寨币
因为无风险收益率提高了,资金不愿意承担太多风险。
第二面:提高链上美债的吸引力
因为美国国债本身的收益率变高了,Tokenized Treasury的产品吸引力也会提高。
这就是为什么:
美债收益率上涨,可能压制风险资产,但同时推动RWA发展。
八、韩国代币化证券和美国美债,可以串成一条线
昨天韩国那条新闻讲的是:
股票、债券、基金开始进入代币化证券框架。
今天美国这条新闻讲的是:
美国国债收益率升到2002年以来高位。
把两条新闻放在一起看:
传统资产收益率提高
↓
传统资产更值得被持有
↓
传统资产开始被Token化
↓
美国国债、股票、基金都可能进入链上金融体系
↓
稳定币成为链上的美元
这就不只是“把房地产搬上链”了。
下一阶段的RWA,可能是:
美国国债
股票
债券
基金
货币市场基金
都变成可以在链上持有、转移和结算的金融资产。
九、这条新闻可以联系哪些币?
$ONDO
这是最直接的一条线。
ONDO本身就在做Tokenized Treasuries和链上现实资产。
而且最近韩国又在推进股票、债券和基金代币化,Ondo也刚和Kakao Pay Securities研究韩国股票Token化以及面向海外投资者分销。
所以现在可以把这几条线串起来:
美国国债收益率上升
↓
链上美债的收益吸引力提高
↓
韩国开始推动传统证券Token化
↓
ONDO同时布局美国国债和韩国股票Token化
这就是ONDO目前最值得看的地方。
但要注意:
RWA行业发展,不等于ONDO代币一定上涨。
还要继续看它的真实TVL、Tokenized Stocks规模、资金流入,以及ONDO代币本身到底能捕获多少协议价值。
$ETH
ETH更像是底层基础设施。
大量RWA项目仍然围绕Ethereum生态展开。
如果传统资产越来越多地进入链上,Ethereum生态可能继续承担发行、交易和结算的一部分功能。
SOL
SOL属于高性能公链和金融应用路线。
如果更多证券交易、Token化资产和链上金融活动需要高吞吐量,SOL也可能成为竞争者。
但它的风险属性明显高于BTC和ETH。
LINK
LINK属于数据、跨链和机构金融基础设施。
RWA真正运行起来以后,需要:
资产价格数据
公司行动数据
跨链传输
抵押品管理
机构之间的数据互操作
所以LINK更像是卖铲子的基础设施项目。