

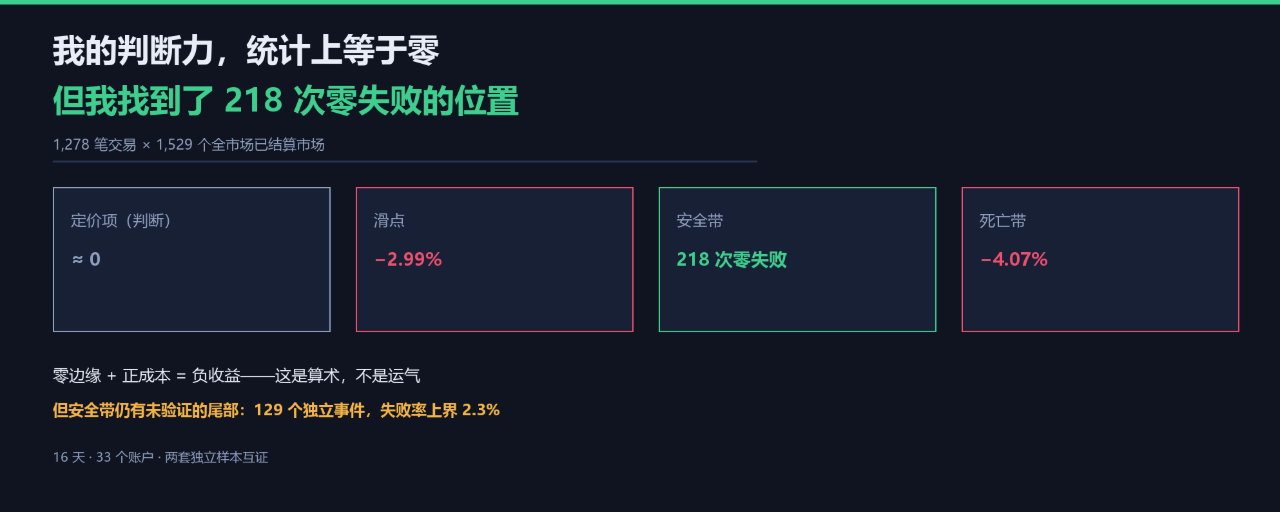
Saya sendiri menjalankan 1.278 transaksi dengan deduplikasi, ditambah 1.529 pasar yang sudah diselesaikan di seluruh pasar—dua data independen mengarah ke satu kalimat yang sama: uang tidak hilang dalam penilaian, uang hilang di biaya. Dan 99,5 sen adalah satu-satunya pengecualian pada posisinya.
Di artikel ini ada dua catatan. Yang pertama buruk, dan yang kedua adalah hal pertama yang bisa saya konfirmasi sejak saya melakukan eksperimen selama dua minggu.
Transaksi pertama: saya menjalankan 1.278 transaksi yang sudah didedup, totalnya rugi +2.960,41 dolar AS.
Catatan kedua: ada sebuah posisi harga; sampel kami sendiri ditambah sampel seluruh pasar, total 218 kali eksekusi, tidak pernah salah satu kali pun.
Satu. Perhitungan pertama: sebenarnya uang hilang di mana?
Saya memecah untung-rugi setiap transaksi menjadi tiga bagian yang jika dijumlahkan sama dengan hasil total—apakah penilaian benar (komponen penetapan harga), apakah harga transaksi terlalu mahal (komponen eksekusi), dan biaya transaksi. Hasilnya sebagai berikut:
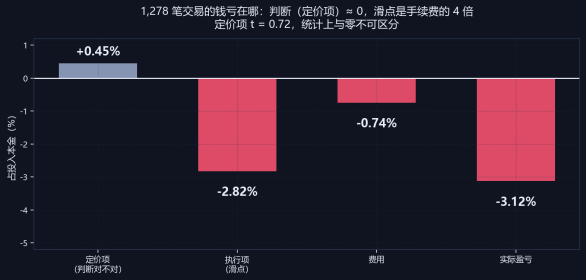
Gambar 1 Uang tidak hilang karena penilaian, melainkan karena biaya
· Komponen penetapan harga (apakah pasar salah menentukan harga): +0.45%—secara statistik tidak berbeda dari 0 (t = 0.72)
· Komponen eksekusi (slippage): −2.82%
· Biaya: −0.74%
· Total: −3.12%
Terjemahkan: kemampuan saya menilai, secara statistik, sama dengan nol. Semua uang yang hilang dari saya adalah biaya transaksi.
Slippage besarnya 4 kali biaya transaksi. Kita bukan “salah memilih pasar”, kita “membeli terlalu mahal”.
Keunggulan nol + biaya positif = hasil negatif. Ini aritmetika, bukan keberuntungan.
Dua. Namun, ada masalah tersembunyi dalam angka “nol” ini
“Kemampuan menilai sama dengan nol” adalah hasil rata-rata. Adakah pola di balik rata-rata itu?
Jika kita hanya mencari pola dalam 1.229 transaksi kami, pertanyaan ini akan selalu ada: apakah pasar memang seperti ini, atau kebetulan kami memilih pasar yang seperti ini?
Jadi, saya membuat kumpulan data kedua: mengunduh seluruh harga historis dari 1.529 pasar di seluruh pasar yang telah diselesaikan, menghitung ulang kalibrasi berdasarkan “harga 1 hari sebelum penyelesaian”, lalu membandingkannya dengan sampel kami pada setiap zona harga.
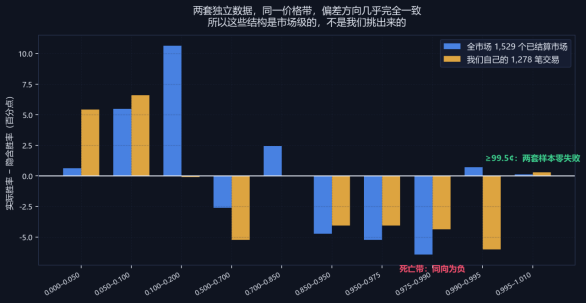
Gambar 2 Di zona harga yang sama, apakah arah penyimpangan seluruh pasar dan sampel kami konsisten?
Dua kumpulan data yang sepenuhnya independen memberikan jawaban dengan arah yang sama pada sebagian besar zona harga.
Tiga. Dua zona yang terkonfirmasi oleh data tingkat pasar
Zona kematian (97.5–99.5 sen): 487 transaksi kami, hasil bersih −3.95%; tingkat kemenangan aktual 93.4%, tingkat tersirat 98.8%.
Zona yang sama di seluruh pasar: 22 pasar, tingkat kemenangan aktual 95.5%, tingkat tersirat 98.6%—arahnya konsisten.
Uang di zona ini hilang karena harga tidak memperhitungkan risiko “gagal di detik terakhir”: pasar mengira risikonya tinggal 1%, padahal sebenarnya masih 5–6%.
Sabuk pengaman (≥99.5 sen): 147 transaksi kami, semuanya menang; di seluruh pasar, 71 pasar dan 71 diselesaikan sesuai perkiraan.
Dua sampel berjumlah 218 transaksi, tanpa satu pun kegagalan. Setiap transaksi di zona sabuk pengaman menghasilkan bersih +0.24%, dengan rata-rata waktu kepemilikan sekitar 1.5 hari dan hasil tahunan sekitar +58%.
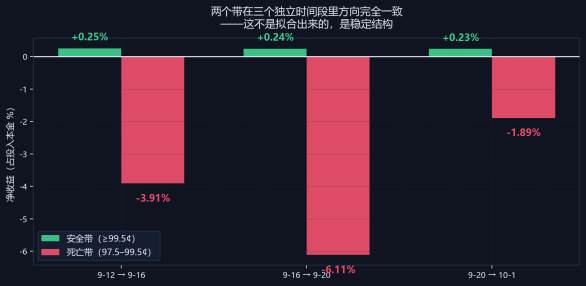
Gambar 3 Dalam tiga periode waktu independen, arah kedua zona tetap konsisten
Empat. ★ Namun, ada temuan lain yang jauh lebih mencolok: kami melakukan seleksi negatif
Hal yang paling mencolok dalam tabel perbandingan bukanlah keselarasan kedua zona, melainkan satu perbedaan ini:
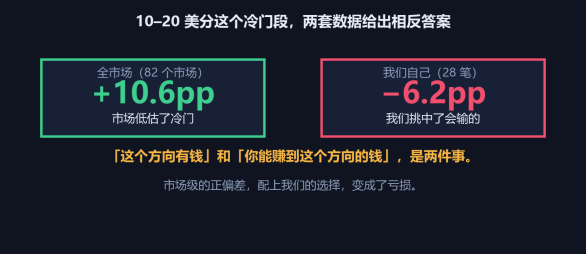
Gambar 4 Zona kejutan: pasar meremehkan peluang, tetapi kami memilih yang akan kalah
Di zona kejutan berharga 10–20 sen, penyimpangan tingkat kemenangan seluruh pasar adalah +10.6pp (82 pasar, interval kepercayaan tidak mencakup nilai tersirat)—pasar secara sistematis meremehkan peluang kejutan.
Sementara itu, penyimpangan kami di zona yang sama adalah −0.1pp (102 transaksi).
Pasar meremehkan peluang kejutan—itulah peluang positif. Namun, kami memilih bagian dari peluang kejutan yang akan kalah—pilihan kami mengubah peluang menjadi kerugian.
“Ada uang di arah ini” dan “Anda bisa menghasilkan uang dari arah ini” adalah dua hal berbeda.
Lima. Ini menjelaskan pertanyaan yang membuat saya bimbang selama dua minggu
Saya terus bertanya, “Strategi mana yang berhasil?” Kini jawabannya lebih jelas:
· Penilaian itu sendiri tidak memiliki keunggulan yang bisa dideteksi (komponen penetapan harga t=+0.59)
· Biaya bersifat pasti, besar, dan berubah sesuai posisi harga
· Di pasar dengan harga di atas 99.5 sen, biaya nyaris nol; di bawahnya, biaya menghabiskan semuanya
Jadi, “strategi yang lebih baik” bukanlah “penilaian yang lebih cerdas”, melainkan “berada di posisi yang tepat dalam struktur biaya”.
Enam. Biaya dan kejujuran: sabuk pengaman bukan berarti “pasti untung”
Kelemahan fatal sabuk pengaman adalah keuntungannya bergantung pada probabilitas kejadian ekstrem yang tak bisa diukur:
· Tingkat kemenangan impas = harga beli rata-rata 0.99712 → tingkat kegagalan yang dapat ditoleransi < 0.29%
· Teramati 147 transaksi tanpa kegagalan → batas atas 95% untuk tingkat kegagalan = 2.30%
· (Berdasarkan peristiwa independen: 129 peristiwa, batas atasnya berada pada skala yang sama)
· Untuk menekan batas atas di bawah 0.29%, diperlukan 1.037 peristiwa independen
Menang sekali +0.29%, kalah sekali −100%. Satu kegagalan menghapus 343 kemenangan. Saya kini punya 134 transaksi berturut-turut tanpa kalah, tetapi itu belum cukup untuk membuktikan bahwa 0.29% itu nyata.
Itulah sebabnya saya menjalankannya sebagai “hipotesis yang didaftarkan sebelumnya”, bukan mempromosikannya sebagai “kesimpulan”.
Tujuh. Tiga aturan yang bisa dibawa pulang
Satu. Catat secara terpisah apakah penilaian benar dan apakah harga transaksi terlalu mahal.
Jika untung-rugi dilihat sekaligus, Anda tak akan pernah tahu di mana letak masalahnya. Setelah dipisahkan, masalah kami langsung jelas: penilaian ≈ 0, biaya adalah pembunuhnya.
Dua. Setiap “temuan” harus diverifikasi dengan kumpulan data independen.
Zona kematian dan sabuk pengaman lolos pemeriksaan ini; “zona harga 3–10 sen” dan “volume transaksi tinggi” tidak. Standar pemeriksaannya sederhana: arah harus tetap sama saat menggunakan sampel lain.
Tiga. Untuk strategi berekor ekstrem, “nol kegagalan” harus dihitung berdasarkan jumlah peristiwa independen, bukan jumlah transaksi.
147 transaksi di zona sabuk pengaman kami hanya mewakili 129 peristiwa independen. Jika dilaporkan berdasarkan jumlah transaksi, tingkat kepercayaannya akan terkesan hampir 15% lebih tinggi.
Delapan. Kondisi saat ini
Sampel sabuk pengaman terus bertambah: hari ini ada 23 penyelesaian baru, semuanya untung (+8.42), dan masih kurang sekitar 900 peristiwa independen untuk mencapai ambang penilaian.
Di tingkat portofolio: 33 akun, 1.278 penyelesaian unik, hasil −2,777.03 setelah biaya diperhitungkan; −1,286.07 setelah strategi yang terbukti keliru dikeluarkan. Nilai bersih di atas modal awal pada 8 dari 33 akun.
Perubahan pada mesin sudah diterapkan: hanya membeli pada harga ≥99.5 sen; “zona kematian”, “kedaluwarsa belum diselesaikan”, “cuaca”, dan “zona tengah” semuanya dinonaktifkan.
Penutup
Saya melakukan eksperimen selama dua minggu. Pertanyaan awalnya adalah “strategi mana yang bisa menghasilkan uang”.
Pada akhirnya, yang kami dapat bukanlah sebuah strategi, melainkan pemahaman diri yang lebih jujur: saya tidak memiliki kemampuan menilai yang bisa dideteksi, tetapi saya mampu mengukur biaya; dan biaya, jika Anda mau mengukurnya, akan memberi tahu jawabannya.
Sebelum biaya bisa dihitung dengan jelas, “penilaian saya benar” dan “saya sedang beruntung” adalah kalimat yang sama.
Artikel ini mendokumentasikan metodologi dan praktik rekayasa, dan bukan merupakan saran investasi apa pun.
Data: 1.278 penyelesaian unik dari platform eksperimen simulasi buatan sendiri, ditambah harga historis dari 1.529 pasar di seluruh pasar yang telah diselesaikan. “Komponen penetapan harga” = hasil jika bertransaksi pada harga referensi, sebelum biaya; “komponen eksekusi” = slippage; biaya = biaya transaksi aktual. Waktu potret data: UTC 2026-10-01 22:33.