【CJ Penipuan Berlapis 10/14】
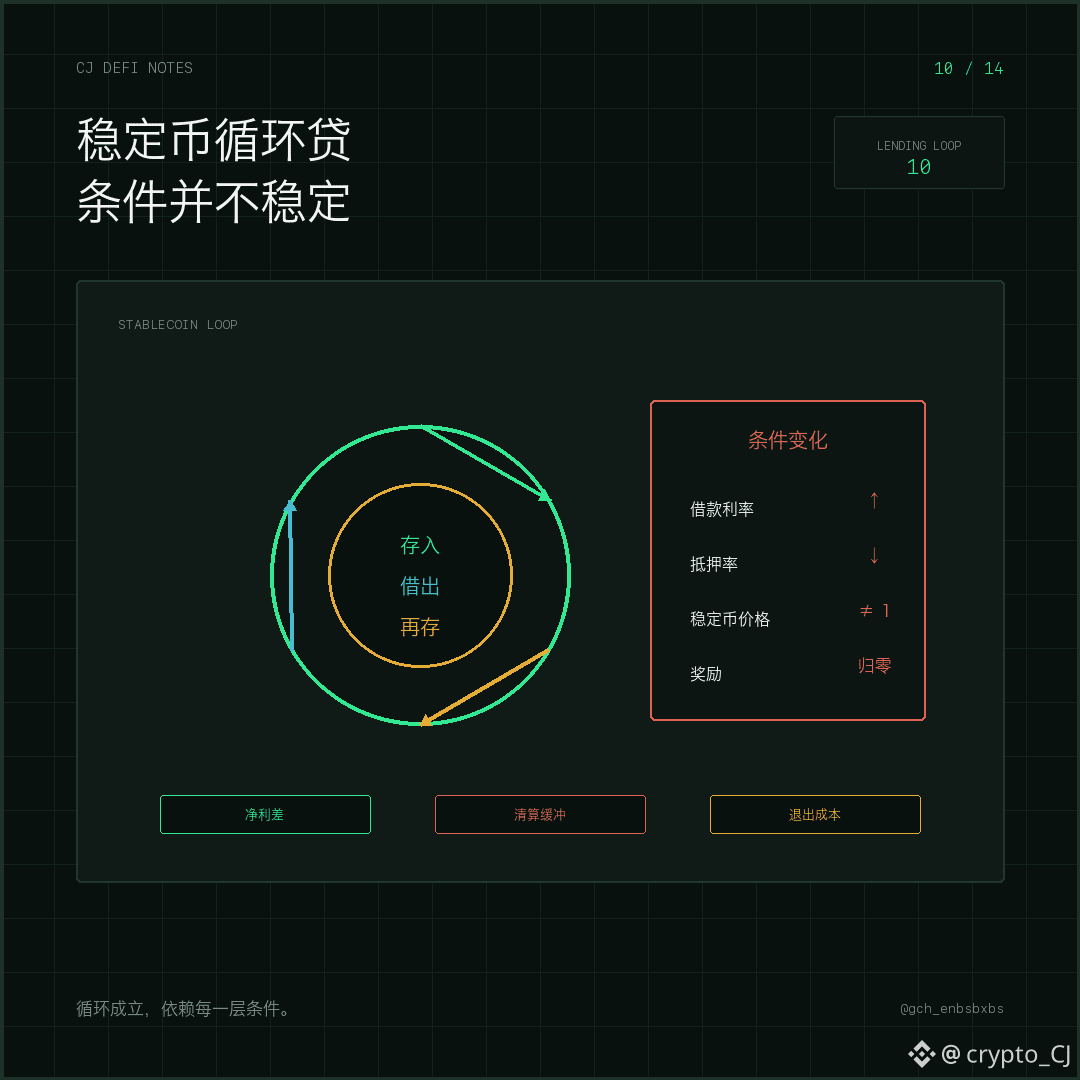
“Pinjam stablecoin berbunga rendah, lalu simpan ke pool berbunga tinggi” terdengar seperti sekadar mengambil selisih suku bunga. Namun begitu mulai berputar, yang paling penting tidak lagi APR yang tampil di halaman utama, melainkan apakah kondisi-kondisi ini bisa dipertahankan secara bersamaan.
CJ pernah membagikan contoh historis dari aktivitas platform: menggunakan USDC sebagai jaminan, meminjam USDT, lalu menaruh pinjaman tersebut ke simpanan atau pool aktivitas yang diberi subsidi; dalam batas yang jelas diizinkan oleh platform, juga bisa mengelola kuota dan posisi berbeda menggunakan sub-akun. Agar logika ini berjalan, prasyaratnya adalah pendapatan bersih dari simpanan terus lebih tinggi daripada bunga pinjaman, biaya transaksi, serta biaya penggunaan dana.
Risiko akan berubah dari beberapa arah sekaligus: subsidi aktivitas bisa berakhir lebih cepat, suku bunga pinjaman bisa meningkat, rasio jaminan bisa memburuk karena penurunan nilai aset, dan stablecoin antarjenis mungkin sementara menyimpang dari 1 dolar AS. Setiap lapis perputaran, pendapatan nominal bertambah, tetapi jarak menuju likuidasi justru makin pendek. Setelah pendapatan berbalik negatif dan Anda membongkar posisi, Anda juga harus menghadapi waktu penebusan dan likuiditas pasar.
Jadi, pinjam berulang (loop lending) harus ditarik mundur dari tanggal keluar: kapan aktivitas berakhir, pada tingkat berapa selisih bunga menyempit untuk mulai mengurangi posisi, di nilai berapa faktor kesehatan berhenti, dan stablecoin mana yang dipilih untuk menjadi jangkar terlebih dahulu untuk melepas lapisan yang mana. Stablecoin hanya mengurangi volatilitas harga; tidak akan menghilangkan leverage dan risiko platform.
Artikel berikutnya: Mengapa pasar prediksi “menyapu penutupan” dengan tingkat kemenangan yang tinggi pun bisa jadi bisnis yang buruk?
#DeFi借贷 #stablecoin
“Pinjam stablecoin berbunga rendah, lalu simpan ke pool berbunga tinggi” terdengar seperti sekadar mengambil selisih suku bunga. Namun begitu mulai berputar, yang paling penting tidak lagi APR yang tampil di halaman utama, melainkan apakah kondisi-kondisi ini bisa dipertahankan secara bersamaan.
CJ pernah membagikan contoh historis dari aktivitas platform: menggunakan USDC sebagai jaminan, meminjam USDT, lalu menaruh pinjaman tersebut ke simpanan atau pool aktivitas yang diberi subsidi; dalam batas yang jelas diizinkan oleh platform, juga bisa mengelola kuota dan posisi berbeda menggunakan sub-akun. Agar logika ini berjalan, prasyaratnya adalah pendapatan bersih dari simpanan terus lebih tinggi daripada bunga pinjaman, biaya transaksi, serta biaya penggunaan dana.
Risiko akan berubah dari beberapa arah sekaligus: subsidi aktivitas bisa berakhir lebih cepat, suku bunga pinjaman bisa meningkat, rasio jaminan bisa memburuk karena penurunan nilai aset, dan stablecoin antarjenis mungkin sementara menyimpang dari 1 dolar AS. Setiap lapis perputaran, pendapatan nominal bertambah, tetapi jarak menuju likuidasi justru makin pendek. Setelah pendapatan berbalik negatif dan Anda membongkar posisi, Anda juga harus menghadapi waktu penebusan dan likuiditas pasar.
Jadi, pinjam berulang (loop lending) harus ditarik mundur dari tanggal keluar: kapan aktivitas berakhir, pada tingkat berapa selisih bunga menyempit untuk mulai mengurangi posisi, di nilai berapa faktor kesehatan berhenti, dan stablecoin mana yang dipilih untuk menjadi jangkar terlebih dahulu untuk melepas lapisan yang mana. Stablecoin hanya mengurangi volatilitas harga; tidak akan menghilangkan leverage dan risiko platform.
Artikel berikutnya: Mengapa pasar prediksi “menyapu penutupan” dengan tingkat kemenangan yang tinggi pun bisa jadi bisnis yang buruk?
#DeFi借贷 #stablecoin