

加密胖东来
419 Posting
加密胖东来
 Square Terverifikasi+
Laporkan
Blokir Pengguna
我想静静 X @zhangtingt5977
Perdagangan Terbuka
Pedagang Rutin
2.6 Tahun
755 Mengikuti
30.2K+ Pengikut
9.7K+ Disukai
Posting
Portofolio
Semua
Kuotasi
Video
Live
·
--
Saya muda dulu percaya sebuah kalimat: selama kunci privat ada di tanganmu, tidak ada yang bisa mengambil bitcoinmu. btc
Kalimat itu, secara teknis, memang tidak bisa dibilang salah, tapi kemudian saya menghabiskan banyak uang baru mengerti bahwa kalimat itu hanya mengatakan setengah kebenaran.
Setengahnya lagi adalah: selama kunci privat selamanya hanya ada di tanganmu, selama kamu selamanya tidak menyentuh bursa, tidak menyentuh bank, tidak mengekspos identitas, tidak kehilangan ponsel, tidak kehilangan komputer, tidak melakukan kesalahan, tidak percaya siapa pun, dan bahkan negara pun selamanya tidak bisa menemukanku.
Di dunia nyata, kondisi-kondisi ini hampir tidak mungkin terpenuhi secara bersamaan. Jadi hari ini, kalau ada orang lagi yang berkata kepadaku bahwa kripto itu “pasti aman” “tidak bisa disita” “pemerintah tidak berdaya”, aku pada dasarnya tidak perlu berdebat.
Aku hanya bertanya satu hal: dari mana aset kripto senilai puluhan miliar dolar yang selama ini disita oleh pemerintah AS dan pemerintah Tiongkok itu berasal?
1
2
2k
·
--
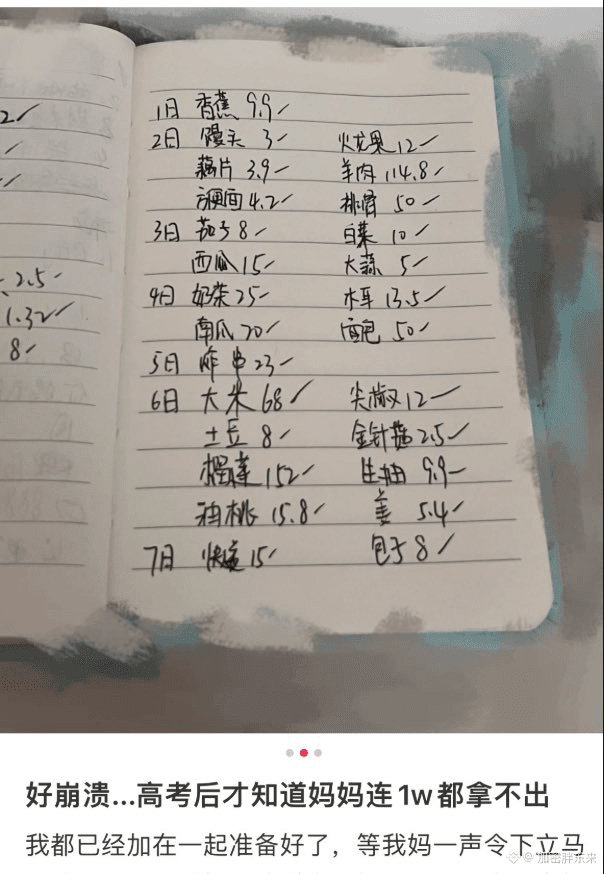
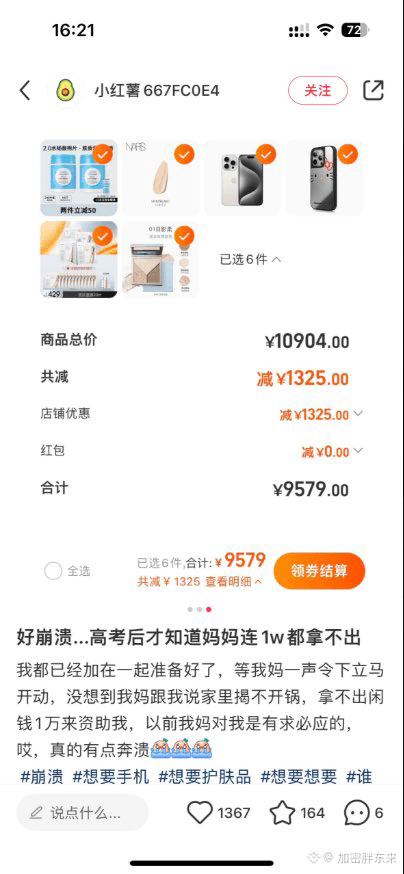
Setelah ujian masuk perguruan tinggi, baru tahu bahwa ibu bahkan tidak bisa mengeluarkan 10 ribu.
Setelah ujian masuk perguruan tinggi, baru tahu bahwa ibu bahkan tidak bisa mengeluarkan 10 ribu.
2
1
5
5.9k
·
--
Terverifikasi
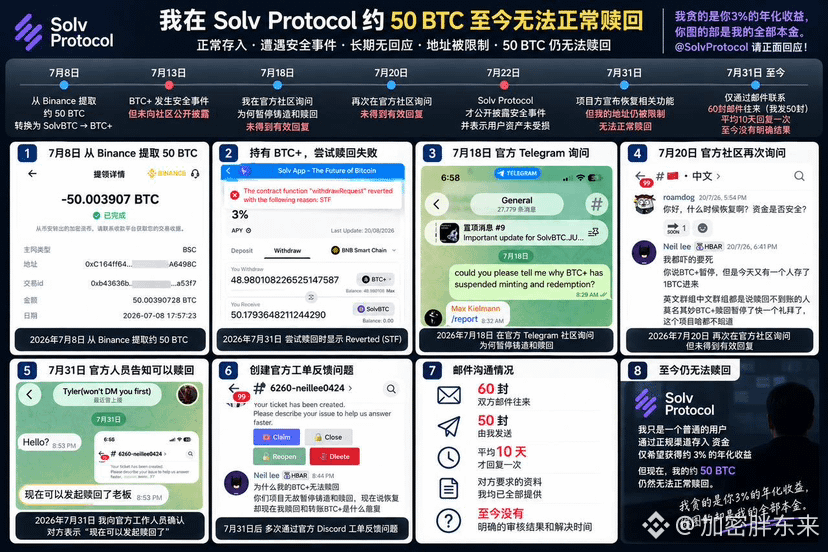
Orang kaya terlalu banyak. Ada satu kakak yang punya 50 BTC untuk tugas, sampai sekarang masih terkunci—jujur bikin orang yang lihat jadi ikut cemas.
Sebelumnya dia menaruh sekitar 50 BTC di @SolvProtocol . Tujuannya memang untuk dapat kira-kira cuan 3% dalam bentuk imbal hasil tahunan, tapi kemudian belakangan ada insiden keamanan pada BTC+, alamatnya sendiri terus dibatasi.
Yang makin bikin bingung adalah: pihak resmi sudah mengatakan kalau fungsi terkait sudah pulih dan penebusan bisa dilakukan normal, tapi ketika dia sendiri benar-benar mencoba mengurusnya, aset yang setara dengan 50 BTC itu tetap tidak bisa ditarik.
Sampai sekarang, dari awal sampai akhir sudah bolak-balik komunikasi hampir 60 email. Dokumen yang diminta pun sudah ikut disiapkan dan dikirim, tapi tetap belum ada hasil audit yang jelas. Bahkan tidak tahu kapan persisnya akan selesai.
Tentu saja, bagaimana sebenarnya proses verifikasi dari sisi risk control, orang luar seperti kami juga tidak tahu, jadi saya juga tidak ingin langsung menyimpulkan apa pun di sini.
Tapi terus terang saja, 50 BTC itu bukan jumlah yang kecil.
Kalau memang semua berkas sudah diserahkan, mohon @SolvProtocol bisa menjelaskan saat ini sudah sampai tahap audit yang mana, dan kira-kira perlu berapa lama lagi ke depannya.
Uangnya terus macet—yang paling tidak enak sebenarnya adalah tidak tahu harus menunggu sampai kapan.
Tolong diteruskan ya. Saya berharap masalah ini bisa segera ada hasil yang jelas, dan semoga kakak itu cepat bisa mengambil kembali BTC-nya.
$BTC
{future}(BTCUSDT)
Orang kaya terlalu banyak. Ada satu kakak yang punya 50 BTC untuk tugas, sampai sekarang masih terkunci—jujur bikin orang yang lihat jadi ikut cemas.
Sebelumnya dia menaruh sekitar 50 BTC di @Solv Protocol . Tujuannya memang untuk dapat kira-kira cuan 3% dalam bentuk imbal hasil tahunan, tapi kemudian belakangan ada insiden keamanan pada BTC+, alamatnya sendiri terus dibatasi.
Yang makin bikin bingung adalah: pihak resmi sudah mengatakan kalau fungsi terkait sudah pulih dan penebusan bisa dilakukan normal, tapi ketika dia sendiri benar-benar mencoba mengurusnya, aset yang setara dengan 50 BTC itu tetap tidak bisa ditarik.
Sampai sekarang, dari awal sampai akhir sudah bolak-balik komunikasi hampir 60 email. Dokumen yang diminta pun sudah ikut disiapkan dan dikirim, tapi tetap belum ada hasil audit yang jelas. Bahkan tidak tahu kapan persisnya akan selesai.
Tentu saja, bagaimana sebenarnya proses verifikasi dari sisi risk control, orang luar seperti kami juga tidak tahu, jadi saya juga tidak ingin langsung menyimpulkan apa pun di sini.
Tapi terus terang saja, 50 BTC itu bukan jumlah yang kecil.
Kalau memang semua berkas sudah diserahkan, mohon @Solv Protocol bisa menjelaskan saat ini sudah sampai tahap audit yang mana, dan kira-kira perlu berapa lama lagi ke depannya.
Uangnya terus macet—yang paling tidak enak sebenarnya adalah tidak tahu harus menunggu sampai kapan.
Tolong diteruskan ya. Saya berharap masalah ini bisa segera ada hasil yang jelas, dan semoga kakak itu cepat bisa mengambil kembali BTC-nya.
$BTC
5
4
5.5k
·
--
Skenario pembayaran kursus: beli kursus online, jangan lewatkan syarat penggunaan untuk menonton ulang
Ada beberapa kursus yang menarik karena bisa ditonton kembali kapan saja. Namun, pernyataan “tersedia rekaman/menonton ulang” tetap perlu ditanyakan lebih jelas.
Kapan rekaman dibuka? Berapa lama dapat diakses? Apakah termasuk bagian tanya jawab? Apakah materi pendukung/buku ajarnya bisa diunduh? Syarat-syarat ini akan langsung memengaruhi rencana belajar sendiri.
Terutama bagi orang yang jam kerjanya tidak tetap, jika mengandalkan menonton ulang sebagai pembelajaran utama, sebaiknya periksa lebih dulu pengaturan menonton ulang yang spesifik. Total durasi dalam materi promosi kursus juga tidak bisa langsung menggantikan daftar konten yang benar-benar tersedia untuk ditonton ulang.
Masalah lain yang mudah terlewat adalah pembaruan materi. Setelah pembelian, apakah masih bisa melihat konten tambahan? Apakah materi lama tetap dipertahankan? Ini perlu ditentukan berdasarkan penjelasan dari pihak penyelenggara kursus. Jangan menganggap bahwa karena sebuah materi ditampilkan di halaman, berarti materi tersebut otomatis termasuk dalam semua opsi.
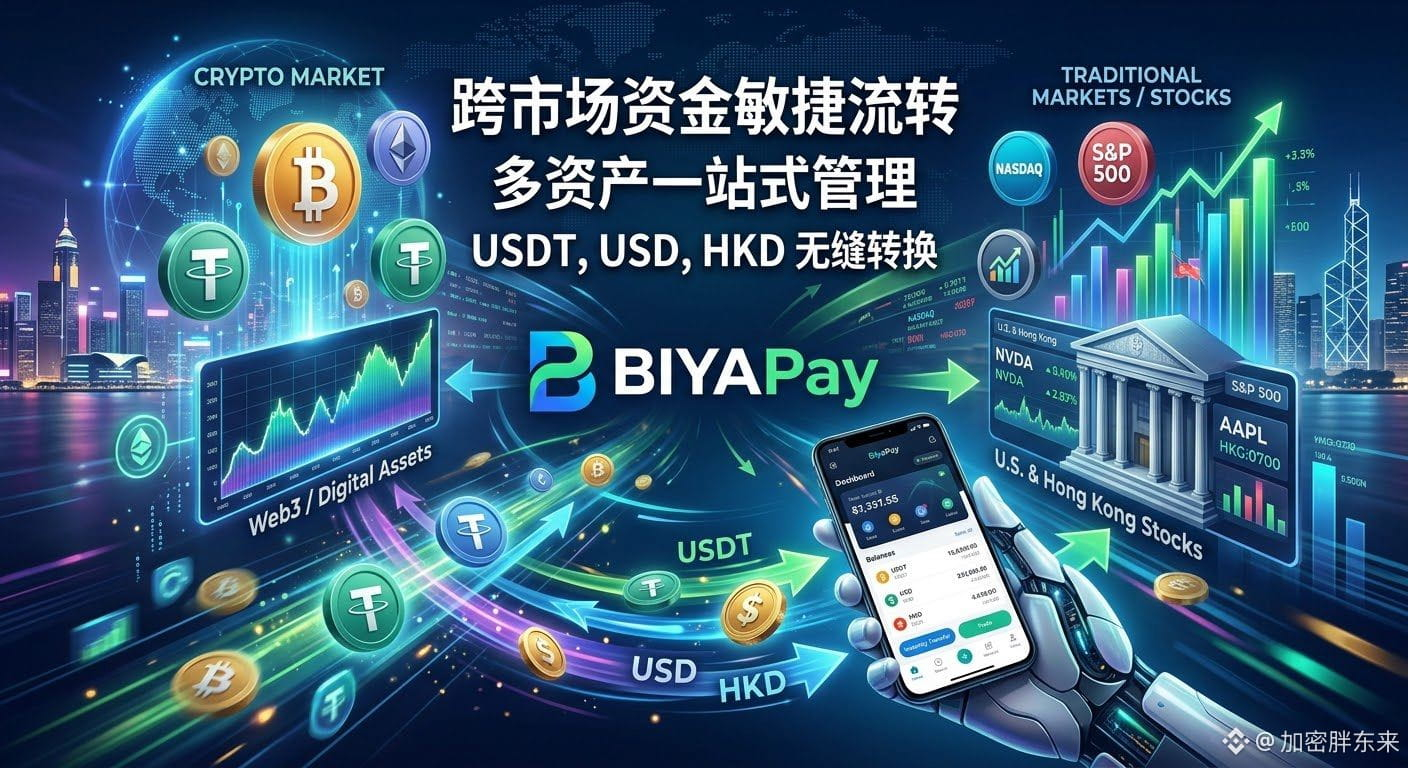
Skenario pembayaran online BiyaPay dapat disambungkan dengan pesanan layanan digital yang memenuhi syarat. Saat menyiapkan pembayaran biaya kursus, sebaiknya verifikasi terlebih dahulu metode yang diterima merchant, syarat akun yang sesuai, serta skema kursus yang Anda pilih.
Setelah pembayaran, Anda dapat mencatat merchant, masa akses menonton ulang, dan cakupan materi dalam satu catatan yang sama. Dengan begitu, saat mengatur jadwal belajar, Anda akan tahu konten mana yang perlu diprioritaskan untuk dilihat, serta materi mana yang dapat disimpan sesuai kesepakatan.
Pengalaman belajar berkaitan dengan isi kursus sekaligus dengan pengaturan waktu. Pahami dulu syarat menonton ulang, lalu putuskan apakah akan membeli. Hal ini dapat membuat rencana berikutnya lebih mendekati kenyataan.
1
307
·
--
Sebagian Benar
Pinjaman online (P2P) akan segera berakhir. Peraturan baru mulai berlaku pada 30 September, jadi setelah itu ingin mengajukan pinjaman pun tidak bisa lagi.
Kalau limit/limit kredit yang Anda miliki masih tinggi, segeralah ambil uangnya sekarang. Jangan tunggu lagi, karena nanti benar-benar tidak ada kesempatan. Yang ingin memanfaatkan pinjaman online, segera ambil di jendela waktu terakhir—kalau lewat, tidak ada toko ini lagi.
Kalau limit/limit kredit yang Anda miliki masih tinggi, segeralah ambil uangnya sekarang. Jangan tunggu lagi, karena nanti benar-benar tidak ada kesempatan. Yang ingin memanfaatkan pinjaman online, segera ambil di jendela waktu terakhir—kalau lewat, tidak ada toko ini lagi.
1
2.1k
·
--
Xie Jixian pernah mengatakan bahwa $BGB akan menuju ke 30u
Tapi ternyata belakangan Bitget malah menjual BGB ke blockchain publik morph
$ZEC
{future}(ZECUSDT)
Xie Jixian pernah mengatakan bahwa $BGB akan menuju ke 30u
Tapi ternyata belakangan Bitget malah menjual BGB ke blockchain publik morph
$ZEC
Tapi ternyata belakangan Bitget malah menjual BGB ke blockchain publik morph
$ZEC
3
3
2.3k
·
--
Mulai lagi ada proyek baru
Tapi aturannya terus diubah
Coba lihat sendiri apakah mau dikerjakan
Postingan di alun-alun
Setelah itu harus menyebut cash
Setelahnya lagi adalah harus memiliki $cash di dompet
Bagian sebelum itu tidak tahu apakah perlu审核 ulang
Yang sebelumnya saya posting semuanya adalah yang ada cash-nya
Tadi baru membuat beberapa akun baru, dompetnya sudah diisi $cash juga tapi belum juga
SR-679D5C250E114D710C8F2BEB
3
13
1.6k
·
--
Beberapa waktu lalu saya merasa seluruh badan sakit, lalu saya melakukan berbagai MRI + rontgen serta rehabilitasi olahraga, tapi tidak ada yang membantu.
Karena setiap hari saya harus terus duduk di depan komputer, kursi yang dulu saya pakai terasa nyaman—kursi gaming. Sementara itu, saya terpaksa mengganti dengan kursi kayu, dan ketika bersandar, tiba-tiba terasa lebih nyaman. Saya jadi penasaran, lalu iseng mengganti kasur yang sedang saya pakai dengan kasur yang sangat murah tapi super keras. Sekarang di mana-mana tidak pegal dan tidak ada yang terasa nyeri 😅.
Efeknya cepat sekali, sampai saya sendiri merasa ini tidak masuk akal. Kenapa kasur keras bisa menyembuhkan nyeri sendi?
$VVV
{future}(VVVUSDT)
Beberapa waktu lalu saya merasa seluruh badan sakit, lalu saya melakukan berbagai MRI + rontgen serta rehabilitasi olahraga, tapi tidak ada yang membantu.
Karena setiap hari saya harus terus duduk di depan komputer, kursi yang dulu saya pakai terasa nyaman—kursi gaming. Sementara itu, saya terpaksa mengganti dengan kursi kayu, dan ketika bersandar, tiba-tiba terasa lebih nyaman. Saya jadi penasaran, lalu iseng mengganti kasur yang sedang saya pakai dengan kasur yang sangat murah tapi super keras. Sekarang di mana-mana tidak pegal dan tidak ada yang terasa nyeri 😅.
Efeknya cepat sekali, sampai saya sendiri merasa ini tidak masuk akal. Kenapa kasur keras bisa menyembuhkan nyeri sendi?
$VVV
2
747
·
--
Bagaimana memilih akun untuk saham AS dan aset digital? Berawal dari BiyaPay, pertama-tama pikirkan hari saat Anda benar-benar butuh uang
Misalkan bulan depan ada pengeluaran yang sudah pasti, sementara dananya masih tersimpan di akun investasi. Buka halaman tersebut, total aset terlihat cukup, tetapi ketika mulai mengatur pembayaran barulah terlihat bahwa beberapa posisi belum dijual, ada sebagian dana yang menunggu proses settlement, dan sebagian lainnya perlu menukarkan jenis mata uang.
Di momen seperti ini, bedanya antara “ada uang di akun” dan “uang ini bisa dipakai sekarang” menjadi sangat jelas.
Karena itu, menurut saya saat memilih akun, urutannya bisa dibalik: pikirkan dulu bagaimana dana akan digunakan di masa depan, baru kemudian pelajari cara memulai transaksi.
Banyak orang saat pertama kali mengenal sebuah platform akan memperhatikan dokumen pembukaan akun, aset yang bisa diperdagangkan, dan tampilan antarmuka operasional. Itu tentu penting, tetapi penggunaan jangka panjang juga menyangkut satu set pertanyaan lain: bagaimana menjelaskan saldo, bagaimana menangani penarikan, apakah catatan bisa disimpan, dan persiapan apa saja yang perlu dilakukan saat pindah ke alat lain.
Terutama bagi orang yang sekaligus memperhatikan saham AS, saham Hong Kong, dan aset digital, rincian-rincian ini perlu dipahami dengan jelas.
Total aset di halaman biasanya mencakup nilai penilaian dari posisi yang dimiliki; daya beli menunjukkan jumlah yang bisa digunakan untuk transaksi, beberapa akun juga dapat mencakup limit pembiayaan; saldo yang dapat ditarik harus memenuhi syarat dana dan kondisi akun tertentu. Ketiga angka ini tidak bisa saling menggantikan.
Penjualan yang berhasil hanya satu titik dalam proses; setelah itu masih mungkin ada settlement, penukaran, verifikasi akun penerima, dan tahapan审核. Produk yang berbeda, walaupun tampil di antarmuka yang sama, belum tentu mengikuti jadwal waktu yang identik.
Dibandingkan sekadar bertanya “seberapa cepat penarikan dilakukan”, saya lebih memilih memastikan beberapa hal spesifik: mata uang apa saja yang didukung, batasan apa yang berlaku pada rekening penerima, kapan biaya ditampilkan, di mana mengecek status pesanan, bagaimana penanganannya jika dana dikembalikan, serta siapa yang akan memberi tahu jika perlu melengkapi dokumen.
Hari kerja bank, progres审核, dan kelengkapan dokumen semuanya dapat memengaruhi waktu pemrosesan. Dengan mengetahui syarat-syarat ini lebih awal, barulah ada ruang untuk menyisihkan waktu bagi pengeluaran nyata.
Biaya juga layak ditinjau dari seluruh proses. Berapa yang dibayar saat transaksi, kurs apa yang digunakan saat penukaran, apakah penarikan ada biaya tambahan, dan bagaimana menghitung jumlah yang akhirnya masuk—semua harus bisa ditemukan dasar atau rujukannya. Satu biaya yang rendah saja tidak cukup untuk menjelaskan biaya total dari seluruh jalur dana.
Itulah sebabnya saat saya mempelajari alat seperti BiyaPay, saya juga akan memperhatikan apakah catatannya jelas.
2
1
2
719
·
--
Pengguna biasa harus fokus pada tugas spesifik yang sedang mereka tangani untuk menyaring informasi yang bernilai
Saat menghadapi pembaruan produk BiyaPay, tidak perlu mengikuti tren secara membabi buta untuk membaca seluruh konten kata demi kata
Saat membaca pembaruan produk, Anda bisa memulainya dari tiga langkah berikut
Langkah pertama: tentukan fungsi inti yang relevan dengan Anda
Pengguna yang memantau kuotasi hanya perlu memeriksa apakah kolom input dan kondisi penggunaannya telah berubah
Pengguna yang mengatur pengingat harga harus memeriksa apakah aturan pengingat masih sesuai dengan tujuan pengamatan awal
Pengguna yang mengandalkan pembayaran Suke/Q-Express perlu memperhatikan penjelasan yang terkait dengan dukungan merchant dan konteks bisnis
Langkah kedua: verifikasi status ketersediaan akun Anda yang sebenarnya
Pengumuman pembaruan sering disertai perbedaan wilayah yang memiliki batasan versi atau persyaratan kualifikasi tertentu
Melihat orang lain memamerkan halaman fitur tidak berarti akun Anda sendiri sudah memiliki izin yang sama
Semuanya harus berpatokan pada penjelasan resmi yang sah untuk menghindari kesimpulan yang terburu-buru
Langkah ketiga: evaluasi riwayat dan penyesuaian jadwal harian
Jika ada perubahan pada titik masuk untuk melakukan tindakan, cukup tambahkan tanggal dan versi yang sesuai pada catatan lama
Konten yang belum diverifikasi jangan disusun ulang menjadi tutorial hanya berdasarkan ingatan
Adapun pembaruan yang tidak berkaitan dengan penggunaan harian Anda sepenuhnya dapat diabaikan sementara
Ketika fungsi produk berubah, intinya adalah menilai apakah masih sesuai dengan tujuan awal
Perubahan pada skenario seperti pembayaran online juga tidak otomatis mengubah ketentuan layanan merchant
Penjelasan produk dan aturan merchant harus dibedakan secara ketat
1
442
·
--
Sebagian Benar
Ceritakan sejarah yang seru dan menarik yang semua OG pasti tahu!
Kembali ke tahun 2019, saat itu Binance—bursa kripto awalnya—pernah dicuri sekitar lebih dari 7000 BTC.
Ada yang menyarankan bisa melakukan hard fork pada BTC atau melakukan rollback, tetapi akhirnya ide tersebut ditolak oleh CZ, karena akan merusak gagasan desentralisasi awal BTC, dan para penambang juga akan sulit untuk dikoordinasikan.
Pada akhirnya, digunakan dana SAFU sebesar 220 juta dolar AS untuk menutup kekurangan kerugian pengguna.
Pada akhirnya, Binance menjadi bursa nomor satu dunia yang layak, dan terus berlanjut sampai hari ini, serta akan terus bertahan.
Menempatkan keselamatan pengguna sebagai prioritas utama—itulah yang selalu menjadi prinsip CZ dan He Yi.
@CZ @heyi
$BTC
{future}(BTCUSDT)
Ceritakan sejarah yang seru dan menarik yang semua OG pasti tahu!
Kembali ke tahun 2019, saat itu Binance—bursa kripto awalnya—pernah dicuri sekitar lebih dari 7000 BTC.
Ada yang menyarankan bisa melakukan hard fork pada BTC atau melakukan rollback, tetapi akhirnya ide tersebut ditolak oleh CZ, karena akan merusak gagasan desentralisasi awal BTC, dan para penambang juga akan sulit untuk dikoordinasikan.
Pada akhirnya, digunakan dana SAFU sebesar 220 juta dolar AS untuk menutup kekurangan kerugian pengguna.
Pada akhirnya, Binance menjadi bursa nomor satu dunia yang layak, dan terus berlanjut sampai hari ini, serta akan terus bertahan.
Menempatkan keselamatan pengguna sebagai prioritas utama—itulah yang selalu menjadi prinsip CZ dan He Yi.
@CZ @Yi He
$BTC
6
3.2k
·
--
Hidup itu selalu ada sedikit penyesalan.
BTC 58000, ETH 1500,
SOL 64, DOGE 0.06, UNI 2.5
Dulu, aku tidak membeli salah satupun.
Kalau diberi kesempatan lagi, kamu akan memilih yang mana?
$SOL
{future}(SOLUSDT)
#Polymarket银行倒闭押注引FDIC关注
Hidup itu selalu ada sedikit penyesalan.
BTC 58000, ETH 1500,
SOL 64, DOGE 0.06, UNI 2.5
Dulu, aku tidak membeli salah satupun.
Kalau diberi kesempatan lagi, kamu akan memilih yang mana?
$SOL
#Polymarket银行倒闭押注引FDIC关注
BTC 58000, ETH 1500,
SOL 64, DOGE 0.06, UNI 2.5
Dulu, aku tidak membeli salah satupun.
Kalau diberi kesempatan lagi, kamu akan memilih yang mana?
$SOL
#Polymarket银行倒闭押注引FDIC关注
4
1.6k
·
--
Sebelum memilih akun aset, pikirkan dulu kapan uang ini benar-benar bisa digunakan
Banyak orang saat memilih instrumen investasi atau platform multi-aset, respons pertama biasanya adalah melihat apakah tampilannya menarik, aset apa saja yang didukung, dan apakah biayanya tergolong mahal atau tidak. Semua itu memang penting, tetapi dalam jangka panjang, masalah yang benar-benar membuat pusing justru yang lain: saat Anda ingin mengambil uang untuk digunakan, atau melakukan pengaturan dana harian, apakah prosesnya berjalan lancar atau tidak?
Terutama bagi teman-teman yang terlibat dalam aset digital, saham AS/HK, dan konfigurasi multi-domain lainnya, sering menemui situasi di mana total aset di akun terlihat cukup besar, tetapi ketika benar-benar perlu menggunakan uang, ternyata dana tersendat dalam prosesnya.
Transaksi yang berhasil hanyalah langkah pertama; setelah itu masih ada tahap serah-terima (settlement), penukaran mata uang, verifikasi rekening penerima, dan lain-lain. Jika dilihat jalur dana secara lebih rinci, beberapa detail berikut perlu diperhatikan:
Daya beli, saldo yang dapat ditarik, dan valuasi kepemilikan itu sebenarnya hal yang berbeda—tidak boleh dicampur.
Lebih penting daripada biaya transaksi per transaksi adalah biaya total end-to-end. Termasuk perhitungan kurs tukar, biaya pengiriman/transfer keluar, serta cara menghitung jumlah akhir yang benar-benar masuk.
Seiring bertambahnya aset yang dikelola, perubahan jumlah pada akun juga menjadi makin kompleks. Tidak hanya ada untung-rugi dari transaksi, tetapi juga konversi nilai tukar, pembayaran dividen, dan pemotongan pajak. Jika sebuah alat hanya menampilkan angka “total profit” yang dingin dan statis, banyak pos sebenarnya sulit untuk dicocokkan.
Menyimpan konfirmasi transaksi berkala, mutasi dana, dan catatan penukaran akan menghemat banyak kerumitan saat perlu melakukan verifikasi atau mengganti alat.
Seperti alat agregator seperti BiyaPay, layanan yang terlibat mencakup layanan penukaran (exchange) serta penerimaan dan pengiriman pembayaran, sedangkan penyimpanan dan kliring aset sekuritas secara spesifik ditangani oleh lembaga keuangan berizin yang terkait. Ini berarti saat menggunakan, kita perlu memahami dengan jelas arus dana aset yang spesifik dan perjanjian yang menyertainya.
Untuk menghadapi alat baru multi-aset atau integrasi pembayaran, disarankan menggunakan metode verifikasi bertahap dan cepat:
1. Pahami dulu ruang lingkup layanan, standar biaya, dan perjanjian terkait.
2. Dari proses masuk dana (transfer in), transaksi, pengecekan catatan, hingga penarikan/transfer keluar yang lancar—pastikan setiap tahap sesuai ekspektasi.
3. Nilai skenario kehidupan nyata Anda: apakah alat tersebut benar-benar dapat mengatasi masalah pengaturan dana dan pembayaran harian, bukan sekadar mengelola secara terpusat secara membabi buta.
Pemilihan akun pada akhirnya harus bermuara pada kebutuhan dapur—yaitu kebutuhan sehari-hari dan skenario penggunaan yang spesifik. $BTC
#Circle在Solana增发5亿枚USDC
{future}(BTCUSDT)
Sebelum memilih akun aset, pikirkan dulu kapan uang ini benar-benar bisa digunakan
Banyak orang saat memilih instrumen investasi atau platform multi-aset, respons pertama biasanya adalah melihat apakah tampilannya menarik, aset apa saja yang didukung, dan apakah biayanya tergolong mahal atau tidak. Semua itu memang penting, tetapi dalam jangka panjang, masalah yang benar-benar membuat pusing justru yang lain: saat Anda ingin mengambil uang untuk digunakan, atau melakukan pengaturan dana harian, apakah prosesnya berjalan lancar atau tidak?
Terutama bagi teman-teman yang terlibat dalam aset digital, saham AS/HK, dan konfigurasi multi-domain lainnya, sering menemui situasi di mana total aset di akun terlihat cukup besar, tetapi ketika benar-benar perlu menggunakan uang, ternyata dana tersendat dalam prosesnya.
Transaksi yang berhasil hanyalah langkah pertama; setelah itu masih ada tahap serah-terima (settlement), penukaran mata uang, verifikasi rekening penerima, dan lain-lain. Jika dilihat jalur dana secara lebih rinci, beberapa detail berikut perlu diperhatikan:
Daya beli, saldo yang dapat ditarik, dan valuasi kepemilikan itu sebenarnya hal yang berbeda—tidak boleh dicampur.
Lebih penting daripada biaya transaksi per transaksi adalah biaya total end-to-end. Termasuk perhitungan kurs tukar, biaya pengiriman/transfer keluar, serta cara menghitung jumlah akhir yang benar-benar masuk.
Seiring bertambahnya aset yang dikelola, perubahan jumlah pada akun juga menjadi makin kompleks. Tidak hanya ada untung-rugi dari transaksi, tetapi juga konversi nilai tukar, pembayaran dividen, dan pemotongan pajak. Jika sebuah alat hanya menampilkan angka “total profit” yang dingin dan statis, banyak pos sebenarnya sulit untuk dicocokkan.
Menyimpan konfirmasi transaksi berkala, mutasi dana, dan catatan penukaran akan menghemat banyak kerumitan saat perlu melakukan verifikasi atau mengganti alat.
Seperti alat agregator seperti BiyaPay, layanan yang terlibat mencakup layanan penukaran (exchange) serta penerimaan dan pengiriman pembayaran, sedangkan penyimpanan dan kliring aset sekuritas secara spesifik ditangani oleh lembaga keuangan berizin yang terkait. Ini berarti saat menggunakan, kita perlu memahami dengan jelas arus dana aset yang spesifik dan perjanjian yang menyertainya.
Untuk menghadapi alat baru multi-aset atau integrasi pembayaran, disarankan menggunakan metode verifikasi bertahap dan cepat:
1. Pahami dulu ruang lingkup layanan, standar biaya, dan perjanjian terkait.
2. Dari proses masuk dana (transfer in), transaksi, pengecekan catatan, hingga penarikan/transfer keluar yang lancar—pastikan setiap tahap sesuai ekspektasi.
3. Nilai skenario kehidupan nyata Anda: apakah alat tersebut benar-benar dapat mengatasi masalah pengaturan dana dan pembayaran harian, bukan sekadar mengelola secara terpusat secara membabi buta.
Pemilihan akun pada akhirnya harus bermuara pada kebutuhan dapur—yaitu kebutuhan sehari-hari dan skenario penggunaan yang spesifik. $BTC
#Circle在Solana增发5亿枚USDC
1
388
·
--
Saya memberi semua saran paling tulus untuk pria dewasa:
Terutama untuk para senior di dunia kripto.
Pastikan jangan minum alkohol, pastikan jangan merokok,
pastikan jaga manajemen tubuh,
pastikan mengontrol gula.
Kata-katanya sudah saya sampaikan, mau percaya atau tidak terserah Anda.
Coba lihat, tahun ini sudah berapa banyak orang yang pergi???????
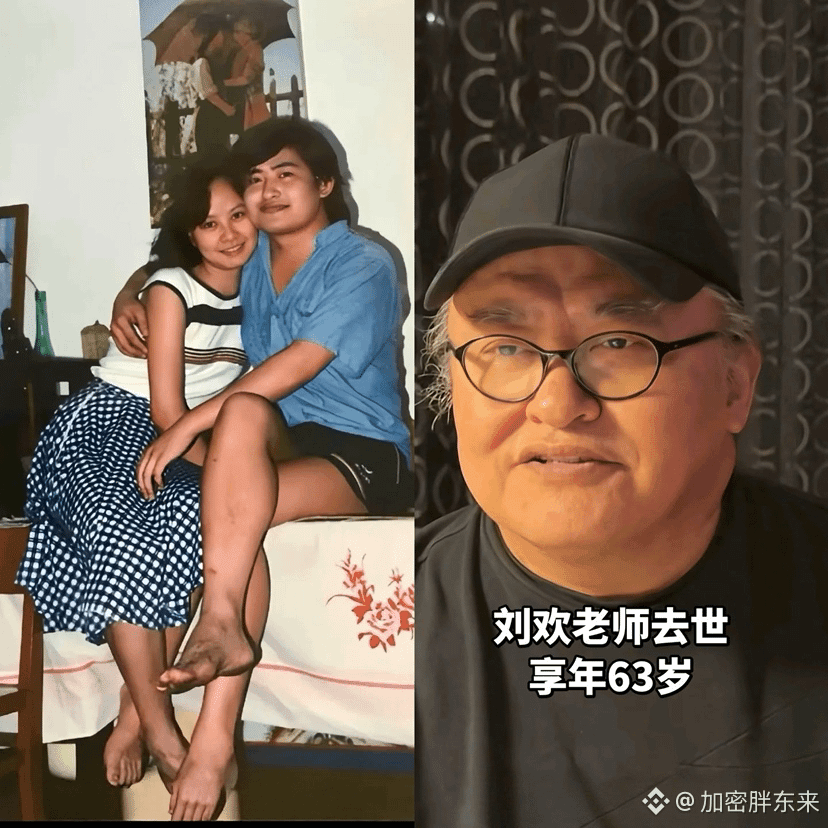
Guru Liu Huan bukan cuma suaranya paling top, urusan minum alkohol juga terkenal sebagai yang paling top di lingkaran ini.
$ETH
{future}(ETHUSDT)
Saya memberi semua saran paling tulus untuk pria dewasa:
Terutama untuk para senior di dunia kripto.
Pastikan jangan minum alkohol, pastikan jangan merokok,
pastikan jaga manajemen tubuh,
pastikan mengontrol gula.
Kata-katanya sudah saya sampaikan, mau percaya atau tidak terserah Anda.
Coba lihat, tahun ini sudah berapa banyak orang yang pergi???????
Guru Liu Huan bukan cuma suaranya paling top, urusan minum alkohol juga terkenal sebagai yang paling top di lingkaran ini.
$ETH
25
1
32
40.8k
·
--
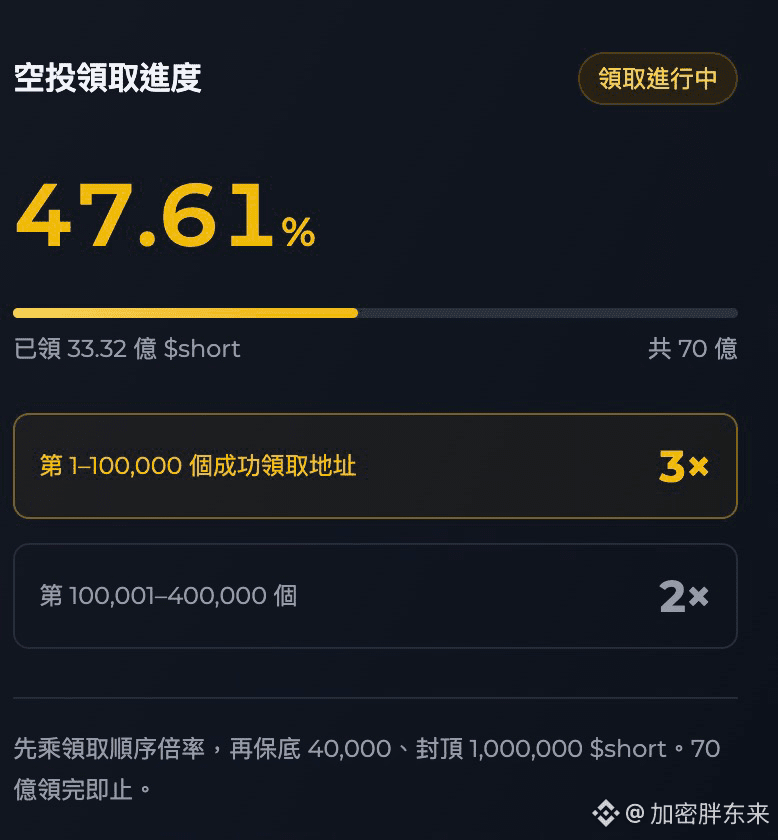
Kakak besar, airdrop masih terus berjalan, harga koin lagi naik dua kali lipat.
Dompet lama yang belum diambil, silakan ambil sekarang. Saat ini nomor resinya 15U, aman dan tidak berisiko. Mudah dan kakak besar
Alamat pengambilan ada di tautan di bawah, hapus beberapa kata itu
airdrop.bigshort.xyz/?hapus bagian berbahasa Cina ref=EVM-4GN3
Dompet lama yang belum diambil, silakan ambil sekarang. Saat ini nomor resinya 15U, aman dan tidak berisiko. Mudah dan kakak besar
Alamat pengambilan ada di tautan di bawah, hapus beberapa kata itu
airdrop.bigshort.xyz/?hapus bagian berbahasa Cina ref=EVM-4GN3
4
14
1.3k
·
--
CZ menyatakan bersedia membantu Bitget melewati masa sulit
Untaian kata ini sangat bernilai.
Selama bertahun-tahun, saya selalu berpikir
menaruh aset di Binance lebih aman daripada menyimpannya di dompet
kalau dompet dicuri, tidak ada yang bisa menanggung
menaruhnya di produk investasi Binance tidak seperti itu
setidaknya pencairan dan jaminan aset ada
beberapa kali upgrade mendadak pada Binance di tahun 2017 dan awal 2018
sehingga tidak bisa memperdagangkan apa pun, tidak bisa menarik mata uang apa pun
namun saat itu juga bisa melacak progres upgrade dan memeriksa dana
ternyata semuanya sudah dilakukan dengan sangat detail.
Tapi pada waktu itu, saya masih merasa sedikit was-was
kemudian seiring berjalannya waktu, perlahan-lahan saya tidak lagi khawatir apa-apa
begitu rasa percaya itu terbentuk, akan sangat sulit untuk mengubahnya.@CZ
$ZEC
{future}(ZECUSDT)
CZ menyatakan bersedia membantu Bitget melewati masa sulit
Untaian kata ini sangat bernilai.
Selama bertahun-tahun, saya selalu berpikir
menaruh aset di Binance lebih aman daripada menyimpannya di dompet
kalau dompet dicuri, tidak ada yang bisa menanggung
menaruhnya di produk investasi Binance tidak seperti itu
setidaknya pencairan dan jaminan aset ada
beberapa kali upgrade mendadak pada Binance di tahun 2017 dan awal 2018
sehingga tidak bisa memperdagangkan apa pun, tidak bisa menarik mata uang apa pun
namun saat itu juga bisa melacak progres upgrade dan memeriksa dana
ternyata semuanya sudah dilakukan dengan sangat detail.
Tapi pada waktu itu, saya masih merasa sedikit was-was
kemudian seiring berjalannya waktu, perlahan-lahan saya tidak lagi khawatir apa-apa
begitu rasa percaya itu terbentuk, akan sangat sulit untuk mengubahnya.@CZ
$ZEC
1
741
·
--
Saat sebuah aplikasi terus dimasuki makin banyak fitur, masalah yang dihadapi semua orang juga berubah. Dari yang awalnya ke mana-mana mencari fitur, kini malah tidak tahu harus masuk ke bagian mana untuk mengurus apa.
Misalnya BiyaPay. Di buku panduan resminya, melihat harga, pantauan saham, serta kartu cepat dan tagihan ditulis dengan jelas. Masing-masing pintu punya tugasnya sendiri. Memahami apa yang sebenarnya bisa dilakukan tiap bagian jauh lebih berguna daripada sekadar menghafal menu secara membabi buta.
Kalau kamu ingin mengetahui seluk-beluk suatu aset saat ini, tinggal klik langsung ke halaman行情 yang sesuai, lalu cocokkan nama, waktu, dan indikator datanya. Langkah ini pada dasarnya hanya mengumpulkan informasi. Adapun logika di balik naik-turunnya data, kamu tetap perlu menggabungkan informasi lain dari layar/market agar bisa menelitinya sendiri.
Kalau ada aset yang harus dipantau setiap hari lewat daftar pantauan, kamu bisa menghemat waktu karena tidak perlu selalu mencari-cari lagi di seluruh dunia. Catatan yang kamu simpan hanyalah sederet jalur pintas. Kenapa kamu yakin akan aset itu, dan keraguan apa yang masih kamu punya—sebaiknya kamu tulis sendiri catatannya di tempat lain.
Selama berkaitan dengan kartu cepat untuk transaksi dan melihat tagihan secara online, tujuannya utamanya adalah untuk mencocokkan data: apakah rekonsiliasi benar, apakah pemotongan dana sesuai, apakah rekeningnya seimbang. Soal apakah pedagang memberikan layanan/produk apa dan apakah sudah mengirim barang, itu tetap harus kamu bahas langsung dengan pihak pedagang. Mengecek行情 dan mengecek tagihan memang sama-sama menatap layar, tapi tujuannya berbeda jauh. Jangan pernah mencampuradukkan keduanya.
Kalau ingin meneliti lebih dalam sebuah perusahaan, bersikaplah dengan rapi: rangkum objek yang sudah kamu kumpulkan dan pertanyaan yang masih belum terjawab; kalau ingin mengecek satu biaya langganan aplikasi, langsung saja masuk ke catatan pesanan dan transaksi potongan. Tetapkan dulu masalah apa yang ingin kamu selesaikan, baru pilih pintu yang sesuai—kamu bisa menghindari banyak jalan memutar yang merugikan.
Hal ini juga membuat kita bisa lebih jernih melihat batas antara berbagai fitur. Daftar pantauan bukan berarti rencana pesananmu. Tagihan pun tidak berarti mewakili kontrak layanan yang lengkap. Layar utama pun tidak bisa menggantikan verifikasi fundamental yang ada di baliknya. Tiap tombol yang kamu tekan hanya menghasilkan sebagian potongan puzzle; sisanya harus kamu lengkapi sendiri, satu per satu.
Menurut saya, kalau mau tahu di mana mencari saham-saham seperti BiyaPay yang luas fiturnya namun masih ingin dipahami dari bawah ke atas, di mana melihat catatan saat kamu melakukan transaksi dan pemotongan biaya kartu,
jelaskan beberapa poin ini dengan benar, maka semua orang akan tahu langkah mana yang harus dipakai alat yang mana, dan keputusan mana yang paling jelas terlihat.
1
728
·
--
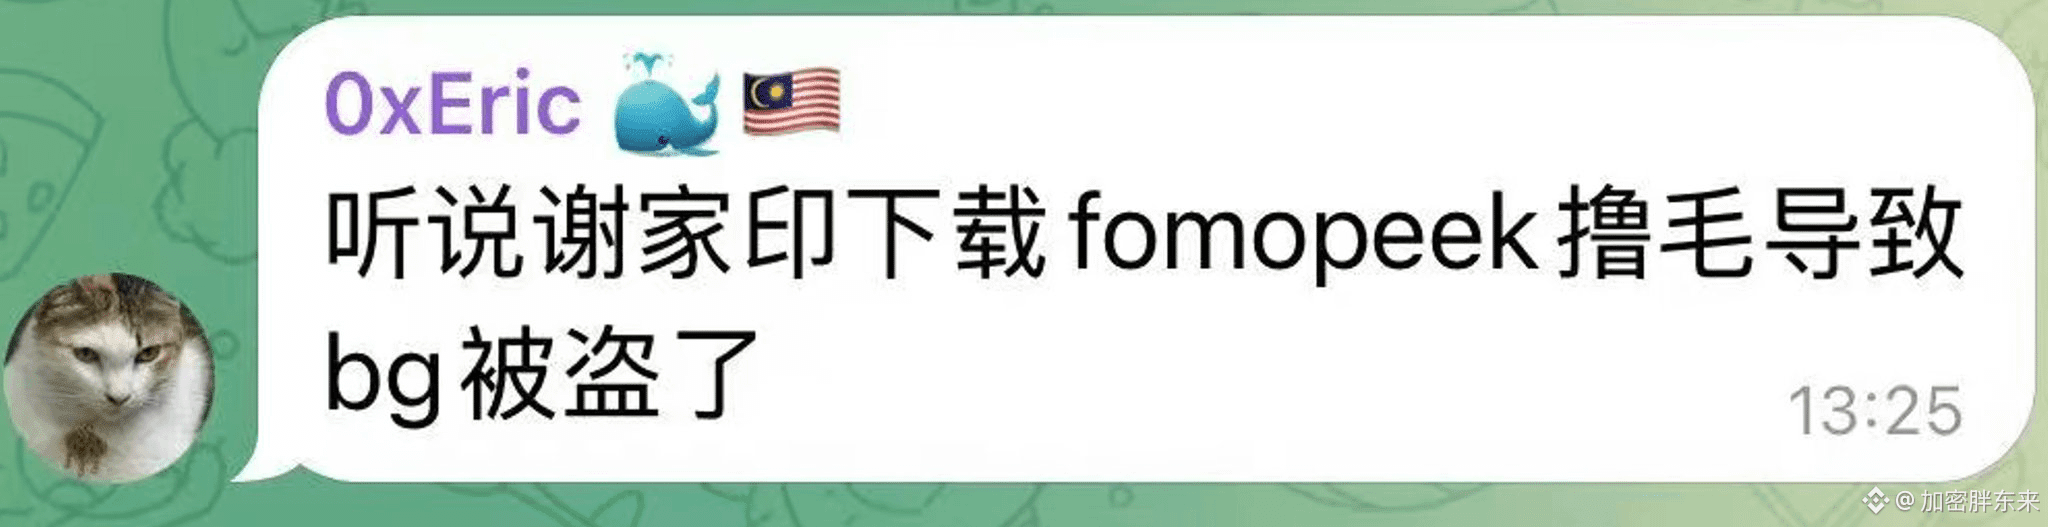
Begitu bangun di pagi hari, saya lihat Bitget semalam bursa diserang peretas: dompet panas mereka dicuri sebesar 352 juta dolar AS!
Menjelang hari libur, lihat berita ini, kalian panik nggak?
Saya nggak panik. Uang saya cuma segitu—di bursa mana pun, kapan saja bisa langsung ditarik.
Gambar ini bikin saya ngakak😂
$ZEC
{future}(ZECUSDT)
Begitu bangun di pagi hari, saya lihat Bitget semalam bursa diserang peretas: dompet panas mereka dicuri sebesar 352 juta dolar AS!
Menjelang hari libur, lihat berita ini, kalian panik nggak?
Saya nggak panik. Uang saya cuma segitu—di bursa mana pun, kapan saja bisa langsung ditarik.
Gambar ini bikin saya ngakak😂
$ZEC
Menjelang hari libur, lihat berita ini, kalian panik nggak?
Saya nggak panik. Uang saya cuma segitu—di bursa mana pun, kapan saja bisa langsung ditarik.
Gambar ini bikin saya ngakak😂
$ZEC
1
2.2k
·
--
Mata Badai Makro! Saham AS terpecah, “kue besar” berulang kali diguncang, saat ini dana dialokasikan ke mana?
Sobat-sobat, kondisi pasar belakangan ini sudah bisa ditebak—benar-benar seperti “api dan es dalam satu waktu”.
Di satu sisi, pasar kripto berkali-kali melonjak dan mengalami washout hebat di bawah ekspektasi proses RUU berjalan dan masuknya dana institusi; di sisi lain, saham teknologi AS (seperti Nvidia, Tesla, dll.) juga menunjukkan pemisahan yang jelas karena ritme penurunan suku bunga makro dan koreksi pada konsep AI.
Banyak saudara datang bertanya: pada momen seperti ini, saat melihat ada order pembelian (bottom fishing) di saham AS, tapi tidak ingin ketinggalan reli di pasar kripto, bagaimana dana seharusnya dikoordinasikan secara efisien?
Hari ini kita buang unsur “mistis” dan bahas logika yang lebih membumi:
1️⃣ Jejak arus dana makro yang sesungguhnya
Pasar saat ini sudah bukan lagi era ketika kripto berjalan sendiri. Hampir semua institusi dan “uang cerdas” melakukan keterkaitan lintas pasar antara saham AS dan aset kripto. Ketika saham AS terkoreksi, sebagian dana yang mencari perlindungan akan berpindah ke instrumen berlikuiditas tinggi seperti BTC; sedangkan ketika pasar kripto naik, ada juga dana besar yang memilih menyisihkan porsi untuk mengunci aset berkualitas di saham AS guna melakukan lindung nilai (hedging).
2️⃣ Di mana titik sakit dari pengalihan lintas pasar?
Kebanyakan sobat tersendat pada “eksekusi”:
Ingin bottom fishing di saham AS—proses pembukaan rekening bank offshore tradisional memakan waktu, pemeriksaan berbelit, jadi ketika danamu sudah siap, momentum pasar mungkin sudah berlalu.
Aset on-chain dan aset mata uang fiat terpisah, konsumsi di tahap perantara besar, dan jalur masuk/keluar dana (on/off ramp) gampang mentok.
3️⃣ Bagaimana agar dua-duanya tidak ada yang terlewat?
Untuk bisa beralih mulus di antara dua pasar, intinya yang dipersaingkan adalah efisiensi alat dan kanal.
Pribadi saya biasanya menggunakan BiyaPay untuk koordinasi aset, karena alasannya sederhana—tidak perlu antre, langsung mewujudkan koneksi yang mulus antara USDT on-chain dan aset saham AS/HK. Satu akun saja bisa menyatukan proses masuk/keluar dana dan trading.
💡 Saran operasi pribadi belakangan ini:
Jangan mengejar kenaikan secara membabi buta: volatilitas di kedua pasar sama-sama tinggi, hindari skema all-in.
Atur pembagian portofolio: kripto untuk volatilitas tinggi, saham AS untuk kepastian relatif; sisakan USDT yang cukup agar siap menambah posisi kapan saja.
Siapkan kanal cadangan: peribahasa—agar pekerjaan berjalan baik, siapkan alatnya terlebih dahulu—jangan menunggu saat tren datang baru cari kanal.
$NVDAB
221
·
--
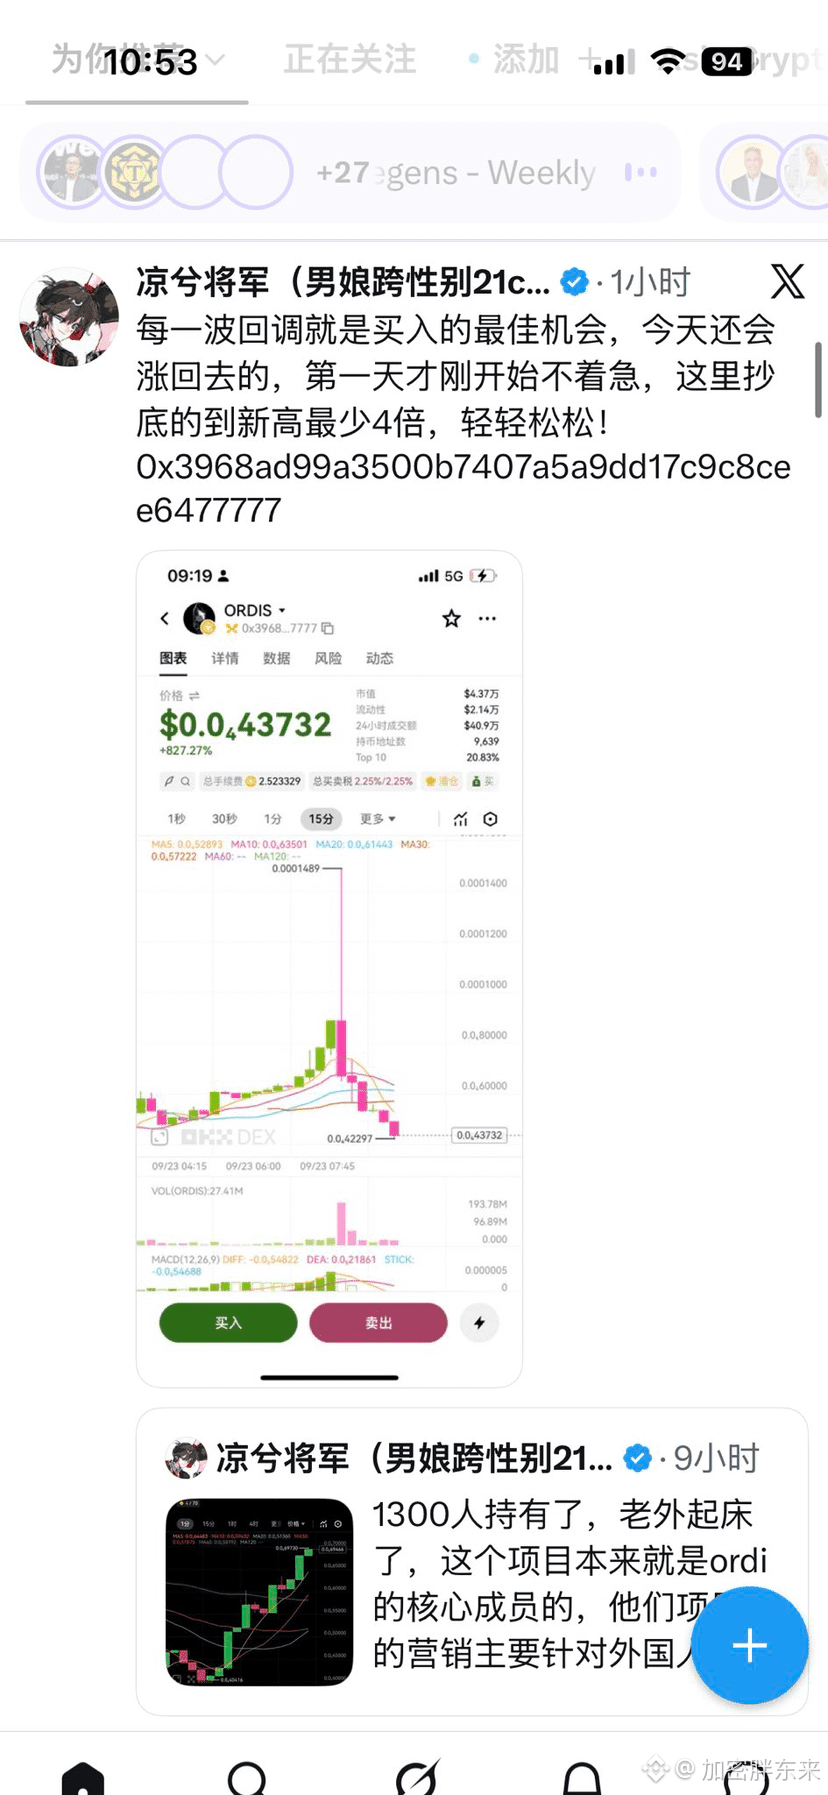
Lingsi, pernah bilang tidak akan mencetak koin, tapi tetap saja tidak bisa bertahan, sepertinya pasar terlalu sulit!
Sekarang perkiraannya dagingnya ada di luar, jadi dia jadi lebih leluasa dan semaunya, lalu mencetak satu koin nol lagi.
Lingsi: terjun langsung, memberi instruksi langsung, memanen langsung.
Sekarang perkiraannya dagingnya ada di luar, jadi dia jadi lebih leluasa dan semaunya, lalu mencetak satu koin nol lagi.
Lingsi: terjun langsung, memberi instruksi langsung, memanen langsung.
3
4
13.2k
Masuk untuk menjelajahi konten lainnya
Bergabunglah dengan pengguna kripto global di Binance Square
⚡️ Dapatkan informasi terbaru dan berguna tentang kripto.
💬 Dipercayai oleh bursa kripto terbesar di dunia.
👍 Temukan wawasan nyata dari kreator terverifikasi.
Email/Nomor Ponsel
Topik Sedang Tren
ZcashETFPostsFirstWeeklyOutflow$93.6M
41,686 penayangan
135 Berdiskusi
#ZcashETFPostsFirstWeeklyOutflow$93.6M
🚨🚨🚨🚨🚨🚨🚨🚨🚨🚨🚨🚨🚨🚨✅ 🚨 ARUS DANA ZCASH ETF BERBALIK MENJADI NEGATIF UNTUK PERTAMA KALINYA! 📉
$ZEC sedang menghadapi perubahan penting pada arus dana institusional, dengan produk investasi Zcash mencatat arus keluar bersih mingguan pertama sejak diluncurkan pada bulan Agustus.
Berdasarkan data arus dana, sekitar $93,6M ditarik dari produk Zcash selama pekan terbaru, sementara pergerakan harga ZEC juga mendingin secara signifikan.
📊 APA YANG TERJADI?
• Arus keluar mingguan Zcash ETF: $93,6M
• Arus keluar harian 30 September: $30,25M
• ZCSH sebelumnya menarik sekitar $98,2M dalam satu minggu
• ZEC diperdagangkan mendekati $1.300
• Puncak terbaru: sekitar $1.690
• Penurunan mingguan: sekitar 17%+
🔍 LEVEL YANG PERLU DIPERHATIKAN
🟢 Support: $1.280–$1.300
🔴 Resistance: $1.450–$1.500
Pertanyaan kunci sekarang adalah apakah area $1.300 bisa bertahan dan menarik pembeli baru.
Arus dana institusional juga akan menjadi faktor penting. Kembalinya arus masuk yang positif dan konsisten dapat menandakan kepercayaan yang kembali, sementara arus keluar yang berlanjut bisa terus menekan $ZEC .
👀 Apakah ini hanya aksi ambil untung setelah reli besar ZEC, atau kita bisa melihat koreksi yang lebih dalam sebelum pembeli kembali?
Bagikan pendapat Anda di bawah. 👇
#Zcash #ZEC #ZcashETF #Crypto
#analysis
owhggwiohsjowve
·Disukai 0 Kali
·191 penayangan
GreekPoliceBustCryptoScamRingArrest17
102,319 penayangan
797 Berdiskusi
BitcoinRejectedAt$87K
134,517 penayangan
193 Berdiskusi