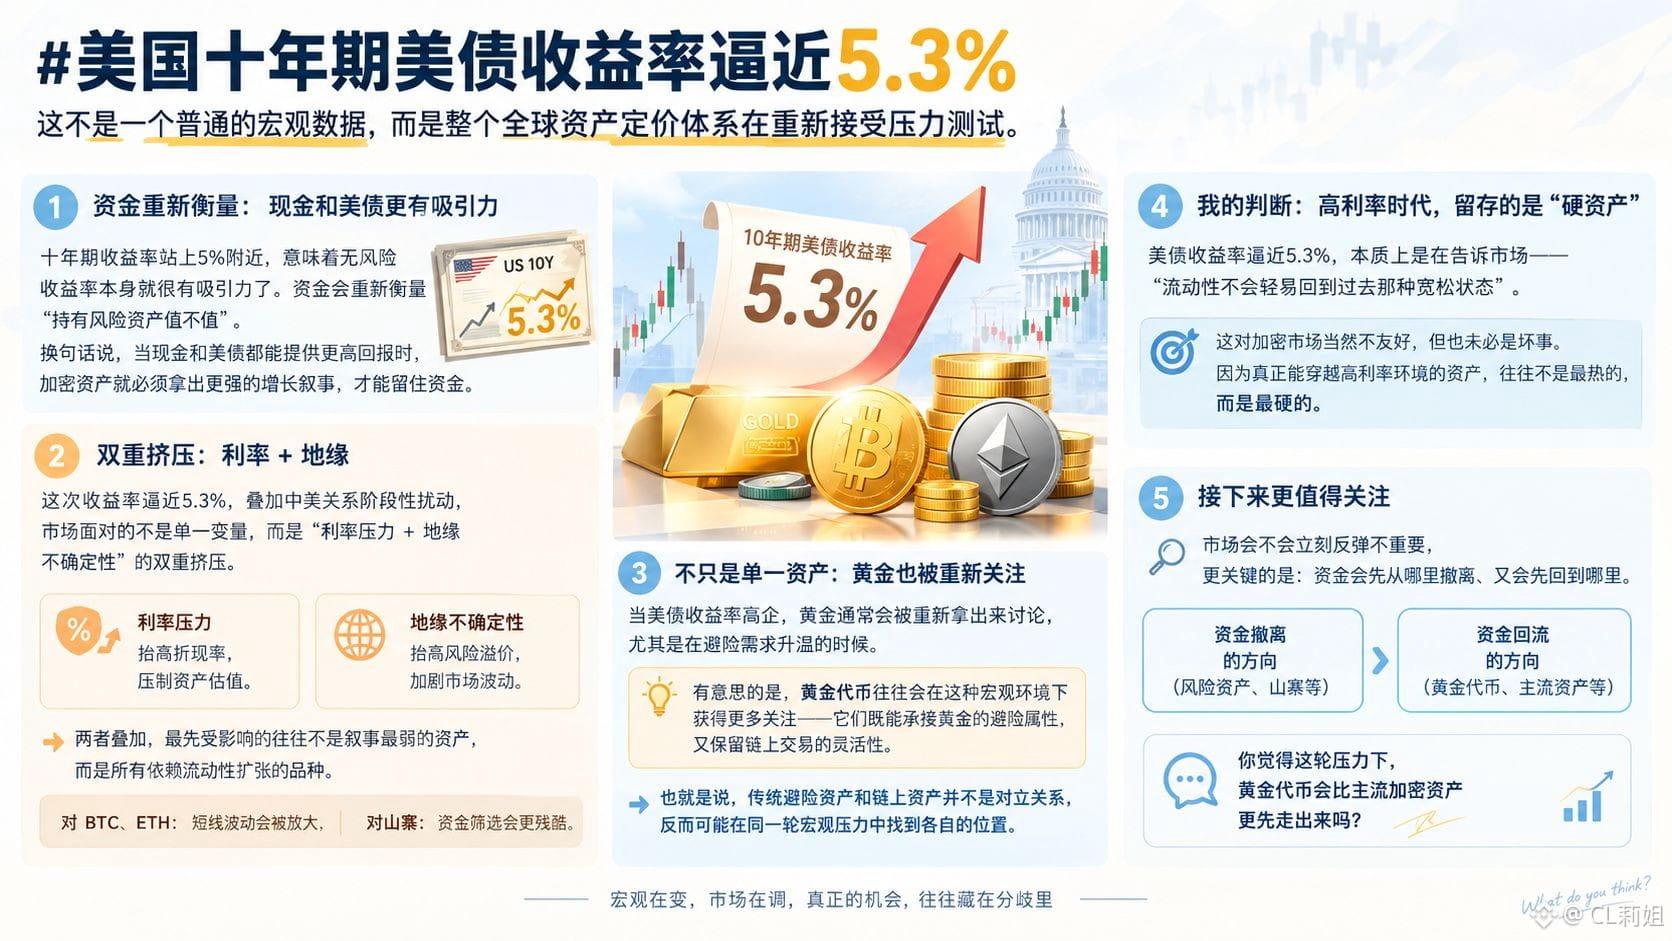

#美国10年期美债收益率逼近5.3% Ini bukan data makro biasa, melainkan keseluruhan sistem penetapan harga aset global yang sedang kembali menjalani uji tekanan.
Banyak orang reaksi pertamanya adalah: imbal hasil obligasi AS naik—ada hubungan apa dengan pasar kripto? Hubungannya sebenarnya sangat langsung. Ketika imbal hasil tenor 10 tahun berada di sekitar 5%, berarti imbal hasil bebas risiko itu sendiri menjadi lebih menarik; dana akan menilai ulang apakah “aset berisiko layak dipegang”. Dengan kata lain, ketika kas dan obligasi AS bisa memberi imbal hasil yang lebih tinggi, aset kripto harus menghadirkan narasi pertumbuhan yang lebih kuat agar tetap menarik dana.
Kali ini, ketika imbal hasil mendekati 5,3% dan ditambah gangguan berkala dalam hubungan AS-Tiongkok, pasar tidak lagi menghadapi satu variabel tunggal, melainkan tekanan ganda: “tekanan suku bunga + ketidakpastian geopolitik”. Yang pertama mendorong kenaikan tingkat diskonto, yang kedua mendorong kenaikan premi risiko. Jika keduanya digabung, yang paling dulu terdampak biasanya bukan aset dengan narasi terlemah, melainkan semua instrumen yang bergantung pada ekspansi likuiditas. Untuk BTC dan ETH, ini berarti volatilitas jangka pendek akan diperbesar; untuk altcoin, penyaringan dana akan menjadi lebih kejam.
Namun, pasar tidak pernah berkembang hanya mengikuti satu garis.
Ketika imbal hasil obligasi AS tinggi, emas biasanya akan kembali dibahas, terutama saat kebutuhan aset safe haven menguat. Ada detail menarik di sini: token emas sering kali mendapat perhatian lebih dalam lingkungan makro seperti ini, karena mereka dapat menampung sifat safe haven emas sekaligus mempertahankan fleksibilitas untuk bertransaksi di blockchain. Artinya, aset safe haven tradisional dan aset on-chain bukanlah hubungan yang saling bertentangan; sebaliknya, keduanya bisa menemukan posisinya masing-masing dalam putaran tekanan makro yang sama.
Ketika imbal hasil obligasi AS mendekati 5,3%, pada dasarnya pasar sedang diberi tahu—“likuiditas tidak akan dengan mudah kembali ke kondisi longgar seperti dulu”. Ini jelas tidak ramah bagi pasar kripto, tetapi juga tidak mesti hal yang buruk. Karena aset yang benar-benar sanggup menembus lingkungan suku bunga tinggi, biasanya bukan yang paling panas, melainkan yang paling tangguh.
Jadi, ke depan yang lebih layak mendapat perhatian bukan apakah pasar akan langsung memantul, melainkan dari mana dana pertama kali akan ditarik, dan ke mana dana itu pertama kali akan kembali. #加密市场 #加密货币 $BTC