Garis ini tidak kendur, sehingga aset berisiko sulit benar-benar terasa santai.
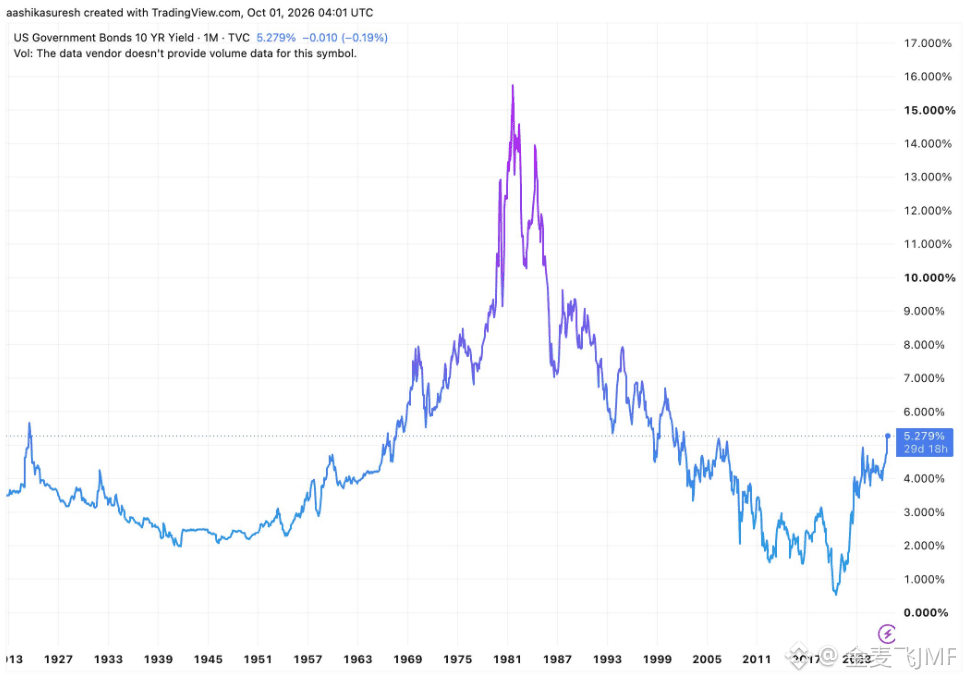
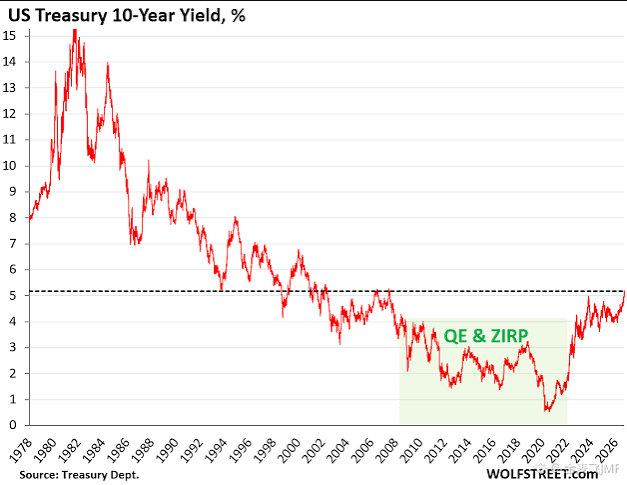
Pada pergerakan terbaru, imbal hasil obligasi pemerintah AS tenor 10 tahun sempat menembus 5,342%, mencetak level tertinggi sejak 2002, lalu kembali ke kisaran 5,27%.
Kenaikan kuartal ketiga—juga merupakan yang paling ganas dalam abad ini.
Masalah kali ini adalah PCE sudah lebih tenang dari perkiraan, dan peluang kenaikan suku bunga lagi pada bulan Oktober pun menurun, namun imbal hasil obligasi jangka panjang tetap tidak bisa ditekan.
Yang dikhawatirkan pasar bukan lagi hanya The Fed.
Tekanan inflasi akibat harga minyak yang tinggi, AS yang terus menerbitkan utang, defisit fiskal, serta kebutuhan pembiayaan besar dari AI dan pusat data—semuanya mendorong biaya dana jangka panjang.
Untuk obligasi pemerintah AS tenor 10 tahun, 5,3% bukan angka kecil bagi pasar.
Angka itu secara langsung menaikkan biaya KPR, pendanaan perusahaan, dan tingkat diskonto penilaian. Obligasi pemerintah AS saja sudah bisa memberikan imbal hasil tanpa risiko di atas 5%; agar saham dan aset kripto tetap menarik dana, mereka harus menawarkan ekspektasi imbal hasil yang lebih tinggi.
Karena itu, yang paling perlu diawasi sekarang bukan sekadar “apakah The Fed akan menambah kenaikan suku bunga atau tidak”, melainkan kapan suku bunga di ujung jangka panjang benar-benar mencapai puncak. Selama garis ini tidak kendur, aset berisiko sulit untuk benar-benar bisa santai.
#美国10年期美债收益率逼近5.3%