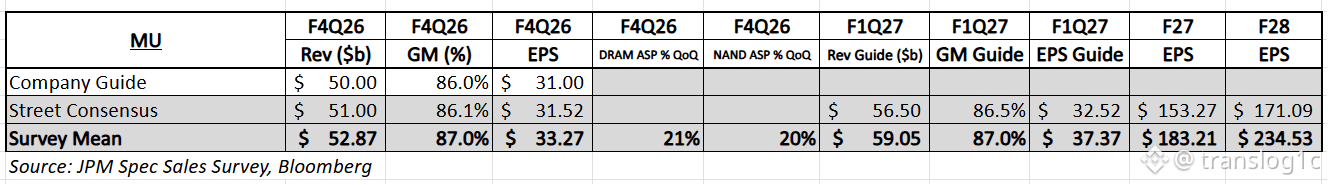
Salah satu komentar paling penting dari salah satu komentar paling penting dari panggilan earnings $MUB adalah bahwa FQ1 harus menjadi batas bawah gross margin untuk FY27.
Micron memperkirakan pendapatan akan tumbuh secara berurutan setiap kuartal di FY27, sementara gross margin harus bergerak lebih tinggi setelah Q1. Harga masih diharapkan membaik, hanya dengan laju yang lebih lambat dibanding sebelumnya.
Menurut pandangan saya, EPS FY27 bisa mencapai di atas $200.
Panduan EPS FQ1 sudah berada di angka $38,15. Jika laba terus bertumbuh dari sini, menurut saya untuk mencapai $200 tidak perlu asumsi yang terlalu agresif.
Survei kanal JPM memperkirakan EPS FY27 sekitar $180, sementara konsensus FY28 sekitar $234. Saya juga berpikir pendapatan FY28 bisa terus bergerak lebih tinggi jika siklus memori yang sedang berlangsung tetap bertahan.
Pengembalian modal adalah hal lain yang saya perhatikan dengan saksama.
Dengan EPS $200 dan sekitar 1,15B saham terdilusi, Micron akan menghasilkan sekitar $230B laba.
Bahkan jika hanya sekitar setengah dari itu yang berubah menjadi excess free cash flow yang tersedia untuk pengembalian modal, kapasitas buyback yang potensial tetap akan sangat signifikan.
Micron sudah mengatakan rencananya untuk meningkatkan pengembalian modal mulai 9 Desember, terutama melalui pembelian kembali saham, dan akan mencari otorisasi buyback tambahan.
Terkait harga, saya masih merasa ada kesenjangan antara ekspektasi pasar dan apa yang saya dengar dari industri.
Setelah berbincang dengan kontak di industri memori baru-baru ini, permintaan terlihat lebih ketat dibanding beberapa bulan lalu.
Saya mendengar hal yang sama di China. Perusahaan internet di China bahkan secara agresif membeli memori di pasar sekunder, bersama dengan GPU RTX 5090.
Ada juga diskusi mengenai batas kenaikan harga memori 30% per kuartal.
Berdasarkan pengecekan kanal saya sendiri, saya belum melihat bukti adanya batas harga kuartalan 30% yang luas pada DRAM atau NAND konvensional.
#EarningsSeason