Akhirnya tahu kenapa $CRCL turun! Karena ini datang
Stablecoin adalah jalur kelas suci di dunia kripto! Sebagai bisnis kripto yang paling menguntungkan, perusahaan penerbit stablecoin menerima dolar dari pengguna, lalu membeli obligasi pemerintah AS (Treasury) dengan uang itu—bunga semuanya menjadi milik mereka. Keuntungan tahunan Tether melebihi 10 miliar dolar, lebih menguntungkan daripada BlackRock.
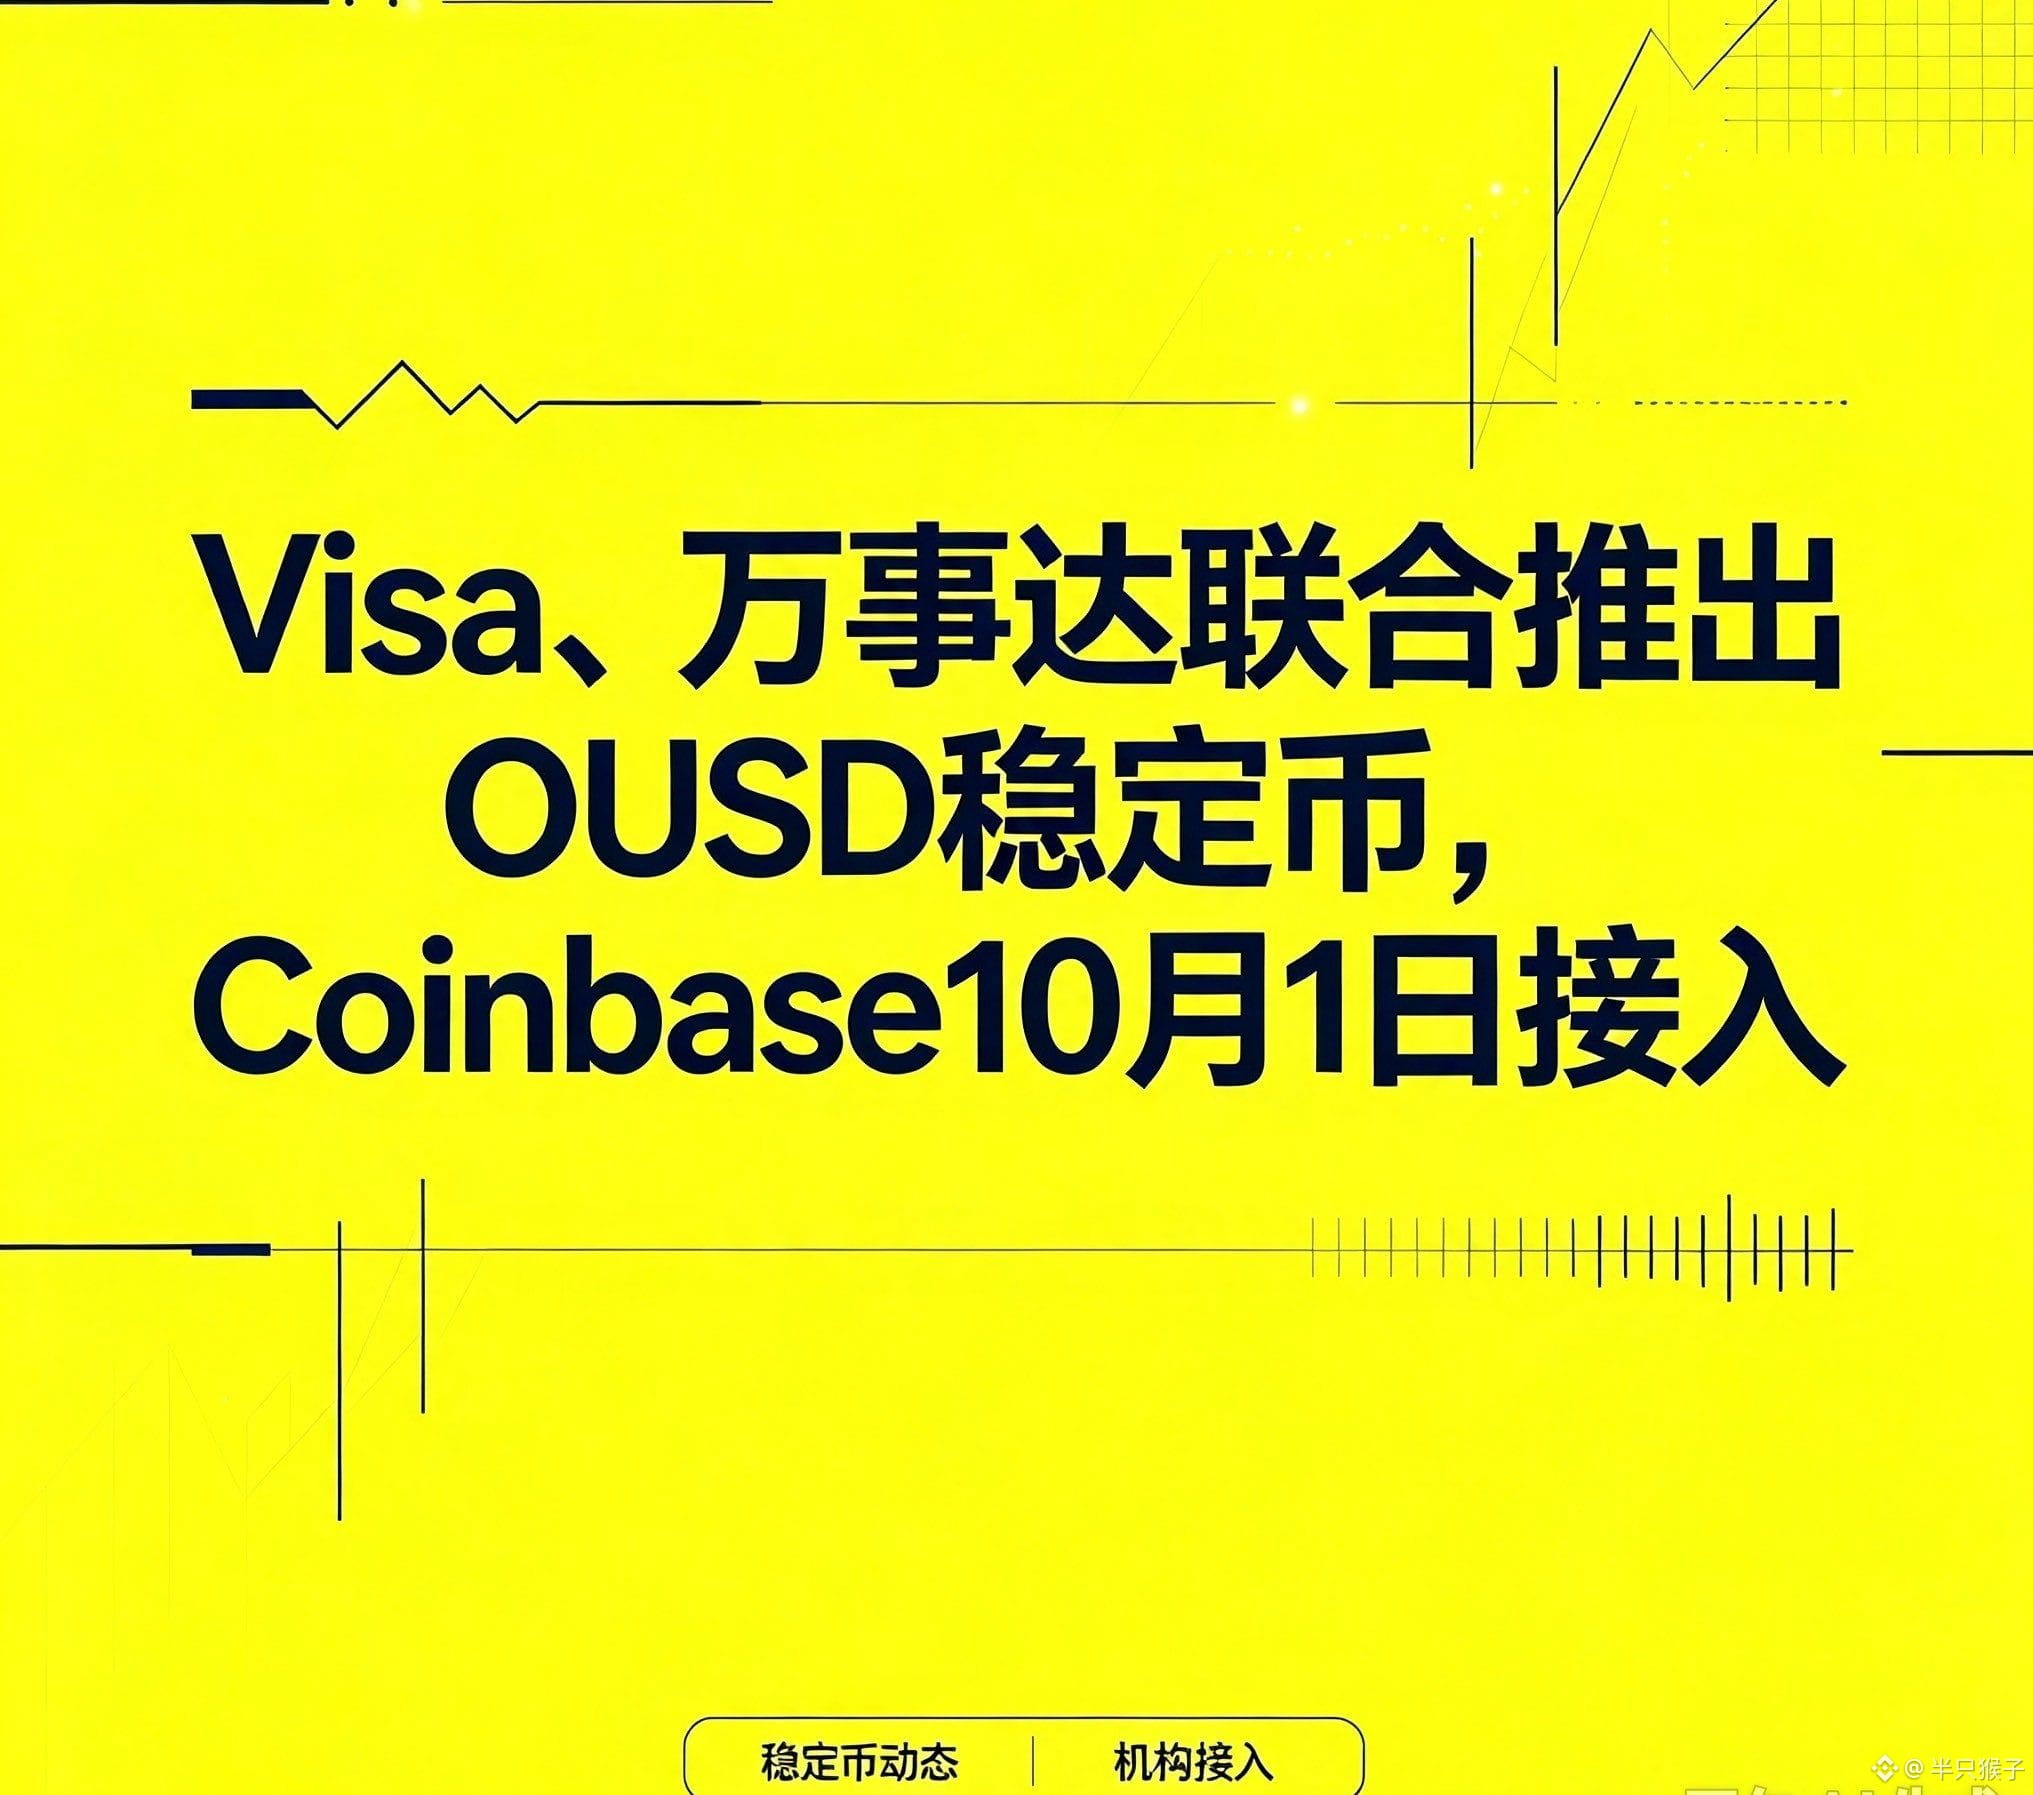
Kemarin, lima institusi termasuk Visa bersama-sama meluncurkan OUSD, dengan likuiditas awal lebih dari 1 miliar dolar.
Sekarang, stablecoin yang ada punya masalah yang sering diabaikan
Total pasokan telah menembus 304 miliar dolar, dengan USDT dan USDC mencapai 85%. Namun lihat efisiensinya: jumlah pasokan USDC hanya setengah dari USDT, tetapi volume transfer on-chain USDC justru hampir 5 kali lipat. Sebagian besar transfer ini berasal dari perputaran internal DeFi—di jaringan Base, 69% transfer USDC berasal dari likuiditas DEX, 23% berasal dari flash loan.
Kini stablecoin ingin menghasilkan keuntungan dari bunga, sedangkan OUSD ingin melakukan sesuatu yang berbeda: menanamkan diri ke dalam proses penyelesaian transaksi bisnis.
Artinya bagi dunia kripto
Pertama, logika persaingannya berubah. Dulu berlomba siapa yang kolamnya paling besar, sekarang berlomba siapa yang benar-benar terintegrasi dengan penyelesaian transaksi bisnis.
Kedua, peta DeFi bisa terguncang. Jika OUSD bisa sukses berjalan pada skenario bisnis, ia justru dapat memengaruhi posisinya di DeFi.
Ketiga, tekanan terbesar ada pada USDC. Keduanya akan bersaing secara langsung pada “kebutuhan nyata”.
Kesimpulan
OUSD tidak merebut porsi, melainkan merebut posisi sebagai “lapisan penyelesaian transaksi bisnis”.
Jika itu berhasil, kompetisi stablecoin akan berubah dari “siapa kolamnya lebih besar” menjadi “siapa yang jalurnya lebih berguna”. $CRCL