Micron (美光) Laporan Keuangan Terbaru dan Pemikiran Pasar: Sang Raksasa Penyimpanan di Era AI yang Meledak, Bisakah Mengakhiri “Kutukan Siklus”?
Micron Technology mengumumkan kinerja kuartal keempat yang kuat; sorotan laporan keuangan
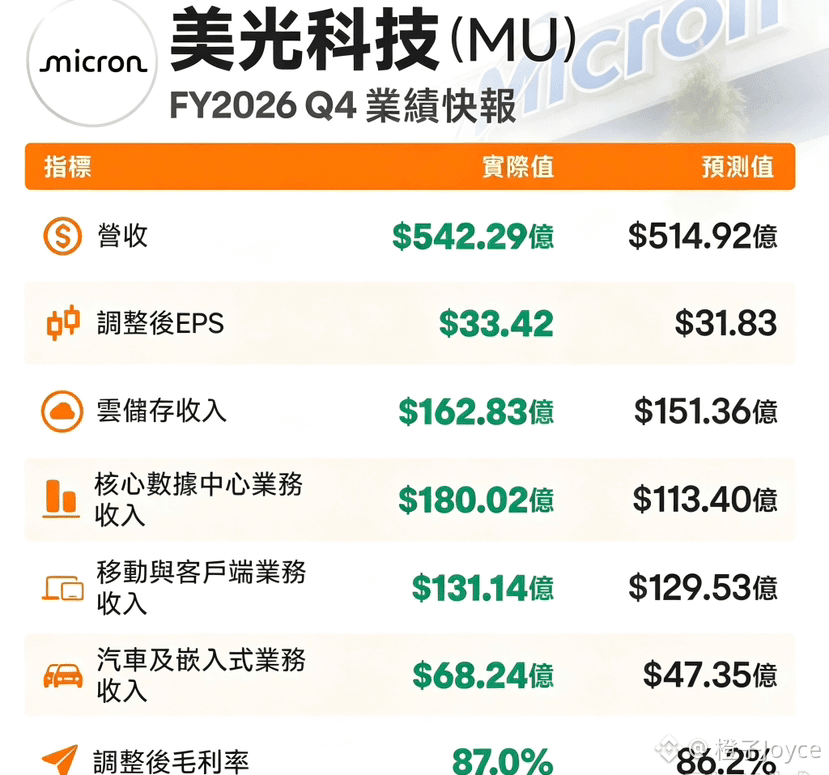
Laba per saham (EPS): EPS yang disesuaikan sebesar $33,42 (dibandingkan hanya $3,03 pada periode yang sama tahun lalu), lebih tinggi dari ekspektasi pasar $31,72.
Pendapatan kuartalan: mencapai $54 miliar, naik 379% secara tahunan, melampaui ekspektasi $51 miliar.
Margin laba kotor: mencatat rekor tertinggi historis 87%.
Arus kas & neraca: sepanjang tahun menghasilkan $59 miliar arus kas bebas, melunasi $10 miliar utang (saldo utang turun menjadi $5 miliar), serta telah memulai kembali program pembelian kembali saham; pasar memperkirakan arus kas bebas tahun fiskal baru berpotensi mencapai $129 miliar.
Kondisi industri & inti masalah
1. Situasi penawaran-permintaan terus ketat; investasi pusat data global bergerak menuju skala bernilai triliunan dolar, dan kebutuhan server AI terhadap chip penyimpanan berkelas tinggi (seperti HBM) meningkat secara meledak-ledak. CEO Sanjay Mehrotra menyatakan bahwa kondisi penawaran-permintaan pada tahun fiskal 2027 dan 2028 diperkirakan akan lebih ketat dibandingkan tahun fiskal 2026. Dampak dari siklus penurunan sebelumnya yang sangat menyakitkan membuat ekspansi kapasitas sangat berhati-hati; kapasitas baru diperkirakan baru mulai beroperasi secara bertahap setelah pertengahan 2027.
2. Mengapa Wall Street masih memberi penilaian “terlalu rendah”?
Chip memori adalah salah satu sub-sektor semikonduktor dengan fluktuasi siklus paling ekstrem. Meski kinerja Micron menonjol, valuasi price-to-earnings (P/E) yang diberikan Wall Street hanya sekitar 6,6x (jauh di bawah 18,5x milik S&P 500).
Kekhawatiran di titik puncak (Peak Signal): Panduan Micron untuk kuartal fiskal berikutnya menunjukkan pertumbuhan penjualan dan margin laba kotor yang akan sedikit menurun, membuat sebagian investor mewaspadai apakah siklus kenaikan sudah mencapai puncaknya.
Ketakutan karena kelewatan waktu siklus: Banyak investor teknologi masih mengingat kerugian akibat salah menilai puncak siklus di masa lalu, sehingga cenderung memilih keluar saat kinerja berada di puncaknya.
Upaya memecah kebuntuan: Mengubah model bisnis
Untuk lepas dari “kutukan siklus bergejolak dan valuasi rendah”, Micron mendorong pelanggan menandatangani perjanjian pasokan jangka panjang hingga 5 tahun (biasanya 1 tahun):
mencakup batas bawah harga dan perlindungan batas atas yang tinggi;
memiliki ketentuan yang mengikat serta uang muka dari pelanggan;
saat ini telah menandatangani 16 kontrak, mencakup sekitar 20% volume pengiriman penyimpanan dan 1/3 dari total produk penyimpanan. #Binance Square #半导体 $MU