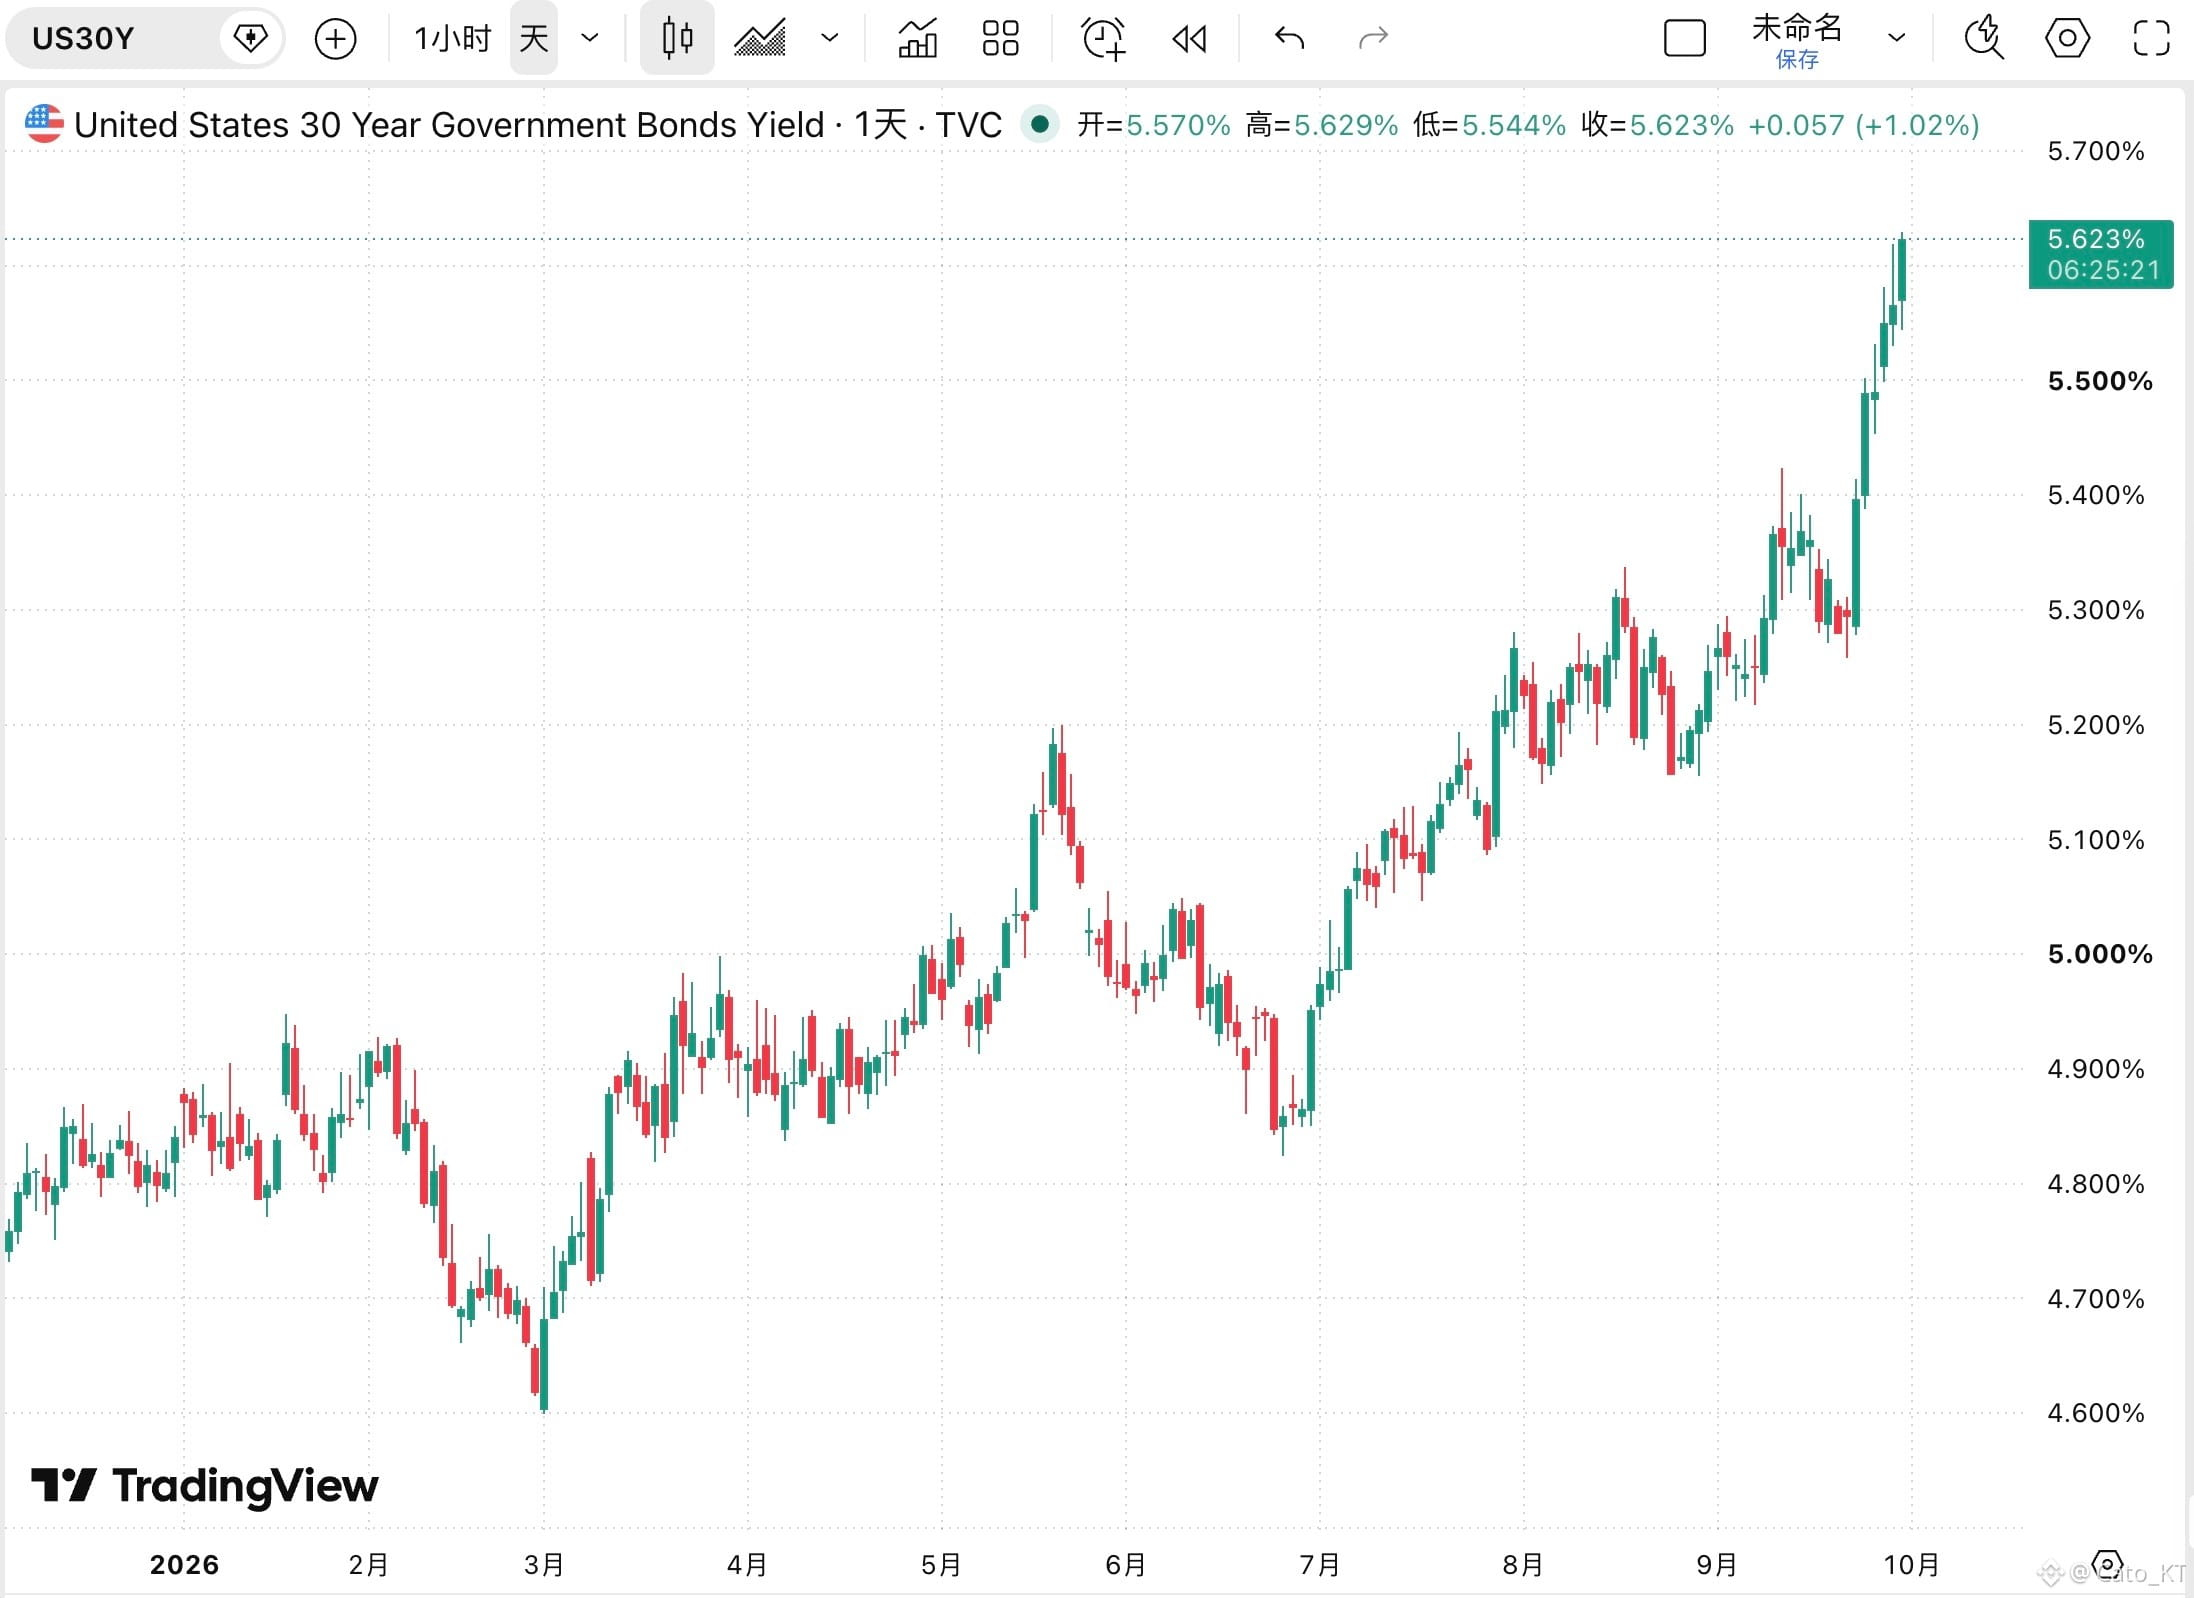
Memperbaiki data tidak masalah; masalahnya adalah bagaimana membuat pasar percaya pada data tersebut. Namun, sejauh ini pasar tampaknya tidak menunjukkan sikap yang terlalu memuaskan terhadap revisi PCE malam ini.
Dua jam setelah rilis PCE Agustus, imbal hasil obligasi pemerintah AS tenor 30 tahun menembus rekor tertinggi. Ini artinya apa?
Artinya, pasar tidak memahami penurunan PCE kali ini sebagai pemulihan risiko inflasi jangka panjang. Permasalahan di sisi obligasi tenor panjang sudah menjadi lebih kompleks—bukan hanya soal inflasi. Premi jatuh tempo (term premium), penawaran fiskal, suku bunga riil, serta ketidakpastian kebijakan jangka panjang, semuanya menjadi faktor utama yang membuat obligasi tenor panjang terus dijual.
Selain itu, kenaikan berlanjut pada imbal hasil obligasi tenor panjang secara langsung mengimbangi (menghapus) dampak positif revisi PCE terhadap aset berisiko, sehingga aset berisiko makin tertekan. Jadi setelah data PCE diumumkan, saya rasa kita perlu melihat tingkat kepercayaan pasar pada data tersebut sebelum membahas langkah berikutnya.
Tentu, terkait risiko di pasar obligasi, di sini perlu ada penutup komentar: saat ini risiko di pasar obligasi belum sepenuhnya membesar. Ke depan, perhatikan pergerakan harga emas. Jika imbal hasil sisi obligasi tenor panjang terus naik bersamaan dengan harga emas yang juga naik, itu berarti sistem kredit pasar obligasi sendiri sedang dipertanyakan—dan itulah salah satu titik risiko terbesar di pasar obligasi!#美国8月核心PCE降至3%