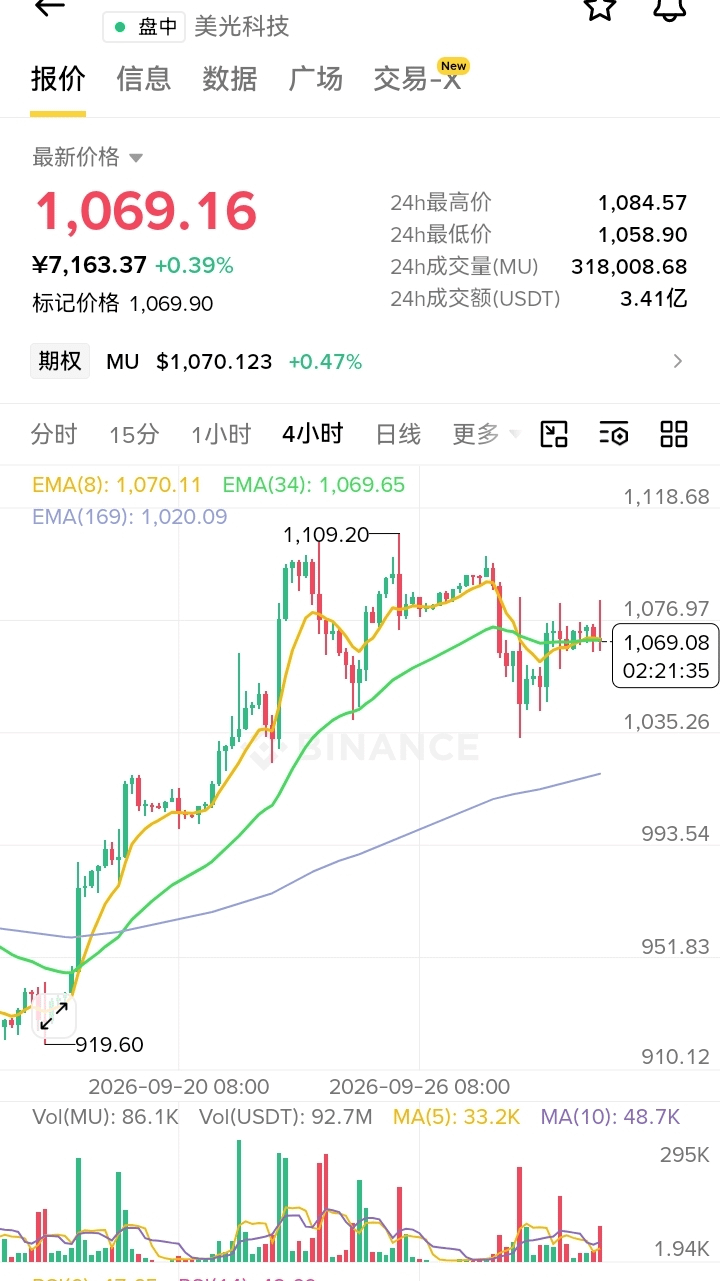
Mari kita bahas prospek laporan keuangan Micron terlebih dahulu
Dari sisi pendapatan, konsensus analis memperkirakan berada pada kisaran 51,0-51,4 miliar dolar AS, naik sekitar 350% year-on-year. Prakiraan laba per saham (EPS) sekitar 31,5-31,8 dolar AS, sedangkan periode yang sama tahun lalu hanya sedikit di atas 3 dolar.
Bimbingan yang diberikan perusahaan sendiri adalah pendapatan 50 miliar ±1 miliar dolar, dengan EPS 31 ±1 dolar.
Angka-angka tersebut kemungkinan terlihat bagus. Namun pertanyaannya yang sebenarnya adalah: di luar angka, apa yang ingin didengar pasar.
Tiga pertanyaan kunci:
Pertama, apakah margin kotor sudah mencapai puncaknya. Pada kuartal sebelumnya, margin kotor Non-GAAP sudah mencapai 84,9%. Untuk kuartal ini, panduan yang diberikan 86%, sementara UBS memperkirakan 87,6%. Kenaikan harga untuk chip memori masih berlanjut, tetapi pasar sudah mulai bertanya: berapa lama margin kotor masih bisa naik? Penilaian UBS adalah puncaknya terlihat pada akhir FY2027 hingga awal FY2028, dengan level puncak sekitar 91%. Pada telekonferensi kali ini, setiap diksi yang sedikit bernada mengenai tren harga akan diperbesar interpretasinya.
Kedua, skala dan ritme HBM per kuartal. UBS memperkirakan pendapatan HBM pada kuartal ini sekitar 3,5 miliar dolar, dan pendapatan total DRAM sekitar 39,7 miliar dolar. HBM adalah narasi inti Micron dalam pergeseran dari “saham siklus” menjadi “pemasok infrastruktur AI”. Pasar akan menyoroti apakah ada perubahan marjinal pada volume pengiriman, harga rata-rata, serta komposisi pelanggan.
Ketiga, panduan untuk kuartal pertama FY2027. UBS memprediksi kisaran panduan pendapatan 58-59 miliar dolar, dengan margin kotor meningkat sekitar 100 basis poin menjadi 88,86%. Jika angka ini terealisasi, artinya memberi sinyal bahwa kondisi sangat menguntungkan setidaknya akan berlanjut hingga paruh pertama tahun depan. Jika di bawah ekspektasi, saham kemungkinan besar akan mendapat tekanan.
Kabar tentang kontrak jangka panjang (long-term agreement) juga layak didengarkan. Micron sudah menandatangani kesepakatan “take-or-pay” dengan 16 pelanggan strategis, mencakup DRAM, HBM, dan NAND. Dalam periode kontrak, komitmen pendapatan minimum sekitar 100 miliar dolar, dan mereka sudah menerima sekitar 18 miliar dolar sebagai jaminan uang muka tunai. Apakah kontrak seperti ini bisa terus diperluas, akan menentukan seberapa besar kinerja siklus profitabilitas Micron tergerus.
$MUB
#股票财报季