🏦 Bagian menarik dari SWIFT yang terjadi on-chain bukanlah blockchain-nya. Ini tentang kontrol yang tidak mau bank-bank menyerah...#chainlinklaunchesbankswiftledgerframework
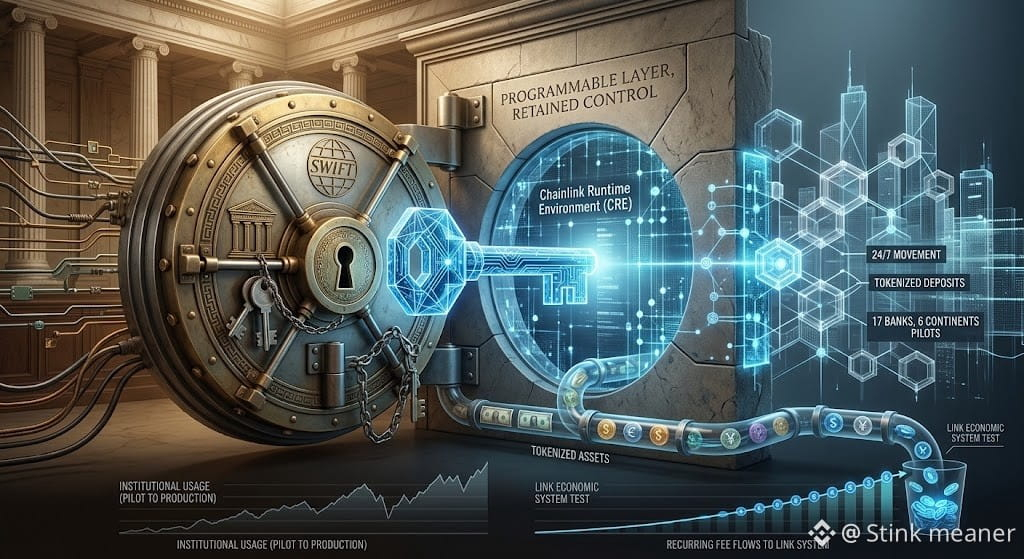
Sebuah kerangka kerja baru dari Chainlink menggunakan Chainlink Runtime Environment (CRE) agar institusi keuangan dapat terhubung ke buku besar blockchain milik SWIFT sambil tetap mengendalikan kunci yang digunakan untuk menandatangani transaksi.
Hal ini penting karena buku besar SWIFT dirancang untuk pergerakan deposito bank yang ditokenisasi secara 24/7, dengan 17 bank di enam benua menyiapkan transaksi percontohan. Penyelesaian akhir masih dapat terjadi melalui infrastruktur pembayaran yang sudah ada.
Dengan kata lain, bank tidak diminta untuk meninggalkan sistem yang mereka percayai.
Mereka menambahkan lapisan yang bisa diprogram ke dalamnya.
Dan di situlah $LINK mulai menarik — tapi jangan mengira integrasi otomatis berarti permintaan token.
Chainlink mengatakan pendapatan layanan enterprise dan on-chain dapat diprogram secara konversi menjadi LINK melalui Payment Abstraction dan dikumpulkan di Chainlink Reserve.
Jadi uji yang sebenarnya bukanlah pengumuman kemitraan lainnya.
Apakah penggunaan oleh institusi menghasilkan arus biaya berulang yang benar-benar mencapai sistem ekonomi LINK?
Itulah angka yang akan saya pantau saat keuangan berbasis token bergerak dari percontohan ke produksi.
Bukan nasihat keuangan. Buku besar SWIFT dan kerangka koneksi Chainlink masih bagian dari peluncuran institusional yang terus berkembang; ini tidak menetapkan permintaan LINK yang dijamin atau penangkapan nilai.
$LINK $ONDO
#ChainlinkLaunchesBankSWIFTLedgerFramework #TokenizedDeposits #Stinkmeanerinsights #EarningsSeason