
#股票财报季
Sekarang pasar saham AS benar-benar memasuki masa ujian.
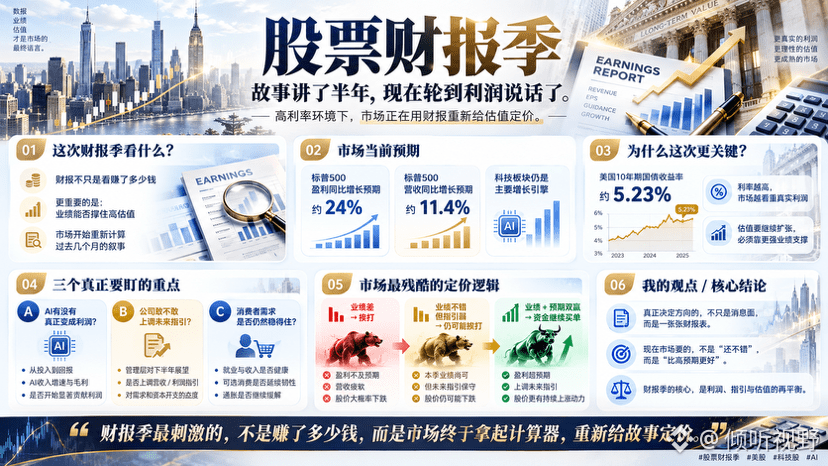
Pasar tidak terlalu pesimis terhadap Q3; saat ini, lembaga memperkirakan laba keseluruhan saham penyusun S&P 500 tumbuh sekitar 24% secara year-on-year, sementara pendapatan tumbuh sekitar 11,4%. Teknologi tetap menjadi mesin pertumbuhan yang paling penting. Laporan keuangan bank-bank besar akan membuat musim laporan keuangan ini benar-benar mencapai puncaknya pada pertengahan Oktober.
Tapi menurut saya, musim laporan keuangan kali ini berbeda dari sebelumnya.
Imbal hasil obligasi pemerintah AS tenor 10 tahun sudah menembus kisaran 5,23%. Dengan suku bunga setinggi ini, mengapa pasar masih harus memberi valuasi tinggi? Jawabannya hanya bisa mengandalkan kinerja.
Jadi ke depannya, saya tidak terlalu peduli apakah kinerja EPS suatu perusahaan melampaui ekspektasi 2%. Saya lebih ingin melihat tiga hal ini:
Apakah AI benar-benar berubah menjadi keuntungan nyata; apakah perusahaan berani menaikkan panduan (guidance) ke depan; dan apakah konsumen masih sanggup bertahan.
Terutama saham teknologi: banyak perusahaan sebelumnya sudah “mengantisipasi masa depan AI” dan mendorongnya ke harga saham.
Kalau laporan keuangan hanya “baik”, itu belum cukup.
Sekarang yang dibutuhkan pasar adalah—lebih baik dari ekspektasi yang sudah sangat tinggi.
Inilah sisi paling kejam dari musim laporan keuangan:
Kinerja buruk, langsung dihukum;
kinerja bagus tapi guidance lemah, tetap dihukum;
hanya jika “kinerja + ekspektasi” sama-sama menang, barulah dana bersedia melanjutkan pembelian.
Jadi saya pikir, dalam beberapa minggu ke depan, arah pasar saham AS mungkin tidak ditentukan oleh satu berita tertentu, melainkan oleh satu per satu lembar laporan keuangan.
Cerita sudah berjalan setengah tahun, sekarang giliran profit untuk bicara.
#股票财报季 #美股 #科技股 #AI