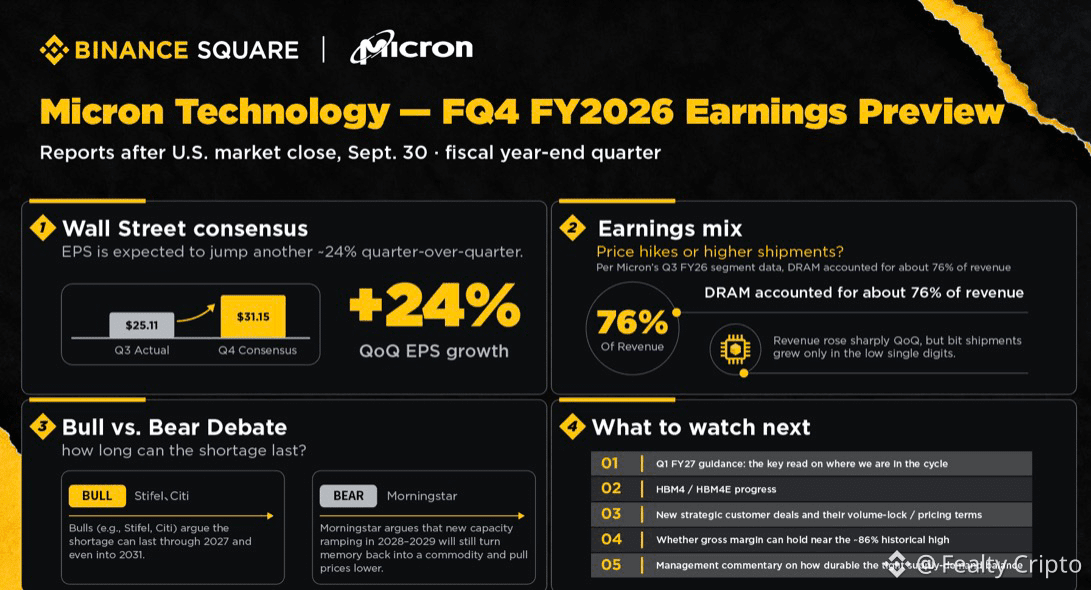
Semua orang sedang melihat hasil Micron besok.
Tapi menurut saya, angka yang paling penting TIDAKlah pendapatannya.
Melainkan marjin.
Bahkan $MUB sendiri memproyeksikan kira-kira:
US$50 miliar pendapatan
≈86% marjin kotor
≈US$31 laba per saham
Itu sungguh tidak masuk akal untuk perusahaan yang selama ini diperlakukan seperti produsen “siklis” untuk memori.
Dan ini alasannya:
AI tidak hanya membutuhkan GPU.
IA membutuhkan BANYAK memori.
HBM menjadi komponen kunci untuk memberi makan chip AI dengan data yang cukup cepat.
Karena itu, bagi saya, hasil besok akan menjawab pertanyaan yang lebih besar daripada:
“Micron memenuhi atau tidak memenuhi konsensus?”
Pertanyaannya adalah:
apakah super-siklus memori ini benar-benar bisa terus berlanjut?
Jika Micron memberikan marjin mendekati atau di atas 86% dan tetap menunjukkan permintaan yang kuat untuk HBM, maka tesis bahwa AI secara struktural mengubah pasar memori akan semakin menguat.
Tapi ada risiko yang tidak ingin saya abaikan:
$MUB sudah naik banyak dan ekspektasinya juga sangat besar.
Ketika semua orang mengharapkan hasil yang luar biasa, terkadang “luar biasa” saja tidak lagi cukup.
Saya ingin melihat terutama:
marjin
guidance
demand untuk HBM
dan berapa banyak perusahaan berencana berinvestasi untuk menambah kapasitas.
Karena hasil kuat menghitung masa lalu.
Guidance menunjukkan apa yang dilihat perusahaan untuk ke depan.
$MUB #EarningsSeason #AIStocks #MicronSharesRise10
Menurut Anda, super-siklus memori ini masih baru dimulai… atau pasar sudah memberi harga terlalu tinggi dengan ekspektasi yang berlebihan?