Posting

听澜321
·
--
Musim laporan keuangan saham AS sebentar lagi bakal semakin ramai.
Estimasi laba kuartalan S&P 500 tumbuh lebih dari 23%, untuk kedelapan kalinya beruntun mengalami pertumbuhan dua digit.
Tapi pandangan saya sangat langsung: semakin datanya terlihat bagus, justru semakin perlu waspada.
Sebabnya sebenarnya sederhana:
Nvidia itu “bandar”, bukan perusahaan biasa.
Baru mengumumkan tambahan buyback sebesar 150 miliar dolar, dengan wewenang mencapai total 235 miliar dolar. Buyback itu artinya apa? Artinya perusahaan menilai harga sahamnya “cukup murah”. Coba cermati😂 Sebuah raksasa dengan pertumbuhan tahunan 70% bilang dirinya murah…
Namun menurut saya: risiko terbesar Nvidia bukan performanya, melainkan fakta bahwa ia mengikat terlalu erat seluruh ekosistem AI. Ia menjadi penjamin untuk OpenAI, mengasuransikan pinjaman untuk neocloud, bahkan berencana memindahkan risiko pinjaman beragun chip AI ke perusahaan asuransi🤐
Ini bukan lagi sekadar menjual chip—ini seperti memberi “garansi kredit” untuk seluruh industri. Skala seperti ini terlalu besar; kalau sampai tergelincir, yang jatuh bisa jadi risiko sistemik~
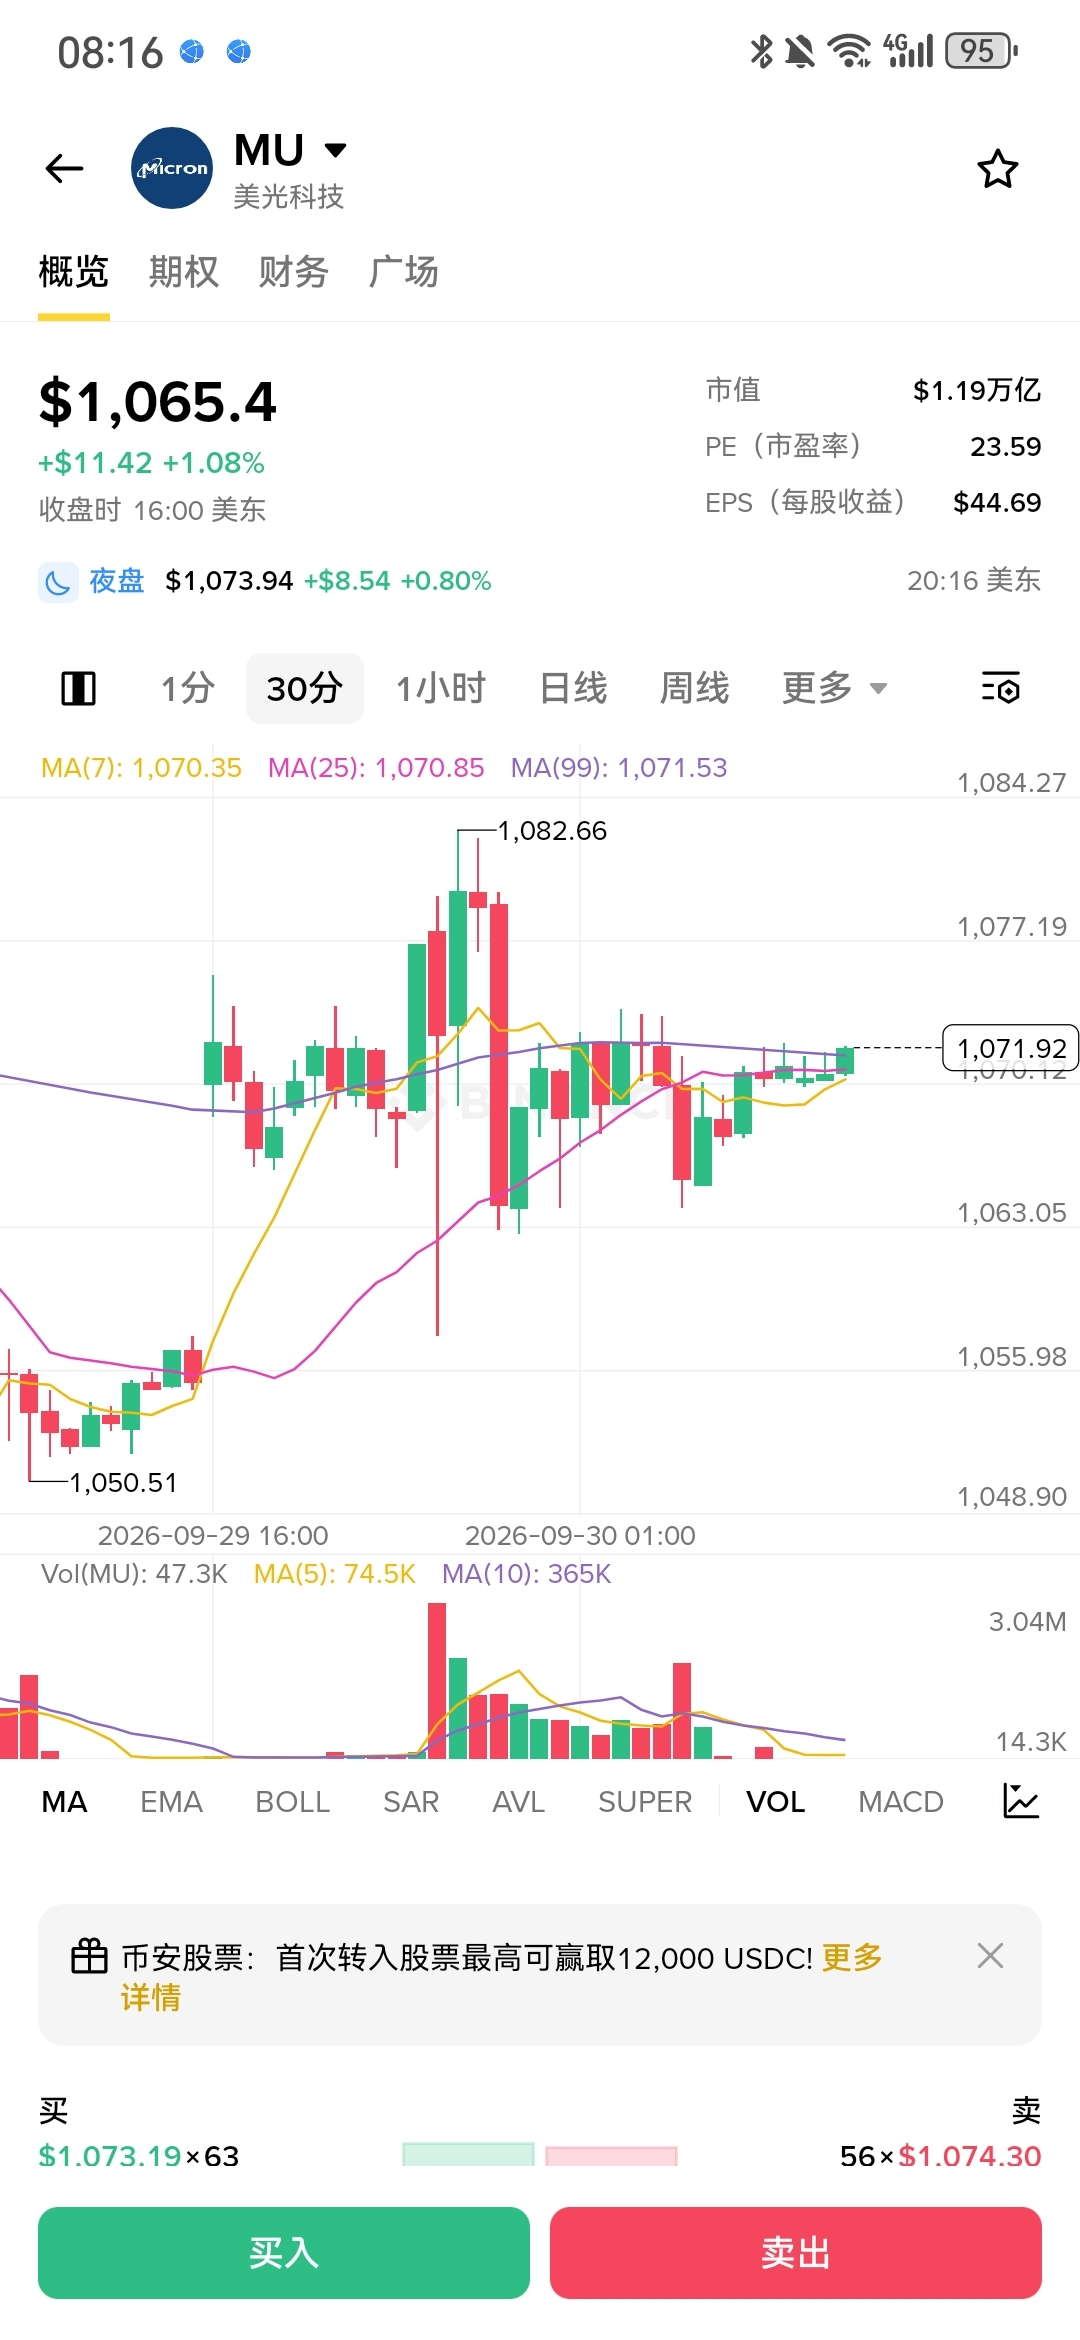
$MU adalah “perjudian paling besar untuk siklus berubah jadi pertumbuhan”, dan di sinilah perbedaannya paling tajam.
Malam ini laporan keuangannya; ekspektasi pendapatan 50,9 miliar dolar, EPS 31,49, year-on-year +342%. Morgan Stanley bahkan lebih dulu menyiram dengan mengatakan EPS bisa hanya 31,2😂 Tapi yang penting bukan kuartal ini, melainkan panduan (guidance) untuk tahun fiskal 2027.
Micron sekarang diperdagangkan hanya dengan kelipatan 6,8x dari laba tahun 2027; pasar jelas tidak yakin siklus kenaikan memori ini bisa berlanjut.
Pandangan pribadi saya: jika panduan Micron malam ini membuktikan bahwa kebutuhan AI mengubah “siklus” menjadi “pertumbuhan”, maka sekarang adalah saatnya memungut uang; kalau panduannya biasa saja, berarti kabar baiknya sudah “habis” …
$SNDK adalah yang “paling punya elastisitas”, tapi jangan tertipu oleh kenaikannya~
Dalam setahun naik 1663%! Kapitalisasi pasar naik dari 6,6 miliar menjadi 266 miliar. Ia juga mengumumkan buyback 14 miliar. Tapi yang dilakukan SanDisk adalah NAND; sifat siklusnya bahkan lebih ganas dibanding DRAM milik Micron.
Pandangan pribadi saya: sudah naik 16 kali lipat masih mau bilang “prospek bagus”, itu butuh keberanian besar😂 Harga target rata-rata analis 2136 dolar, terlihat seperti masih ada ruang; tapi jika harga NAND berbalik, pemotongan valuasi bisa sangat kejam. Cocok untuk orang yang suka bertaruh pada jalur (trend), bukan untuk orang yang bisa “menahan” dengan tenang~
Satu hal lagi: ekspektasi sudah dipompa sampai penuh.
Perangkap terbesar di musim laporan keuangan adalah “mengalahkan ekspektasi” itu sendiri. Ketika semua analis terus menaikkan angka, meski perusahaan menyerahkan laporan yang bagus, besar kemungkinan itu sudah dianggap “good news priced in”—selesai sudah manfaatnya~
Kalau kalian punya pandangan lain, silakan tulis di kolom komentar~
#股票财报季