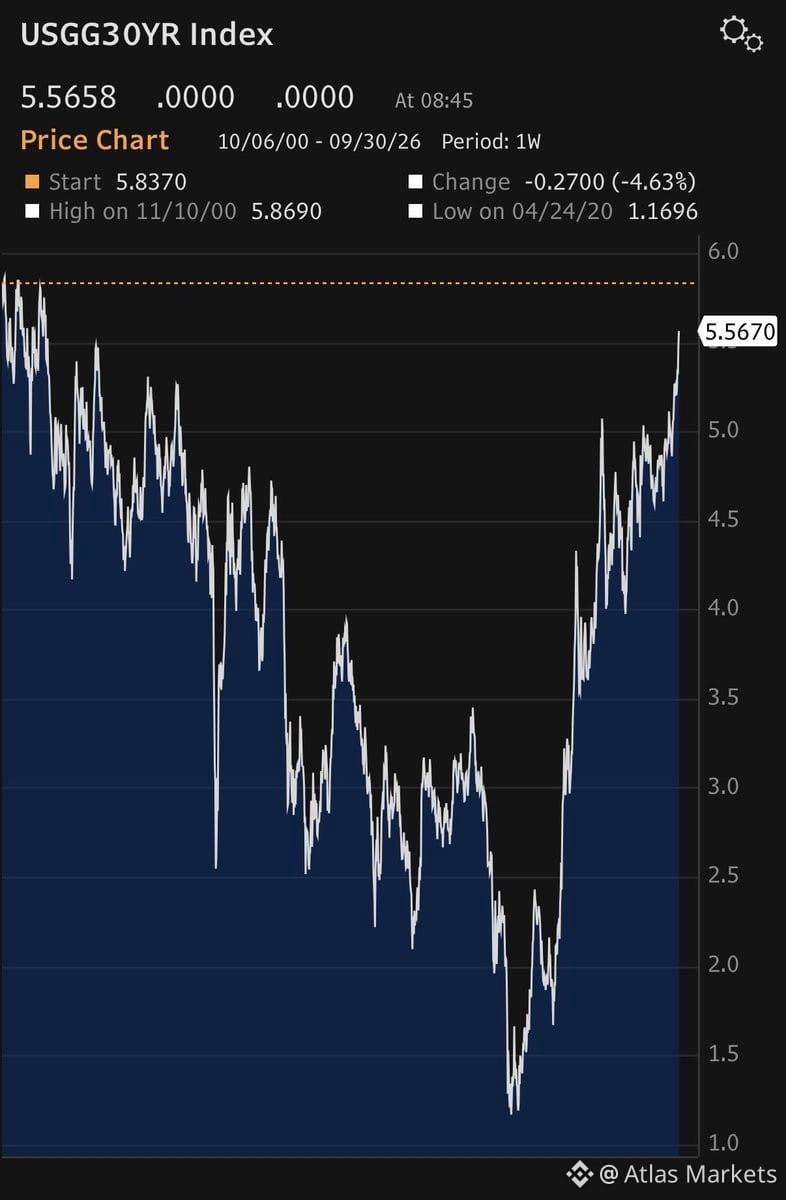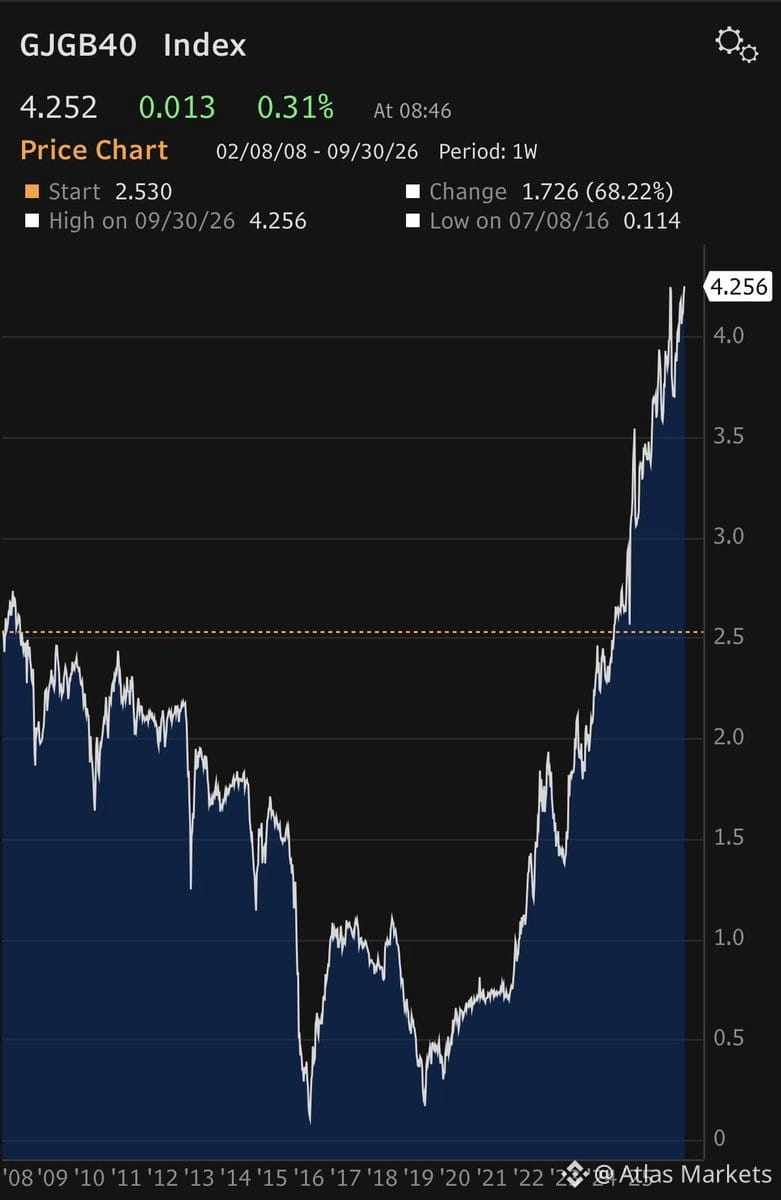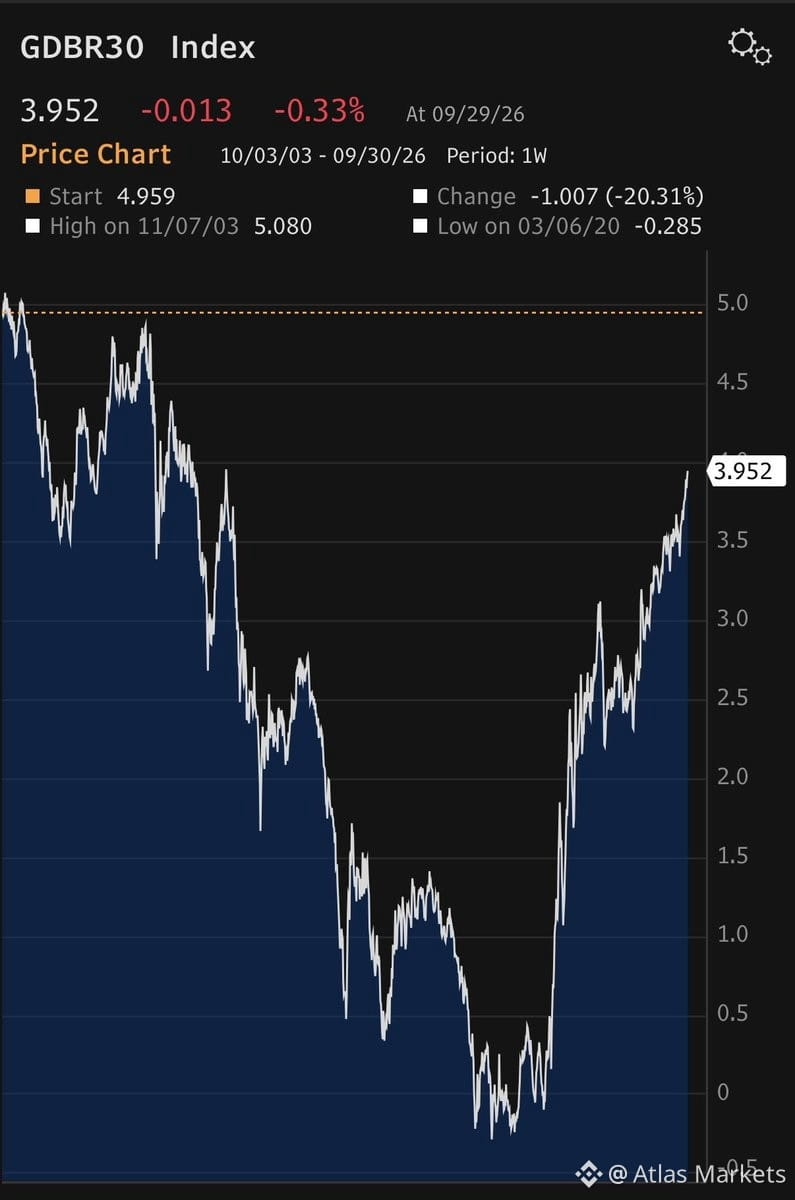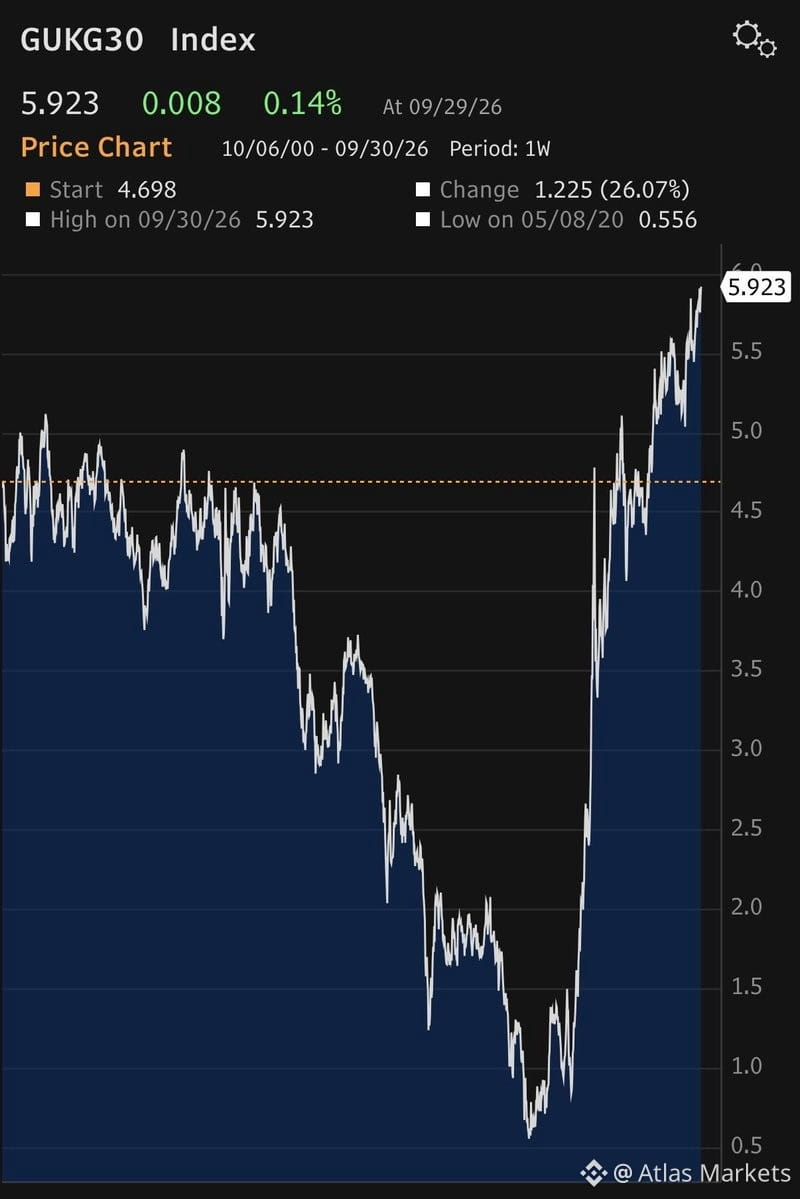
Biaya pinjaman pemerintah jangka panjang di AS, Jepang, dan Eropa baru saja mencapai level tertinggi lintas generasi. Ini bukan sesuatu yang abstrak—ini benar-benar menjadi batasan bagi fleksibilitas fiskal. Pemerintah tidak bisa “menghabiskan jalan keluar” dari krisis berikutnya seperti yang mereka lakukan pada 2020. Perangkat kebijakan menyempit dengan cepat.
Kebijakan moneter kembali menjadi satu-satunya tuas besar yang tersisa untuk keadaan darurat. Itu masalah. Bank sentral sudah terbentang, neraca membengkak, dan amunisi untuk pemotongan suku bunga terbatas. Jika sesuatu pecah—resesi, tekanan finansial, guncangan geopolitik—jangan berharap stimulus fiskal besar-besaran. Yang diharapkan adalah pemotongan suku bunga dan injeksi likuiditas, yang mungkin tidak cukup.
Konstelasi ini mengubah permainan bagi aset berisiko. Penopang fiskal menjadi alasan utama mengapa saham meroket begitu kencang setelah COVID. Tanpa jaring pengaman itu, volatilitas bisa melonjak lebih tajam dan pemulihan bisa memakan waktu lebih lama. Perhatikan imbal hasil obligasi pemerintah secara saksama—itu memberi sinyal perubahan struktural dalam cara pemerintah dan pasar akan menghadapi penurunan berikutnya.