
Sebagian besar percakapan yang mengarah pada $GALA saat ini berfokus pada pemulihan harga. Menurut saya, cerita yang lebih menarik justru bersembunyi di balik data beli dan jual.
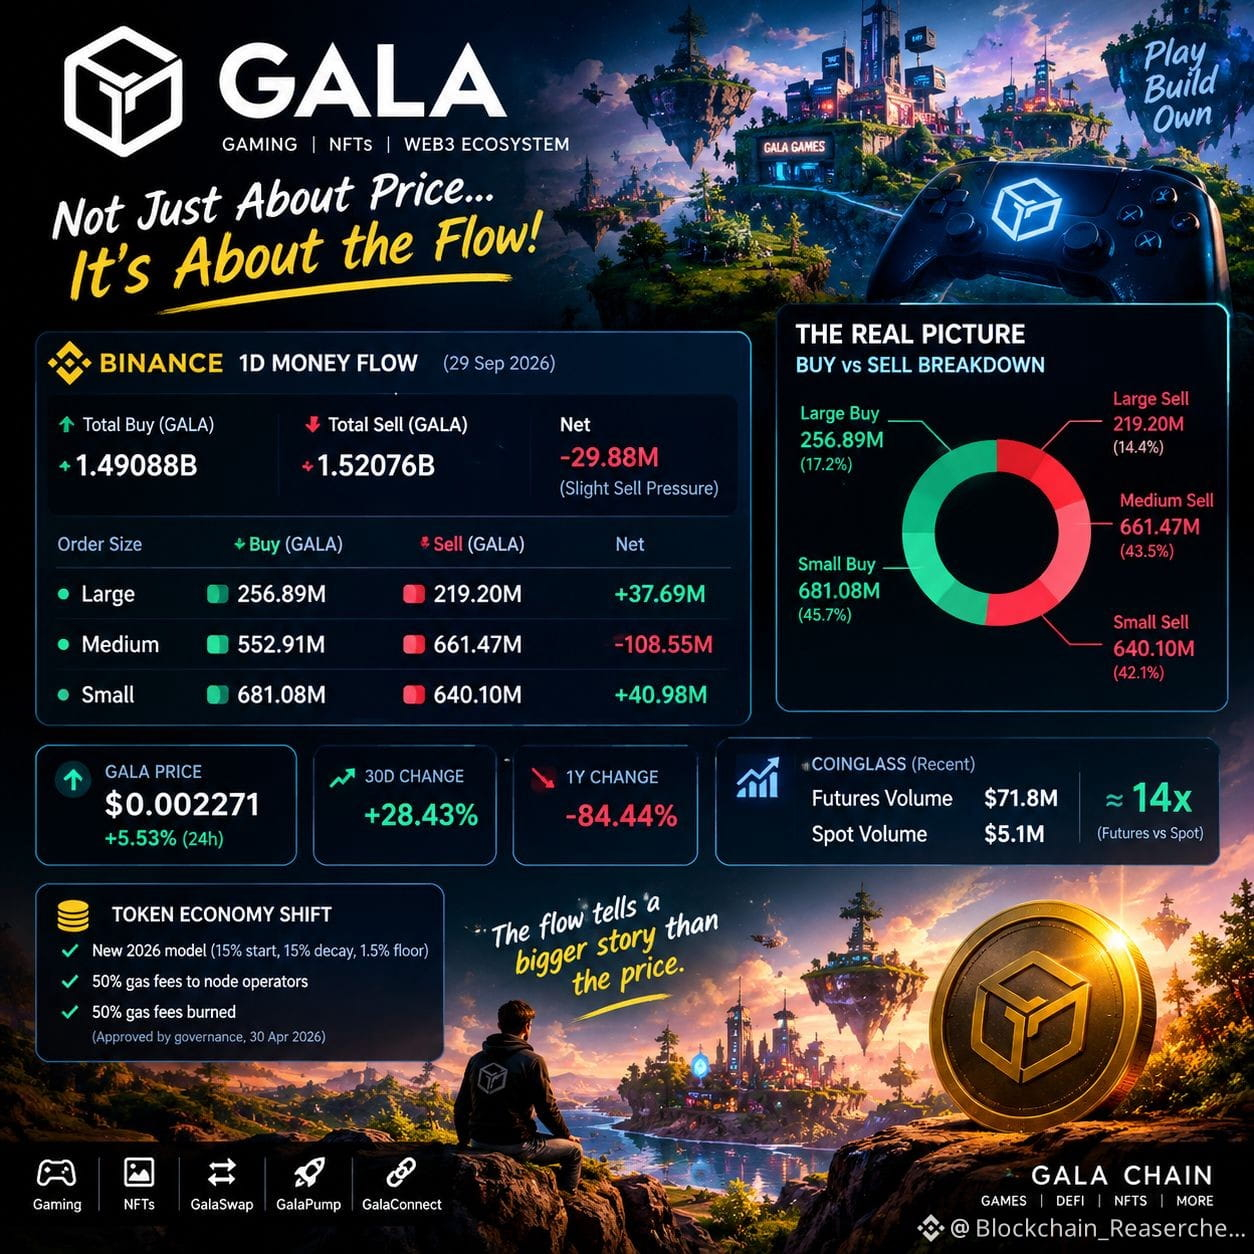
Pada snapshot money-flow Binance 1D, pembelian mencapai 1,49088B GALA sementara penjualan mencapai 1,52076B — hanya selisih net sell sebesar 29,88M GALA. Ini mengejutkan karena jaraknya sangat dekat dengan titik seimbang.
Namun rinciannya lebih mengungkap:
Pesanan besar: 256,89M dibeli vs 219,20M dijual → +37,69M net buying
Pesanan menengah: 552,91M dibeli vs 661,47M dijual → −108,55M net selling
Pesanan kecil: 681,08M dibeli vs 640,10M dijual → +40,98M net buying
Jadi, judulnya bukan sekadar “GALA sedang dijual.” Arusnya terpecah: pesanan besar dan kecil menjadi net buyer, sementara pesanan menengah menyuplai sebagian besar tekanan jual.
Pada saat yang sama, GALA berada di sekitar $0,002271, naik kira-kira 28,43% dalam 30 hari, namun masih turun 84,44% dalam setahun.
Ada lapisan lain: data CoinGlass terbaru menunjukkan volume futures sekitar $71,8M dibandingkan volume spot $5,1M. Artinya, derivatif memainkan peran yang jauh lebih besar dalam aktivitas perdagangan saat ini dibandingkan spot saja.
Dan di balik semuanya, Gala sedang mengubah arsitektur moneter: model tata kelola 2026 menggeser dari kerangka hard-cap lama 50B menuju emisi yang menurun, sekaligus mengalokasikan sebagian biaya gas GalaChain ke node dan membakar sisanya.
Jadi pertanyaan sebenarnya bukan hanya apakah GALA sedang dibeli atau dijual.
Melainkan: seberapa besar pemulihan harga ini berasal dari permintaan spot yang benar-benar nyata, dan seberapa banyak yang dibentuk oleh derivatif serta perubahan ekonomi token?