#earningsseason 🔥 $MU EARNINGS: BULLISH — TAPI UJI NYATA ADA DI FY2027
Micron akan merilis hasil pendapatan FY2026 Q4 besok, dan potnya lebih besar daripada sekadar satu kali kejutan angka.
Bias saya: Secara fundamental bullish — tapi saya tidak akan mengejar MU membabi buta sebelum rilisnya.
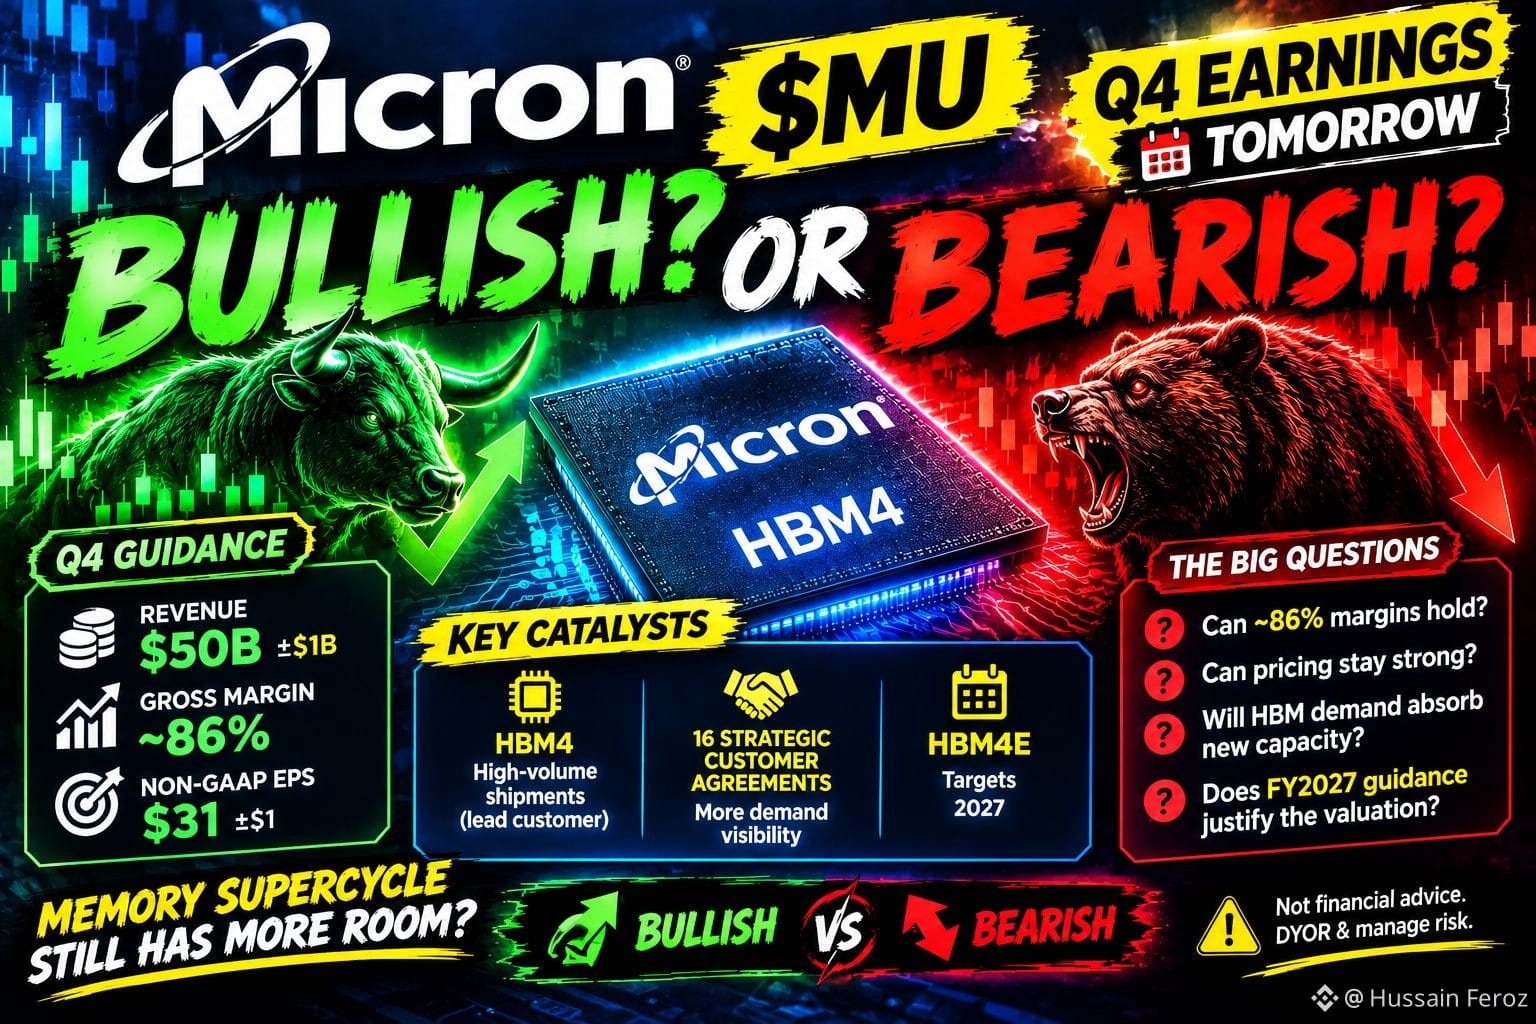
Target Micron untuk Q4 sudah agresif:
💰 Pendapatan: $50B ± $1B
📈 Margin Kotor: ~86%
⚡ EPS Non-GAAP: $31 ± $1
Pendapatan Q3 sebesar $41,46B, dengan margin kotor GAAP 84,6%.
🚨 Katalis utama: HBM + panduan ke depan (forward guidance)
Micron mengatakan HBM4 sudah dikirim dalam volume tinggi ke pelanggan utama, sementara HBM4E menargetkan produksi pada tahun 2027.
Namun MU sudah naik sekitar ~269% YTD.
Jadi pasar butuh lebih dari sekadar beat.
Pasar butuh jawaban:
Apakah margin ~86% bisa bertahan?
Apakah harga HBM/DRAM tetap kuat?
Apakah permintaan bisa menyerap kapasitas baru?
Apakah panduan FY2027 bisa membenarkan valuasinya?
Outlook terbaru Samsung menambah twist lain: HBM bisa mencapai hampir 30% dari total kapasitas wafer DRAM global tahun depan.
🎯 Setup saya
🟢 Bullish: Q4 kuat + margin 86%+ + prospek FY2027 yang kuat
🔴 Bearish: Beat + panduan ke depan yang lebih lemah = potensi sell-the-news
Pandangan saya: 🟢 Fundamental bullish, ⚠️ waspada untuk mengejar pergerakan sebelum pengumuman.
Kemenangan (beat) Q4 bukan cerita utamanya.
Yang jadi cerita adalah panduan FY2027.
Menurut Anda, apakah memory supercycle masih punya ruang lebih untuk berlanjut? 👇
#EarningsSeason #MU #Micron #AI #HBM
Bukan nasihat keuangan. Lakukan riset mandiri (DYOR) & kelola risiko.