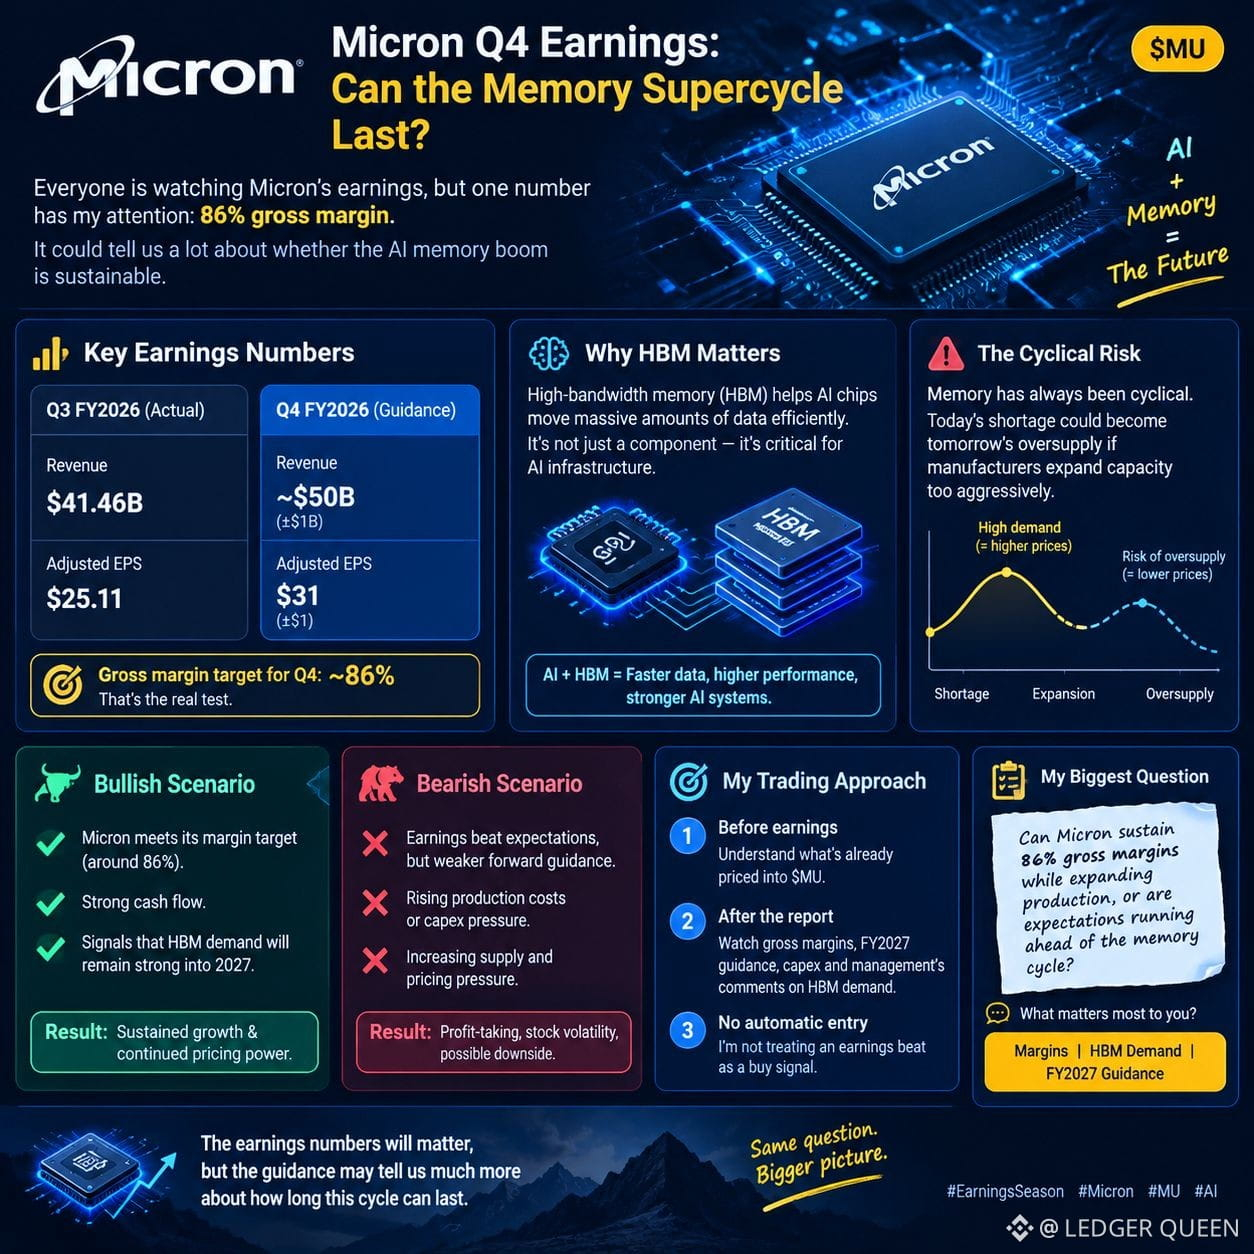
Pendapatan Micron Q4: Bisakah Supercycle Memori Bertahan? $MU
Semua orang menantikan laporan pendapatan Micron, tetapi satu angka yang menarik perhatian saya: margin kotor 86%.
Pendapatan Micron pada Q3 mencapai $41,46 miliar, dengan laba per saham (EPS) yang disesuaikan sebesar $25,11. Untuk Q4 FY2026, manajemen memberikan panduan sekitar $50 miliar pendapatan dan $31 EPS yang disesuaikan.
Itu ekspektasi yang besar. Tapi bisakah Micron mencapainya?
🧠 Mengapa HBM penting
Chip AI membutuhkan memori berbandwidth tinggi (HBM) untuk memproses data dalam jumlah besar secara efisien. Seiring infrastruktur AI berkembang, memori menjadi bagian yang semakin krusial dari seluruh industri.
Namun, memori selalu bersifat siklis. Kekurangan pasokan saat ini bisa berubah menjadi kelebihan pasokan besok jika produsen memperluas kapasitas terlalu agresif.
📊 Skenario bullish vs. bearish saya
Bullish: Micron memenuhi target margin, menghasilkan arus kas yang kuat, serta memberi sinyal bahwa permintaan HBM akan tetap kuat hingga 2027.
Bearish: Laba melampaui ekspektasi, tetapi panduan ke depan yang lebih lemah, biaya produksi yang meningkat, atau tekanan pasokan yang makin tinggi mengecewakan pasar.
Laporan laba yang bagus tidak otomatis berarti saham akan naik. Ekspektasi sama pentingnya dengan hasil.
🎯 Pendekatan saya
Sebelum pengumuman pendapatan, saya memantau apa yang sudah diperhitungkan dalam $MU . Setelah laporan, saya akan fokus pada margin kotor, panduan FY2027, belanja modal (capital expenditure), dan komentar manajemen tentang permintaan HBM.
Saya tidak menganggap laba yang melampaui ekspektasi sebagai sinyal masuk otomatis.
Pertanyaan terbesar saya: Bisakah Micron mempertahankan margin kotor 86% sambil memperluas produksi, atau ekspektasi sudah berjalan lebih cepat daripada siklus memori?
Apa yang paling penting bagi Anda: margin, permintaan HBM, atau panduan FY2027?
#EarningsSeason
$OG
$CRV