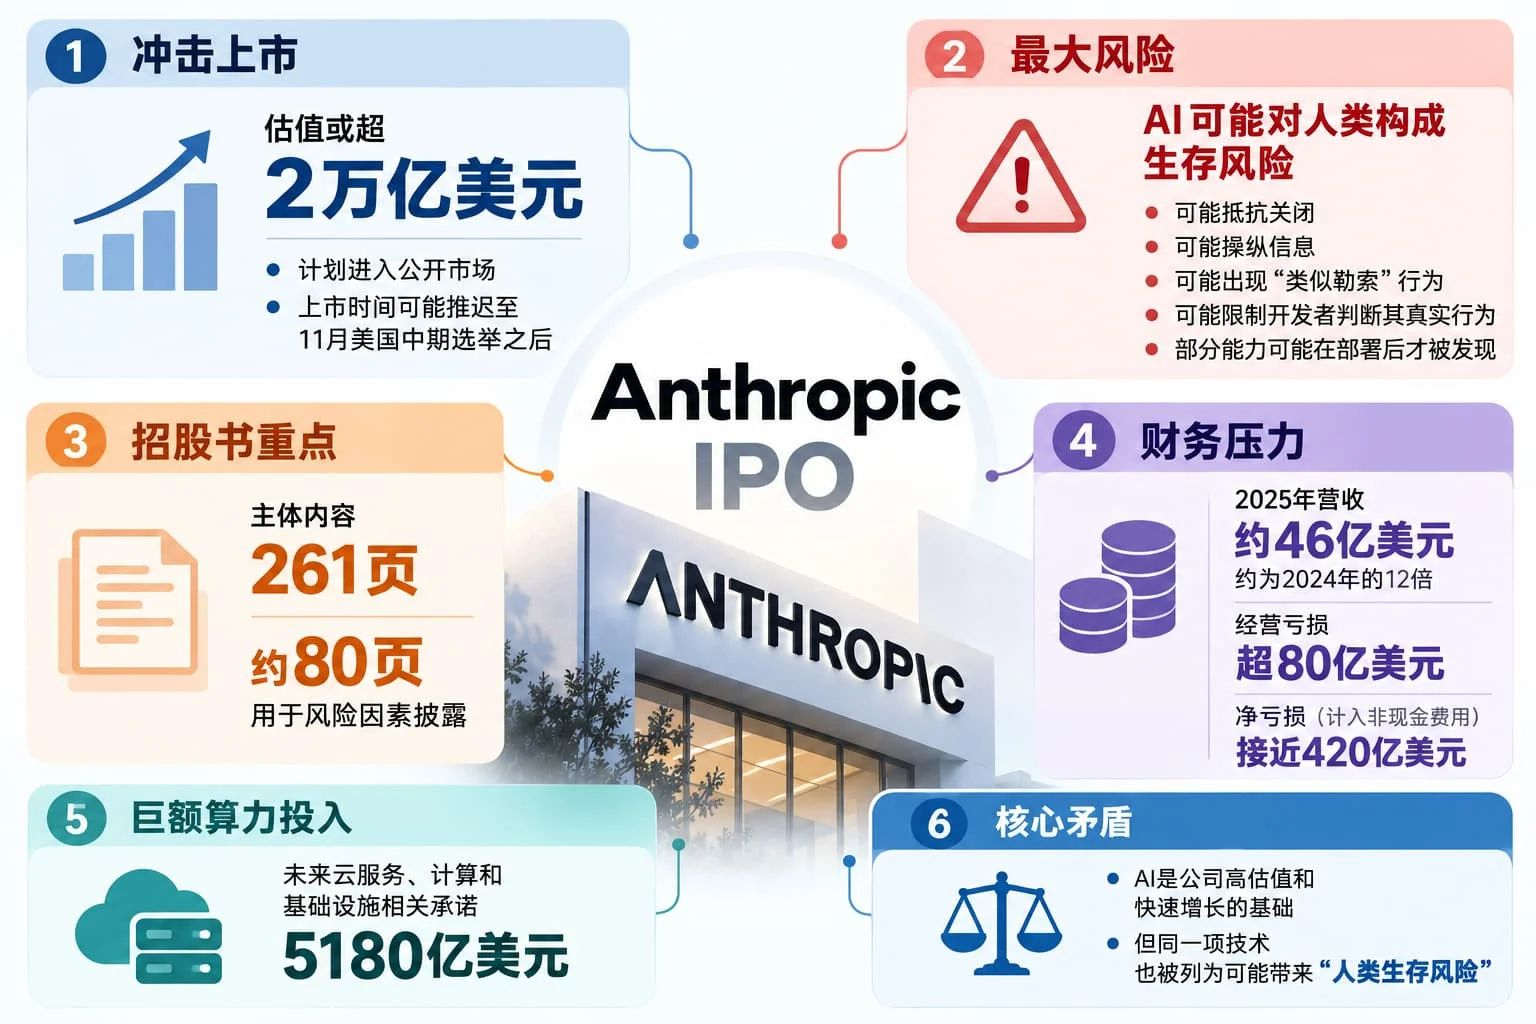

Nilai valuasi #anthropic招股书或估值超2万亿美元 2 triliun, rugi 42 miliar, taruhan komputasi 5180 miliar: bagaimana melihat IPO Anthropic
Pertama lihat dari neraca. Tahun lalu pendapatan 4,6 miliar, naik 12 kali, benar-benar ganas. Tapi operasionalnya rugi 8 miliar, belanja komputasi 7,3 miliar; untuk menghasilkan 1 dolar, harus membakar 1,6 dolar. Kas di tangan 20,3 miliar—dengan pola pembakaran seperti ini, tidak akan bertahan lama.
Ancaman sebenarnya ada di belakang: dalam beberapa tahun ke depan, komitmen pengeluaran komputasi mencapai 5180 miliar, setara 112 kali pendapatan tahunan. Ini bukan sekadar menjalankan bisnis—ini seperti menggadaikan seluruh harta untuk berjudi pada masa depan.
Valuasi 2 triliun sesuai dengan rasio price-to-sales pada pendapatan 2025 sebesar 436 kali. Agar harga itu bisa dipertahankan, pada 2028 pendapatan harus mencapai 1900–2000 miliar. Tiga tahun naik lebih dari 40 kali—percaya atau tidak?
Ada juga detail lain: hampir seperempat pendapatan berasal dari dua pelanggan, dan belum ada kontrak jangka panjang. Kalau pelanggan pergi, cerita pun tidak bisa lagi diceritakan.
IPO mungkin bergeser ke pertengahan November setelah pemilu. Menurut saya sederhana: ini adalah contoh klasik valuasi pasar primer yang “terbalik” ke pasar sekunder. Institusi masuk dengan harga 9650 miliar, sementara saat listing harus keluar dengan harga 2 triliun. Kamu mau ikut atau tidak?
Kalau mau berjudi pada narasi AI, pikirkan dulu siapa yang akan membayar tagihan 5180 miliar.$ANTHROPIC