

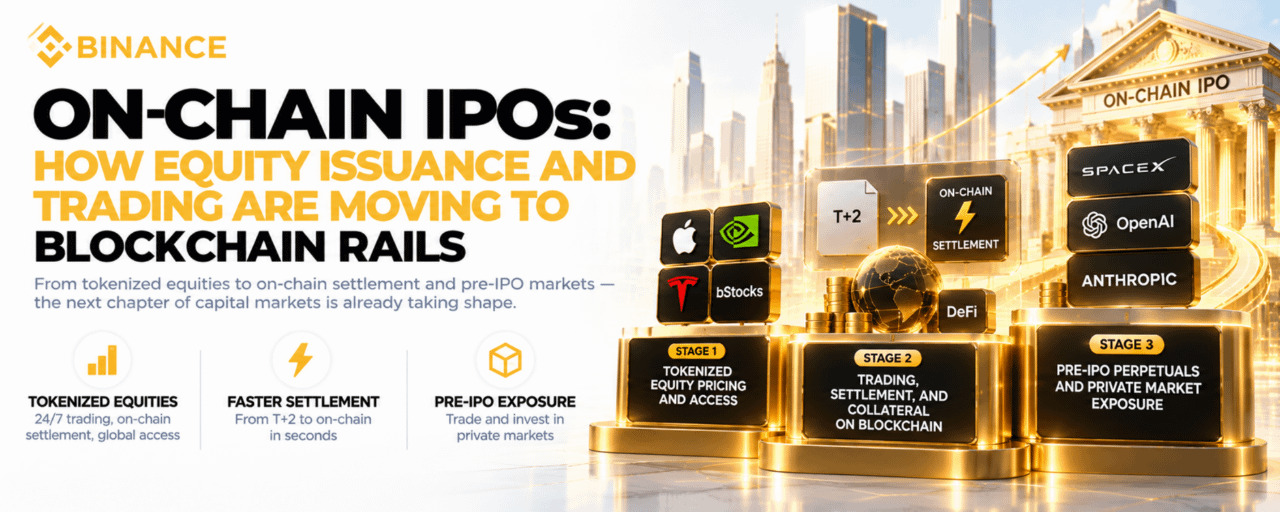

IPO On-Chain: Bagaimana Penerbitan dan Perdagangan Ekuitas Bergerak ke Jalur Blockchain
CZ membuat sebuah prediksi yang, jika dilihat ke belakang, tampak kurang seperti perkiraan dan lebih seperti peta jalan produk: IPO akan bergerak ke on-chain. Proses penawaran publik — di mana perusahaan swasta menghimpun modal dengan menjual saham kepada investor publik — pada akhirnya akan dilakukan pada infrastruktur blockchain, bukan melalui sistem lama bank investasi, bursa saham, dan lembaga kliring.
Prediksinya sudah benar secara arah. Tetapi pengamatan yang lebih menarik adalah bahwa transisinya sudah berjalan, dan terjadi dalam tiga tahap berbeda yang sedang dibangun oleh Binance secara berurutan.
Mengapa Proses IPO Tradisional Sudah Terlambat untuk Mengalami Disrupsi
Proses IPO tradisional dirancang untuk sistem keuangan pra-digital. Langkah-langkah yang terlibat—mengajukan prospektus kepada regulator sekuritas, mengadakan roadshow bersama investor institusional, menentukan harga saham melalui proses bookbuilding, melakukan listing di bursa, lalu memulai perdagangan pasar sekunder—dapat memakan waktu enam hingga delapan belas bulan dan menelan biaya puluhan juta dolar untuk biaya perbankan, biaya hukum, dan beban kepatuhan.
Sistem ini dirancang untuk dunia tempat informasi bergerak lambat, kepercayaan membutuhkan perantara fisik, dan penyelesaian memerlukan infrastruktur kliring terpusat. Tidak ada batasan-batasan itu yang berlaku dengan cara yang sama di dunia ketika infrastruktur blockchain bisa menyelesaikan transaksi dalam hitungan detik, informasi dapat diakses secara publik dan instan, serta kontrak pintar dapat menegakkan ketentuan ekonomi sebuah investasi tanpa mengharuskan kustodian memegang aset yang mendasarinya.
Gesekan pada IPO tradisional bukanlah sebuah fitur. Itu adalah peninggalan dari batasan-batasan yang melandasi sistem tersebut dibangun. Dan ketika infrastruktur blockchain menunjukkan bahwa ia dapat menjalankan fungsi inti penerbitan dan perdagangan ekuitas—penemuan harga, penyelesaian, kustodi, dan akses—lebih efisien, alasan ekonomi untuk bermigrasi ke jalur on-chain menjadi lebih sulit untuk diabaikan.
Tahap Satu: Penetapan Harga dan Akses Ekuitas Tertokenisasi
Tahap pertama dari transisi adalah yang paling maju: versi tertokenisasi dari ekuitas yang sudah terdaftar yang memberikan akses ke paparan harga saham tradisional melalui infrastruktur blockchain.
Binance bStocks—diluncurkan pada Juni 2026—mewakili tahap ini dalam bentuk saat ini yang paling matang. Setiap bStock adalah token BEP-20 yang didukung 1:1 di BNB Chain yang merepresentasikan ekuitas yang terdaftar di AS. Saham yang mendasarinya disimpan dalam kustodi teregulasi oleh Alpaca Securities. Token diperdagangkan 24/7, diselesaikan secara instan di-chain, dan dapat ditarik ke dompet self-custody atau digunakan sebagai jaminan di protokol DeFi.
Skala yang telah dicapai tahap ini sangat berarti: $21,6 miliar volume perdagangan kumulatif on-chain, hampir 450.000 pemegang, 43 juta transaksi on-chain, dan $10 juta dideploy di seluruh integrasi DeFi. AUM per aset ekuitas tertokenisasi aktif rata-rata $8,7 juta—sekitar empat kali lipat dari angka setara di platform pesaing.
Tahap satu tidak mengubah cara saham diterbitkan. Ia mengubah cara saham dipegang, diperdagangkan, dan digunakan. Ekuitas yang mendasarinya tetap diterbitkan melalui proses IPO tradisional. Yang berubah adalah infrastruktur pasca-penerbitan—representasi tertokenisasi memberikan akses ke basis partisipan ritel global yang tidak dapat dijangkau secara efisien oleh rantai kustodi broker tradisional.
Tahap Dua: Perdagangan, Penyelesaian, dan Jaminan di Blockchain
Tahap dua adalah saat infrastruktur blockchain mulai menggantikan sistem pasca-perdagangan tradisional, bukan sekadar berjalan berdampingan dengan sistem tersebut.
Di pasar ekuitas tradisional, siklus penyelesaian untuk perdagangan saham adalah T+2—dua hari kerja antara eksekusi dan transfer saham serta uang antara pembeli dan penjual. Jendela dua hari ini ada karena infrastruktur kliring dan penyelesaian—DTCC di Amerika Serikat, entitas setara di pasar lain—memerlukan waktu untuk mencocokkan dan menyelesaikan transfer lintas kustodian.
Penyelesaian on-chain menghilangkan latensi ini sejak awal. Saat sebuah bStock diperdagangkan, transfer token BEP-20 dari penjual ke pembeli diselesaikan di BNB Chain dalam hitungan detik, bukan hari. Saham yang mendasarinya tetap berada dalam kustodi yang teregulasi, tetapi perpindahan ekonomi dari posisi ekuitas—yakni saat pembeli memiliki hak dan penjual telah menyerahkannya—terjadi secara instan.
Dimensi jaminan pada tahap dua sama pentingnya. Posisi bStock dapat digunakan sebagai jaminan dalam protokol pinjaman DeFi di BNB Chain—Venus, Lista DAO, dan lainnya—tanpa mengharuskan penjual terlebih dahulu mengonversi posisi ekuitas menjadi kas. Ini membuat modal ekuitas lebih efisien: pemegang dapat mempertahankan eksposur ekuitasnya sekaligus mengakses likuiditas terhadap posisi tersebut, kapan saja siang atau malam.
Tahap dua sudah live dalam arsitektur bStocks. Inisiatif Nasdaq 23×5, yang diluncurkan pada 6 Desember 2026, mewakili infrastruktur ekuitas tradisional yang mengakui bahwa pasar dengan penyelesaian yang selalu aktif dan lebih cepat adalah arah yang dituju industri—sinyal validasi untuk arah yang telah diambil bStocks.
Tahap Tiga: Perpetual Pra-IPO dan Paparan Pasar Privat
Tahap ketiga adalah yang paling signifikan secara struktural: perluasan penemuan harga berbasis blockchain dan perdagangan ke pasar privat, sebelum perusahaan go public.
Kontrak Perpetual Pra-IPO Binance—diluncurkan Mei 2026—mewakili implementasi skala besar pertama dari tahap ini. Pengguna dapat memperdagangkan kontrak perpetual yang terkait dengan perkiraan valuasi pasar publik untuk perusahaan privat sebelum perusahaan tersebut tercatat. SpaceX, OpenAI, dan Anthropic adalah listing pertama. Volume kumulatif mencapai $2,5 miliar dalam 18 hari sejak peluncuran.
Perpetual pra-IPO bukan kepemilikan ekuitas. Itu adalah paparan harga—kemampuan untuk menyatakan pandangan tentang di mana valuasi perusahaan privat akan berada ketika kelak terdaftar, tanpa mengharuskan investor memegang posisi ekuitas yang benar-benar nyata. Pembedaan ini penting: kepemilikan ekuitas pra-IPO dibatasi untuk investor terakreditasi di sebagian besar yurisdiksi, tetapi paparan harga melalui derivatif secara historis lebih mudah diakses secara lebih luas.
Produk spot pra-IPO yang sedang dipersiapkan Binance akan mendorong tahap tiga lebih jauh. Eksposur spot berarti kepemilikan aktual secara pecahan atas ekuitas pra-IPO—kepemilikan langsung di perusahaan, bukan derivatif yang melacak valuasinya. Inilah versi produk yang paling langsung memenuhi tesis IPO on-chain: penerbitan kepemilikan ekuitas pra-publik kepada basis partisipan ritel global melalui infrastruktur blockchain, melewati pembatasan investor terakreditasi tradisional dan perantara perbankan yang selama ini menjadi gerbang akses pasar privat.
Kesenjangan antara pasar privat dan perdagangan publik merupakan salah satu keunggulan struktural paling tahan lama yang dimiliki investor institusional dibanding ritel. Sebuah perusahaan seperti SpaceX atau Anthropic menciptakan nilai yang sangat besar selama fase privatnya—nilai yang hanya mengalir ke dana modal ventura, investor institusional, dan individu terakreditasi. Pada saat investor ritel dapat mengakses ekuitas saat IPO, keuntungan awal tersebut sudah lebih dulu diamankan.
Infrastruktur pra-IPO on-chain menjawab kesenjangan ini secara langsung. Ia tidak menghapus kesenjangan itu dalam semalam—kerangka regulasi untuk akses ritel pasar privat masih terus berkembang, dan produk spot pra-IPO akan beroperasi dalam kerangka hukum yang berlaku. Namun, ia membangun infrastruktur yang memungkinkan kesenjangan tersebut ditutup secara bertahap seiring berkembangnya kejelasan regulasi.
Arus Tiga Tahap
Jika melihat ketiga tahap secara bersamaan, gambaran transisinya menjadi jelas.
Tahap satu menunjukkan bahwa infrastruktur blockchain dapat menangani siklus pasca-penerbitan ekuitas publik—penetapan harga, perdagangan, penyelesaian, dan jaminan—lebih efisien daripada sistem lama yang sedang dilengkapinya. Data bStocks membuktikan bahwa ini bukan sekadar teori.
Tahap dua menanamkan infrastruktur tersebut ke dalam alur kerja keuangan standar—sebagai lapisan penyelesaian, sebagai infrastruktur jaminan, sebagai tempat perdagangan yang selalu aktif. Asumsi penyelesaian T+2 mulai terkikis.
Tahap tiga memperluas infrastruktur ke belakang dalam siklus hidup perusahaan—dari pasar publik ke pasar privat, dari ekuitas yang tercatat ke penemuan harga pra-IPO, dan akhirnya ke kepemilikan pra-IPO. Pembatas antara akses pasar privat dan publik mulai runtuh.
Prediksi CZ bahwa IPO akan berpindah ke on-chain bukanlah perkiraan 10 tahun. Infrastruktur sedang dibangun sekarang. Tahap pertama sudah berjalan dalam skala. Tahap kedua sudah beroperasi. Tahap ketiga sedang diluncurkan.
Pernyataan Penafian: Artikel ini hanya untuk tujuan edukasi dan tidak merupakan nasihat keuangan. Semua aktivitas perdagangan dan investasi melibatkan risiko. Produk pra-IPO memiliki risiko tambahan dan mungkin tidak cocok untuk semua investor. bStocks tidak memberikan hak suara pemegang saham. Silakan lakukan riset Anda sendiri sebelum mengambil keputusan apa pun.