

#
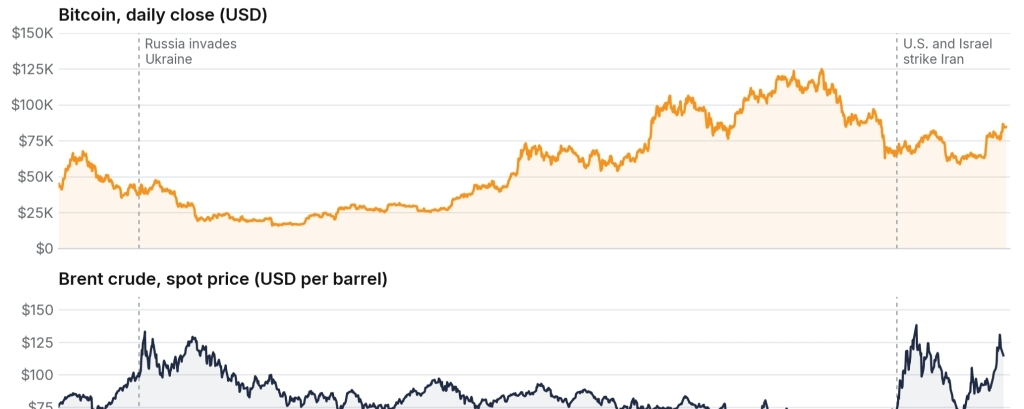
رغم العناوين التي تربط كثيراً بين انهيار البيتكوين وارتفاع النفط، تُظهر بيانات هذا العام أن البيتكوين يتجاهل تقلبات أسعار النفط إلى حدّ كبير. لكن النفط قد يؤثر عليه بطريقة غير مباشرة، عبر التضخم وسياسات البنوك المركزية.
لا ارتباط يُذكر خلال 5 سنوات
راجع التقرير التغيرات اليومية والأسبوعية والشهرية لخامَي برنت وغرب تكساس (WTI) من بيانات الاحتياطي الفيدرالي (FRED)، ولسعر البيتكوين من منصات مثل كوينغيكو وكوينماركت كاب. النتيجة أن معامل الارتباط بين الأصلين قريب جداً من الصفر على كل الأطر الزمنية.
ما حدث هذا العام
شهد العام الحالي الصراع مع إيران واضطرابات مضيق هرمز وتقلبات حادة في النفط، لكن ذلك أكد غياب العلاقة بدل أن ينفيها:
- خلال آخر 12 شهراً ارتفع خام WTI نحو 40% بينما تراجع البيتكوين نحو 25%، وأغلب هذا التراجع سبق اندلاع الحرب في فبراير.
- من فبراير إلى مايو صعد البيتكوين نحو 25%، وبقي النفط أعلى بنحو 50% من مستواه قبل الحرب.
- من مايو حتى 30 يونيو هبط الأصلان بنحو 30% لكل منهما، لكن حركتهما اليومية لم تتطابق. وكان البيتكوين تحت ضغوط خاصة به، مثل عمليات بيع صناديق ETF وأول عملية بيع لشركة Strategy منذ 2022.
- منذ قيعان يونيو ارتفع البيتكوين 44% وWTI أكثر من 30%، ومع ذلك لم يظهر ارتباط يومي معتبر.
- في أكبر ست قفزات للنفط خلال 5 سنوات، ارتفع البيتكوين ثلاث مرات وانخفض ثلاث مرات. مثلاً، بين 25 فبراير و18 مارس 2026 قفز برنت 67% (وWTI 47%) بينما صعد البيتكوين 5% فقط. وبين 25 أغسطس و16 سبتمبر ارتفع برنت 45% (وWTI 24%) بينما تراجع البيتكوين نحو 3%.
النفط كمؤشر على سياسة الفيدرالي
يقوم المنطق الشائع على أن النفط يؤثر في التضخم، والتضخم يضغط على البنوك المركزية لرفع الفائدة أو خفضها أو تثبيتها. وهذا يغيّر كلفة المال، فتتأثر الأصول عالية المخاطر، ومنها الأسهم والبيتكوين. لذلك يُعدّ النفط أحد المؤشرات المبكرة على اتجاه السياسة النقدية في الفيدرالي الأمريكي والبنك المركزي الأوروبي.
لكن إذا كان السوق يتوقع مسبقاً رفعاً للفائدة، فإن تحركات النفط داخل النطاق المتوقع لن تغيّر التوقعات، وبالتالي لن تؤثر في البيتكوين. خلاصة التقرير أن الضغط موجود نظرياً، لكنه ضعيف وغير منتظم بحيث لا يظهر في البيانات. أما المحركات الأقوى للبيتكوين فهي تدفقات ETF وسلوك المستثمرين طويلي الأجل والشركات التي تحتفظ به كاحتياطي.
الارتباط الوحيد المعتبر: 2020–2022
توصلت دراسة لـ Binance Research نُشرت في مارس الماضي، وشملت عشر سنوات من البيانات الأسبوعية، إلى النتيجة نفسها. ظهر ارتباط إيجابي ذو دلالة إحصائية في الفترة 2020–2022 فقط، حين كان التيسير النقدي غير المسبوق يضخ السيولة في الأسواق. وفسّرت الدراسة ذلك بعامل سيولة مشترك لا بعلاقة سببية مباشرة، أما في بقية الفترات فكان الارتباط لا يختلف عن الصفر.
كما وجدت الدراسة أن صدمات النفط تزيد تقلب البيتكوين على المدى القصير دون أن تحدد اتجاه سعره. وترى أن الأحداث الجيوسياسية المرتبطة بالنفط تخلق في الغالب نقاط دخول للمستثمرين، لا مخاطر ممتدة، في ظل هيكل السوق الحالي الذي تهيمن عليه المؤسسات.
الفيدرالي رفع الفائدة فعلاً
أحد المخاطر التي ذكرتها الدراسة، وهو رفع الفيدرالي للفائدة مع بقاء النفط مرتفعاً، تحقق بالفعل. ففي 16 سبتمبر رفع الفيدرالي الفائدة ربع نقطة إلى نطاق 3.75%–4.00%، مشيراً إلى أن التضخم لا يزال مرتفعاً.
هل يرفع النفط تكلفة التعدين؟
يتساءل بعض المعلّقين عما إذا كان ارتفاع النفط يزيد تكلفة التعدين ويدفع المعدّنين إلى البيع. يرى التقرير أن هذه العلاقة ضعيفة أيضاً، لأن المعدّنين يعتمدون على مزيج من الطاقة المتجددة والنووية والغاز الطبيعي والفحم، بحسب بيانات جامعة كامبريدج. وقد يؤثر النفط بشكل غير مباشر في أسعار الغاز، وهذا قد يضر ببعض المعدّنين أكثر من غيرهم.
الخلاصة
يُنظر إلى النفط كأحد القرائن على اتجاه السياسة النقدية، وهي بدورها تتأثر بعوامل كثيرة وليست وحدها ما يحرّك البيتكوين. ويتوقع السوق حالياً أمرين معاً خلال الأشهر الـ12 المقبلة: أن يرفع الفيدرالي الفائدة مرة واحدة على الأقل ويُبقيها مرتفعة لفترة، وأن يواصل البيتكوين صعوده.@Binance Square Official