#USDT Tether aksi baru yang patut dibedah: pada 28 September, pihak resmi mengumumkan kerja sama dengan Shiga untuk mendorong produk keuangan terkurasi berbasis WDK yang self-custody ke wilayah Afrika dan Dewan Kerja Sama Teluk (GCC). Fokusnya adalah bagaimana stablecoin masuk ke pembayaran sehari-hari, serta hak akses apa yang masing-masing dimiliki pengguna, penyedia layanan, dan bank.
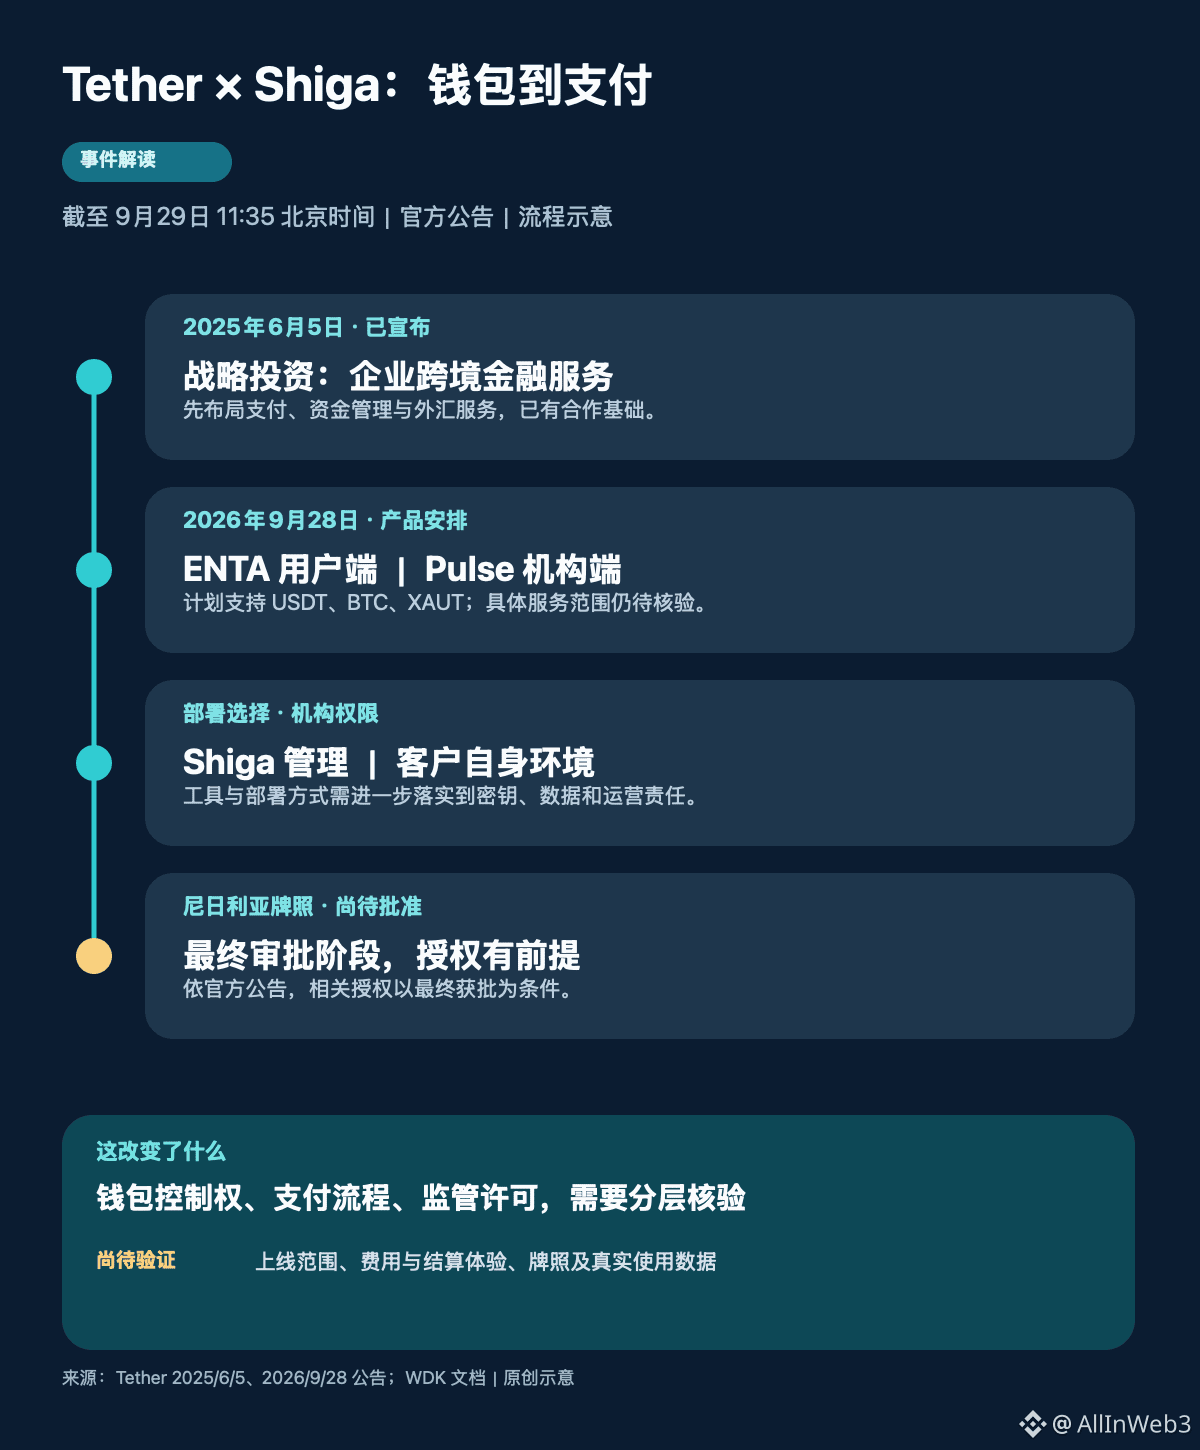
Pertama, luruskan dulu garis waktunya. Pada 5 Juni 2025, Tether telah mengumumkan investasi ke Shiga, saat itu mereka menekankan pembayaran lintas negara untuk perusahaan, manajemen dana, dan layanan valuta asing. Kali ini merupakan tahap berikutnya dari kerja sama tersebut: pengumuman produk yang lebih spesifik dan rencana penerapan. Odaily melaporkan pada pukul 20:00 WIB Beijing pada 28 September; hingga hari ini pukul 11:35, yang bisa saya verifikasi adalah pengumuman kerja sama—masih perlu menunggu cakupan layanan aktual dan data penggunaan. Jadi, tidak tepat bila waktu pemberitaan ditulis seolah-olah sudah peluncuran penuh.
Pertama, masalah yang diselesaikan berbeda antara sisi individu dan sisi institusi. ENTA dalam pengumuman ditujukan untuk individu maupun perusahaan, dengan rencana mendukung kepemilikan dan pemindahan USDT, BTC, dan XAUT; sementara Pulse ditujukan untuk bank dan institusi fintech, dengan membangun layanan yang berfokus pada jalur pembayaran, manajemen dana, dan penyelesaian (settlement). Pemahaman saya begini: satu sisi berupaya merebut pintu masuk dompet pengguna, sisi lain berupaya merebut proses bisnis institusi keuangan. Untuk memverifikasi efektivitasnya, yang pertama perlu dilihat dari pengguna aktif yang benar-benar nyata serta pengalaman isi ulang dan penukaran; yang kedua perlu dilihat dari institusi yang mengintegrasikan layanan, koridor pembayaran, dan volume transaksi berkelanjutan.
Kedua, self-custody harus dioperasionalkan sampai detail kunci (key) dan cara penerapan (deployment). Dokumentasi resmi WDK mendefinisikannya sebagai toolkit dompet multi-chain yang open source, menyediakan library inti dan komponen antarmuka. Ia bisa membantu pengembangan produk, tetapi dari “alat yang tersedia” menjadi “terpakai oleh pengguna”, masih perlu integrasi dan pengoperasian yang konkret. Institusi bisa menggunakan infrastruktur yang dikelola Shiga, atau menerapkannya di lingkungan mereka sendiri. Saat menilai, saya akan terus mempertanyakan: siapa yang menandatangani transaksi, siapa yang bisa memulihkan akun, siapa yang menyimpan cadangan, dan jika terjadi kegagalan siapa yang merespons? Hanya dari kata “self-custody” saja, sulit menjawab siapa yang memikul tanggung jawab di seluruh rantai pembayaran.
Ketiga, izin regulasi masih memiliki prasyarat yang jelas. Pengumuman menyebut bahwa lisensi “token aset digital” di Nigeria yang dimiliki Shiga masih berada pada tahap persetujuan akhir, dan otorisasi terkait mensyaratkan persetujuan final. Menurut saya, keberlanjutan arus keluar-masuk fiat di berbagai wilayah serta kelayakan integrasi institusi perlu dicek satu per satu, termasuk ruang lingkup lisensi dan rencana operasionalnya. Tahap persetujuan di satu negara saja tidak cukup untuk menyimpulkan bahwa seluruh pasar Afrika dan kawasan Teluk sudah dibuka.
Saya akan menaruh pengamatan lanjutan pada tiga daftar: wilayah dan fungsi yang sudah dibuka, biaya serta pengalaman settlement yang nyata, serta lisensi dan data bisnis yang bisa diverifikasi. Dukungan untuk USDT, BTC, dan XAUT adalah fakta desain produk, sehingga tidak bisa langsung diartikan sebagai peningkatan demand beli untuk salah satu koin atau target harga tertentu. Sumber: pengumuman kerja sama Tether 28 September, pengumuman investasi Juni 2025, dokumentasi resmi WDK, dan Odaily.