
Hari ini Reuters melihat prospektus (S-1) Anthropic.
Beberapa angka:
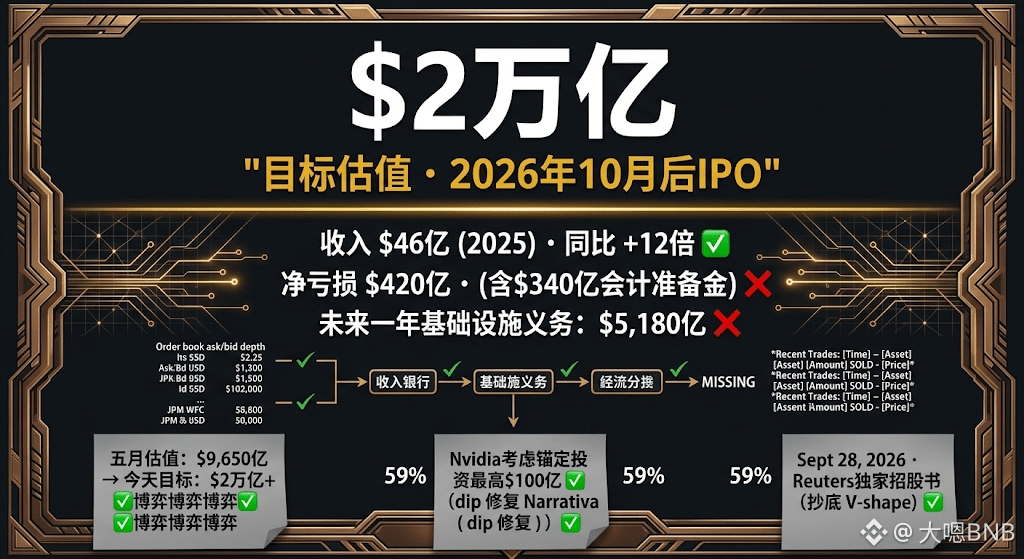
Pendapatan 2025: $4,6 miliar, naik 12 kali YoY.
Rugi bersih $42 miliar—tapi $34 miliar adalah penyisihan akuntansi, bukan soal konsumsi kas yang benar-benar terjadi. Rugi operasi riil adalah $8,06 miliar.
Rencana untuk setahun ke depan menghabiskan $518 miliar untuk komputasi awan dan infrastruktur.
Target valuasi: di atas $2 triliun.
Valuasi pada bulan Mei masih $965 miliar—kurang dari empat bulan, targetnya naik dua kali.
Saya mengorek logika di balik angka itu: pendapatan tahunan (annualized) pada Juli 2026 diproyeksikan lebih dari $65 miliar, dan pendapatan Q2 pada satu kuartal saja $11,6 miliar. Jika laju pertumbuhan ini bisa dipertahankan, proyeksi pendapatan 2028 sebesar $190–$200 miliar menjadi nyata—dan valuasi $2 triliun setara dengan sekitar 10 kali perkiraan pendapatan 2028.
Apakah bisa ditopang, bergantung pada satu hal: apakah pertumbuhan bisa dipertahankan.
Perusahaan ini saat ini adalah perusahaan dengan kapitalisasi terbesar ke-7 (jika IPO berhasil), melampaui Tesla dan Berkshire Hathaway. Namun hanya ada satu produk—alat pemrograman AI dan Claude.
SpaceX melantai Juni dengan nilai $1,77 triliun, naik 19% di hari pertama, dan sekarang di sekitar $147 (harga IPO $135).
Anthropic lebih mahal 12% dibanding SpaceX, tapi jalur monetisasinya lebih jelas—langganan perusahaan dan pengembang lebih dapat diprediksi daripada peluncuran satelit.
IPO diperkirakan setelah pemilihan paruh waktu (midterm). Nvidia sedang mempertimbangkan masuk sebagai investor jangkar.
Soal BTC: jika Anthropic berhasil IPO, itu akan menjadi endorsement institusional terkuat untuk narasi AI tahun ini—yang akan mendorong risk appetite di seluruh rantai industri AI, sehingga BTC sebagai aset pendukung ekonomi AI ikut diuntungkan.
Kamu akan ikut beli dengan valuasi $2 triliun?
$BTC
$NVDAB
#anthropic招股书或估值超2万亿美元